
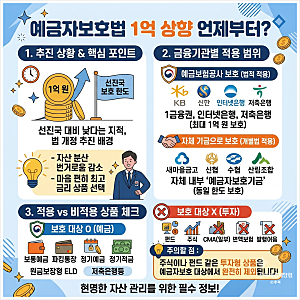
새마을금고는 예금자보호법의 직접적인 적용 대상은 아니지만, 자체적으로 조성된 예금자보호기금을 통해 고객 예금을 보호하고 있습니다. 이는 시중은행과 동일하게 금융기관당 원금과 이자를 합산하여 최대 5천만 원까지 보장하는 제도로 운영되어 왔습니다. 최근 예금자보호 한도 1억 원 상향 논의가 활발히 진행되면서, 새마을금고를 비롯한 상호금융권의 보호 한도 변경 여부에도 관심이 집중되고 있습니다.
블로거들은 예금자보호 한도 상향이 확정될 경우, 고금리 상품을 제공하는 새마을금고 등 제2금융권으로 자금 유입이 가속화될 것으로 전망하고 있습니다. 현재는 5천만 원 초과 예금 시 여러 금융기관으로 분산하는 '예금 쪼개기'가 일반적이지만, 한도가 1억 원으로 늘어나면 이러한 번거로움이 줄어들어 자산 운용의 효율성이 높아질 것으로 분석됩니다. 다만, 새마을금고는 예금자보호법이 아닌 개별법에 따라 자체 기금으로 보호되므로, 법 개정 시 상호금융권의 보호 한도도 함께 상향될지 여부가 중요합니다.
예금자보호 대상 상품은 보통예금, 정기예금, 적금 등 원금 보장형 상품이며, 펀드나 주식, 변액보험 등 투자형 상품은 보호 대상에서 제외됩니다. 따라서 새마을금고 예금 가입 시에도 본인의 예금 상품이 보호 대상에 해당하는지 반드시 확인해야 합니다. 예금자보호 한도 상향은 금융 소비자에게 더 큰 안정성을 제공하며, 자산 관리 전략 수립에 중요한 변화를 가져올 것으로 예상됩니다.