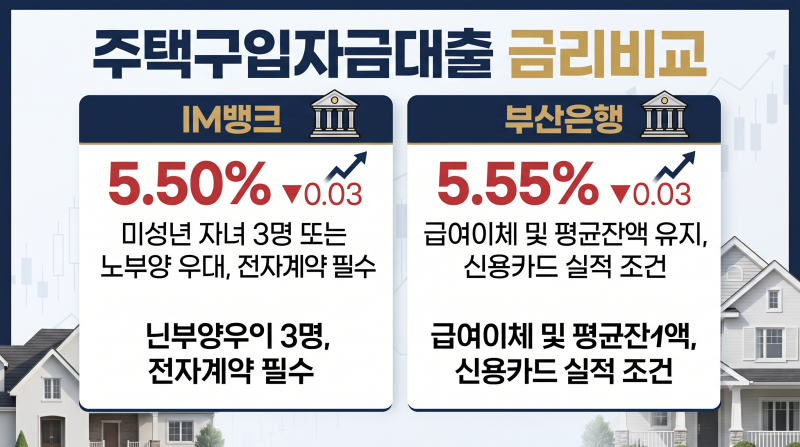
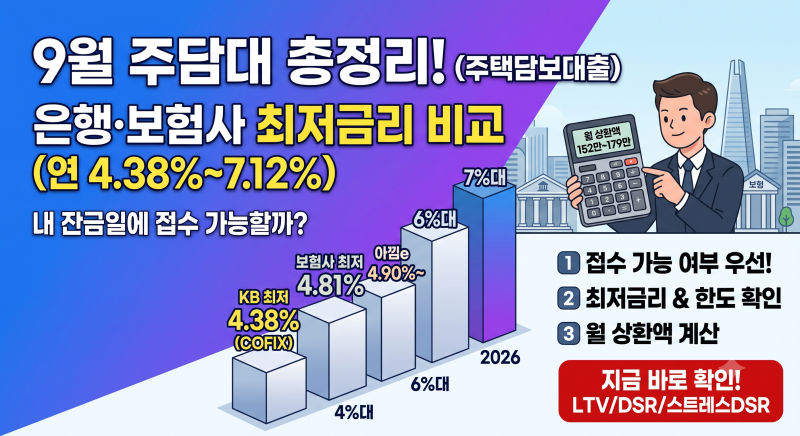
최근 부동산 시장의 변화와 금리 인하 기대감으로 주택담보대출에 대한 관심이 높아지고 있습니다. 특히 부산은행을 포함한 지방은행의 주택담보대출 상품이 시중은행과 함께 비교 대상으로 떠오르고 있습니다. 하지만 단순히 최저금리 수치만 보고 접근하기보다는 본인의 소득 조건과 자금 용도에 맞는 상품을 꼼꼼하게 비교하는 지혜가 필요합니다. 주택담보대출은 기준금리 외에도 상품 종류, 대출기간, 상환방식, 우대조건, 담보물건, 신용조건 등에 따라 실제 적용금리가 달라질 수 있습니다.
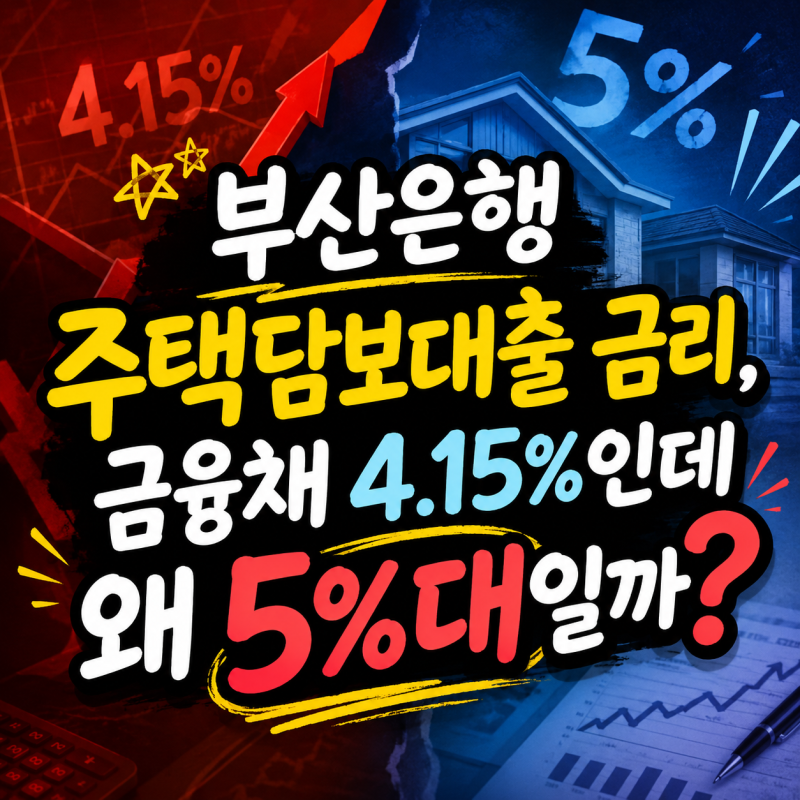
실제 블로그 후기들을 살펴보면, 부산은행 주택담보대출의 최저금리가 금융채 금리에 가산금리가 붙고 부수거래 우대조건을 충족했을 때 형성된다는 점이 강조됩니다. 예를 들어, 금융채 3년물 4.15%에 가산금리 1.9%가 붙어 6.05%가 출발점이며, 급여이체, 평균잔액 유지, 신용카드 사용 등 3가지 부수거래 조건을 모두 충족하면 0.6% 우대받아 5.45%까지 낮아질 수 있습니다. 하지만 이 조건을 모두 충족하지 못하면 금리가 다시 올라가는 구조이므로, 최저금리만 보고 판단하기보다는 실제 적용 가능한 금리를 확인하는 것이 중요합니다.
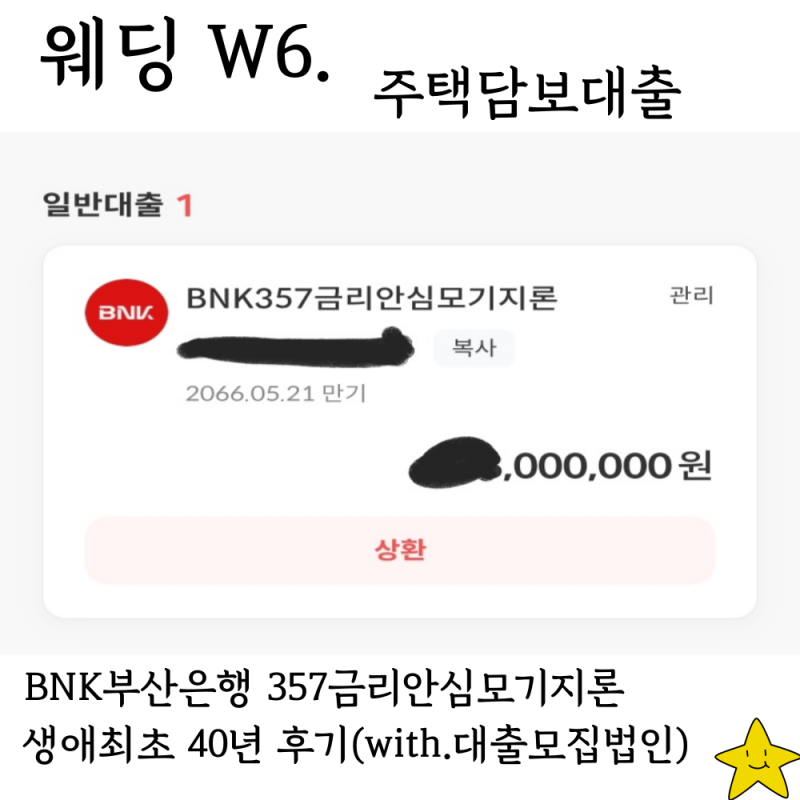
대출 상담사들은 인터넷에 공개된 최저금리가 모든 고객에게 동일하게 적용되는 것이 아니라고 조언합니다. 부산은행의 BNK행복스케치모기지론이나 BNK357 금리안심 모기지론 등 다양한 상품이 있으며, 고정금리와 변동금리 중 선택할 수 있습니다. 따라서 대출을 신청하기 전에는 본인의 상황에 맞는 상품을 선택하고, 우대조건 충족 여부를 면밀히 검토하여 실제 적용될 금리를 정확히 파악하는 것이 현명한 대출 전략입니다.