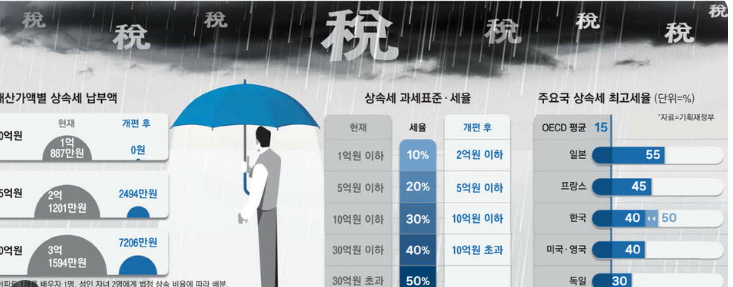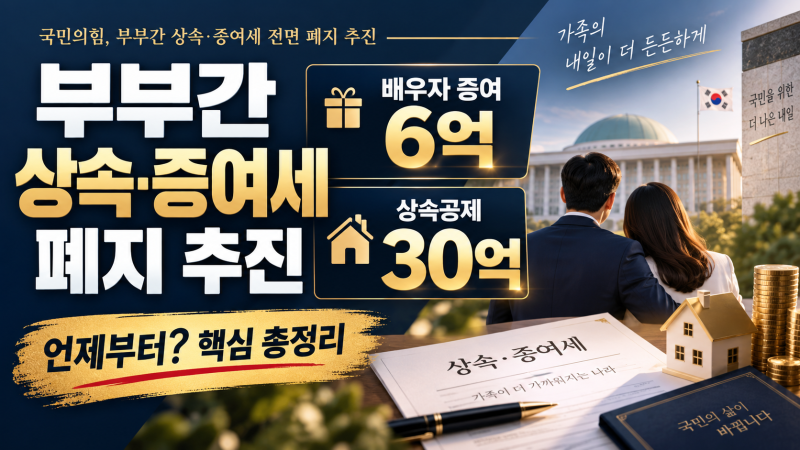
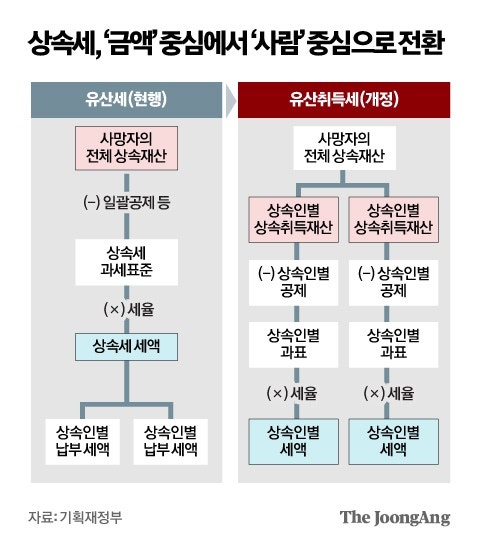
최근 정치권과 정부를 중심으로 부부간 상속세 및 증여세 전면 폐지 또는 대폭 완화 논의가 급물살을 타면서 세간의 관심이 집중되고 있습니다. 이는 평생 함께 일군 공동 재산에 대해 배우자 사망 시 세금이 부과되는 현행 제도에 대한 불만과, 부부간 재산 이전이 세대 간 이동이 아닌 동일 세대 내 수평적 이동이라는 인식이 확산된 데 따른 것입니다. 특히 미국, 영국 등 주요 선진국이 무제한 배우자 공제를 도입하여 부부간 상속에 세금을 물리지 않는 추세도 이러한 논의에 힘을 싣고 있습니다.
실제 블로그 후기들을 살펴보면, 많은 이들이 현재 법안이 최종 통과되지 않은 상태이므로 기존 상속세 및 증여세법 규정이 그대로 적용된다는 점을 강조하고 있습니다. 현행법상 부부간 증여는 10년간 합산하여 6억 원까지만 증여세가 공제되며, 배우자 상속의 경우 최소 5억 원에서 최대 30억 원까지 공제를 받을 수 있습니다. 따라서 논의 중인 개정안과 현행 기준의 차이를 명확히 구분하여 세무상 실수를 방지해야 한다는 의견이 지배적입니다.
일부 블로거들은 10억 원 아파트의 경우 현재도 상속세가 발생하지 않을 가능성이 높다는 구체적인 계산 사례를 제시하며, 배우자 상속세가 폐지된다 해도 모든 경우에 세금이 없어지는 것은 아니라고 설명합니다. 또한, 이번 발표가 정책 제안 단계임을 인지하고 섣불리 재산을 이전했다가는 가산세 폭탄을 맞을 수 있으므로 정확한 사실관계 확인이 필수적이라고 조언합니다. 이처럼 실제 적용되는 세금 규정과 논의 중인 개정안을 명확히 이해하는 것이 중요합니다.