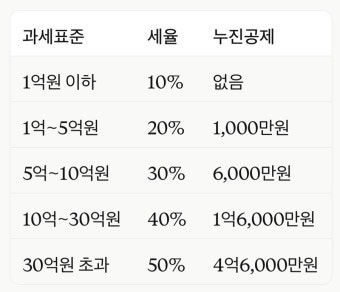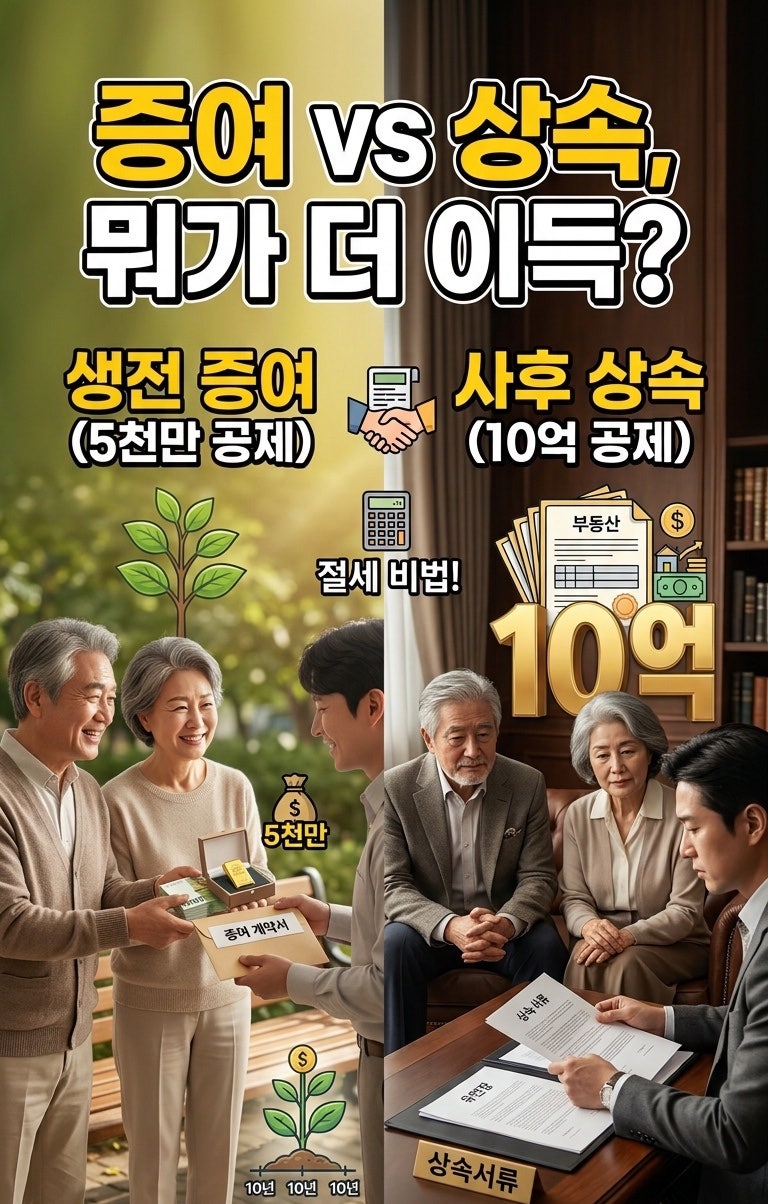
부모 자식 간 증여는 사회 통념상 인정되는 소액의 용돈을 제외하고는 증여세 과세 대상에 해당합니다. 특히 명절 용돈이라는 이름으로 큰 금액을 주고받을 경우 과세 대상이 될 수 있어 주의가 필요합니다. 증여세는 증여재산공제를 먼저 빼고 남은 과세표준에 세율을 적용하는 누진 구조로 되어 있으며, 최근 10년 동안의 증여를 합산하여 계산하는 것이 특징입니다.
블로거들은 증여세 계산 시 가장 먼저 공제액을 확인해야 한다고 강조합니다. 성인 자녀는 직계존속으로부터 10년간 5천만원, 미성년 자녀는 2천만원까지 공제받을 수 있으며, 이는 부모님 각각이 아닌 직계존속 전체를 합산한 금액입니다. 또한, 2024년부터는 혼인 및 출산 시 최대 1억원까지 추가 공제가 가능하여, 기본 공제와 합산하면 개인당 1억 5천만원까지 세금 없이 증여받을 수 있다는 점을 주목하고 있습니다.
증여세 면제 한도는 10년 주기로 갱신되므로, 자녀의 생애 주기에 맞춰 계획적인 증여를 통해 세 부담을 줄일 수 있습니다. 혼인신고일 전후 2년 이내 또는 자녀의 출생일/입양일로부터 2년 이내에 증여받는 경우 추가 공제 혜택을 활용할 수 있으며, 양가 부모님의 지원을 합치면 부부 기준으로 최대 3억원까지 비과세 증여가 가능합니다. 다만, 혼인 공제와 출산 공제는 통합하여 최대 1억원 한도로 적용되므로 세부 일정을 꼼꼼히 확인해야 합니다.