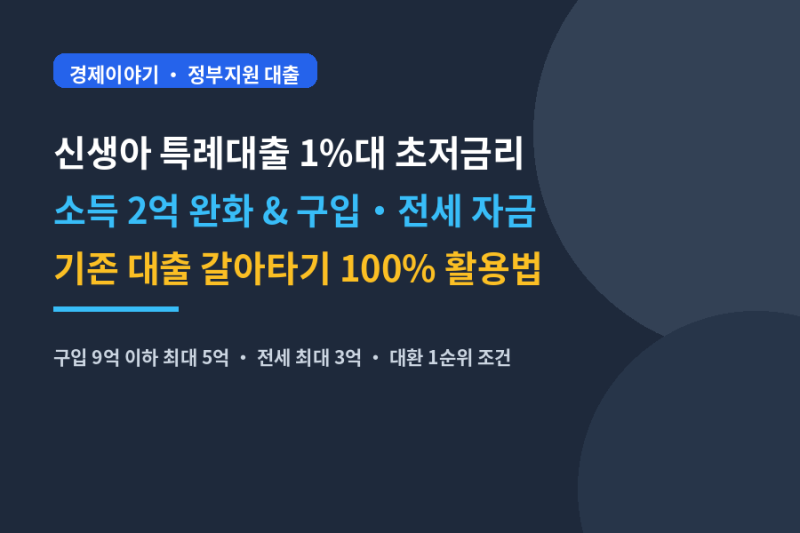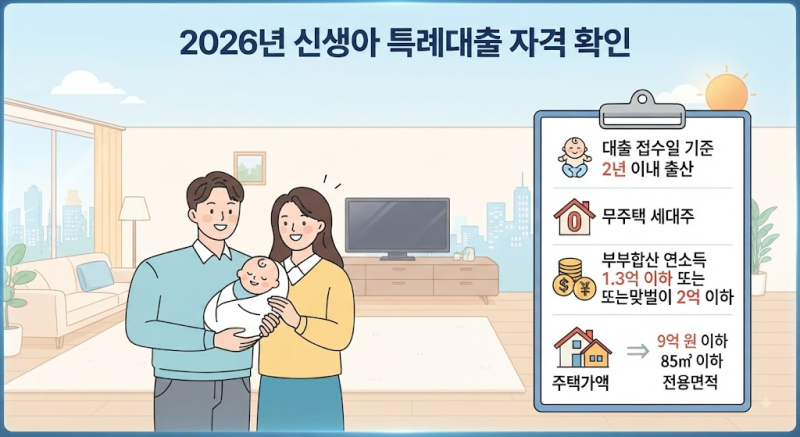


신생아 특례 대환대출은 출산 가구의 주택담보대출 부담을 덜어주기 위해 정부가 지원하는 정책입니다. 특히 최근 소득 요건이 대폭 완화되면서 많은 부부들이 이자 절감 기회를 얻고자 대환을 고려하고 있습니다. 초기에는 맞벌이 부부의 소득 문턱이 낮아 신청이 어려웠으나, 현재는 부부 합산 연 소득 기준이 최대 2억 원 이하까지 확대 적용되어 더 많은 가구가 혜택을 볼 수 있게 되었습니다.
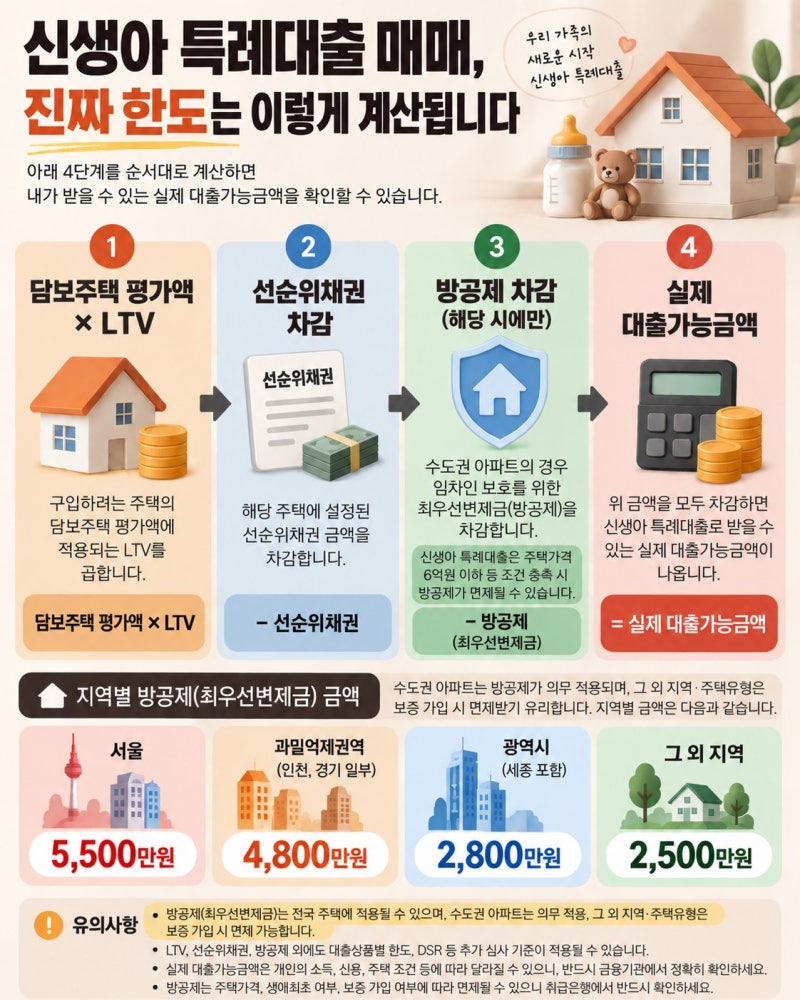
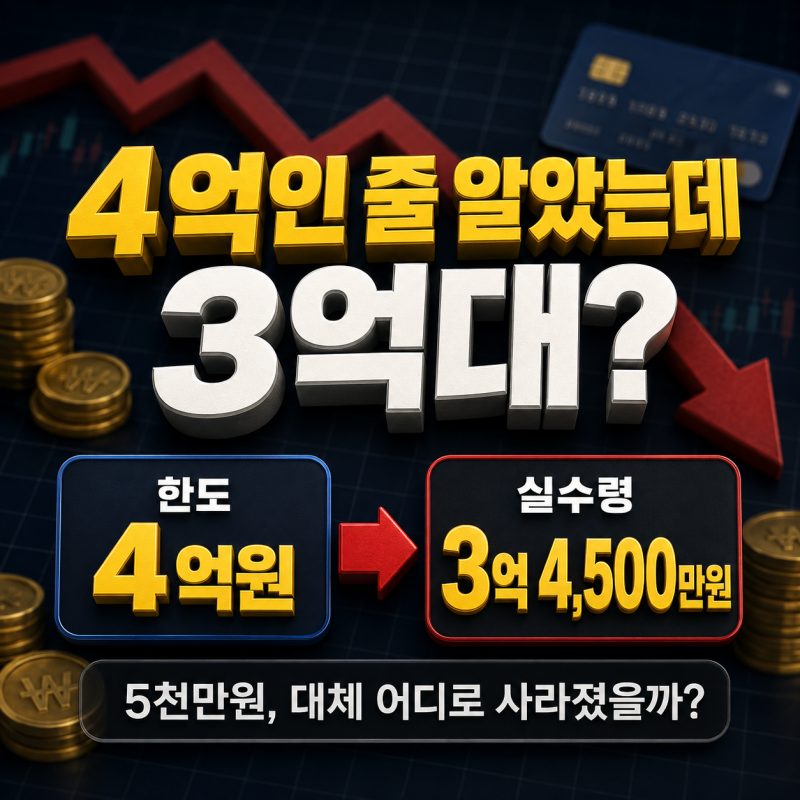
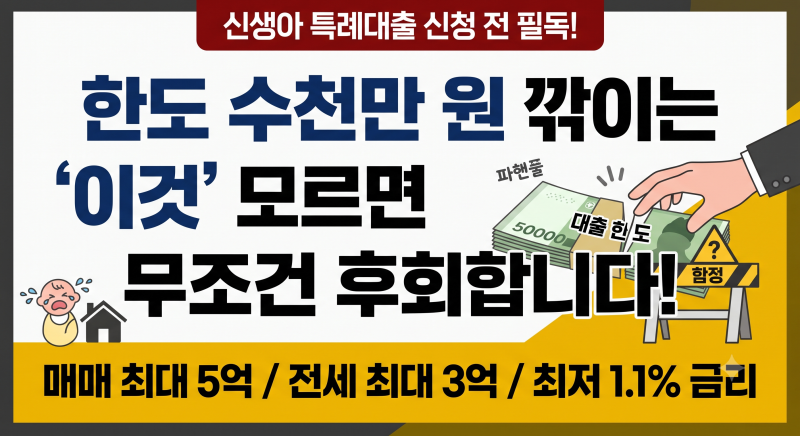
하지만 소득 기준을 통과했더라도 예상보다 대출 한도가 줄어들어 당황하는 사례가 많습니다. 이는 주택담보대출 시 적용되는 '방공제(소액임차보증금 공제)' 제도 때문입니다. 방공제는 은행이 주택 경매 시 소액 임차인 보호를 위해 최우선변제금만큼 한도에서 미리 빼두는 금액으로, 이로 인해 실제 대출 가능 금액이 크게 줄어들 수 있습니다. 이를 방지하기 위해 MCI(모기지신용보증) 또는 MCG(모기지신용보증) 보증 활용이 중요합니다.
대환 신청 전에는 출산 시기, 주택 가격, 전용면적, 정확한 소득 산정 등 여러 체크리스트를 꼼꼼히 확인해야 합니다. 특히 신규 대출과 대환 대출의 소득 기준이 다를 수 있으므로 본인의 목적에 맞는 기준을 정확히 파악하는 것이 중요합니다. 또한, 육아휴직 중인 경우 소득 산정 방식이 복잡할 수 있으니 관련 서류를 미리 준비하고 기금e든든 홈페이지를 통해 재확인하는 것이 좋습니다.