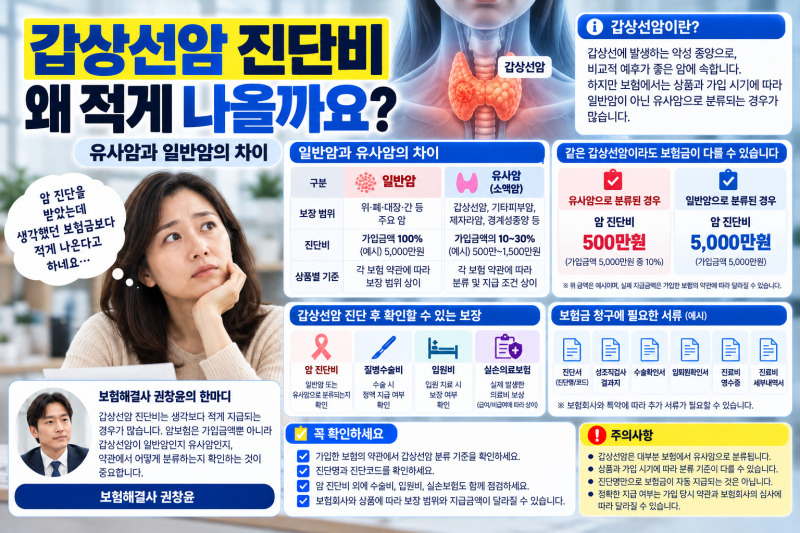

갑상선암 진단비는 일반암 진단비와 다르게 책정되는 경우가 많아 보험 가입 시 주의 깊게 살펴봐야 합니다. 대부분의 보험 상품에서 갑상선암은 기타피부암, 제자리암, 경계성종양과 함께 ‘유사암’으로 분류되기 때문입니다. 이로 인해 일반암 진단비가 5천만 원으로 설정되어 있어도 갑상선암 진단 시에는 그보다 적은 금액이 지급될 수 있으며, 이는 가입 시기와 보험 상품의 약관에 따라 달라질 수 있습니다.
실제 블로그들에서는 갑상선암이 남녀 전체 암 발생률 1위를 차지할 정도로 흔하지만, 보험에서는 유사암으로 분류되어 진단비가 적게 책정되는 현실을 지적하고 있습니다. 특히 남성의 경우 갑상선암이 여성보다 늦게 발견되고 재발 및 사망 위험이 높다는 점이 강조되며, 림프절 전이 사례도 적지 않음에도 유사암으로 분류되는 경우가 많아 보험 설계 시 유사암 진단비의 중요성을 강조합니다. 일부 블로그에서는 유사암 진단비를 처음부터 높게 설정하기 어렵다면 일정 기간마다 보장금액이 늘어나는 체증형 상품을 고려하는 방법도 제시하고 있습니다.
따라서 암보험을 준비할 때는 일반암 진단비뿐만 아니라 유사암 진단비가 얼마인지, 그리고 가입 시기와 특약 구성에 따른 지급 조건과 금액을 면밀히 확인하는 것이 중요합니다. 갑상선암은 5년 상대생존율이 높지만, 수술 범위와 상태에 따라 추가 치료 및 추적 관찰이 필요할 수 있으므로, 치료 비용 부담을 줄이기 위해 실제 지급될 진단비 규모를 정확히 파악하는 것이 현명합니다.