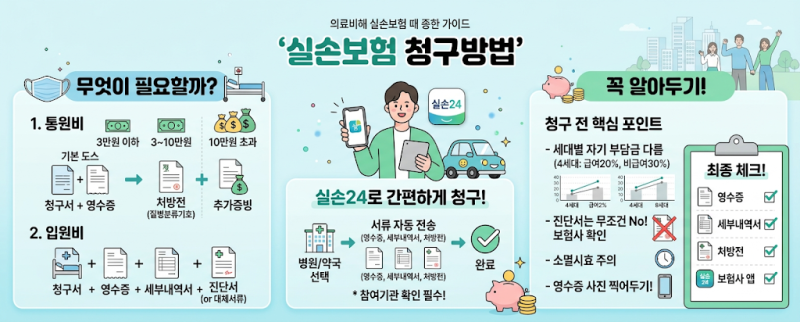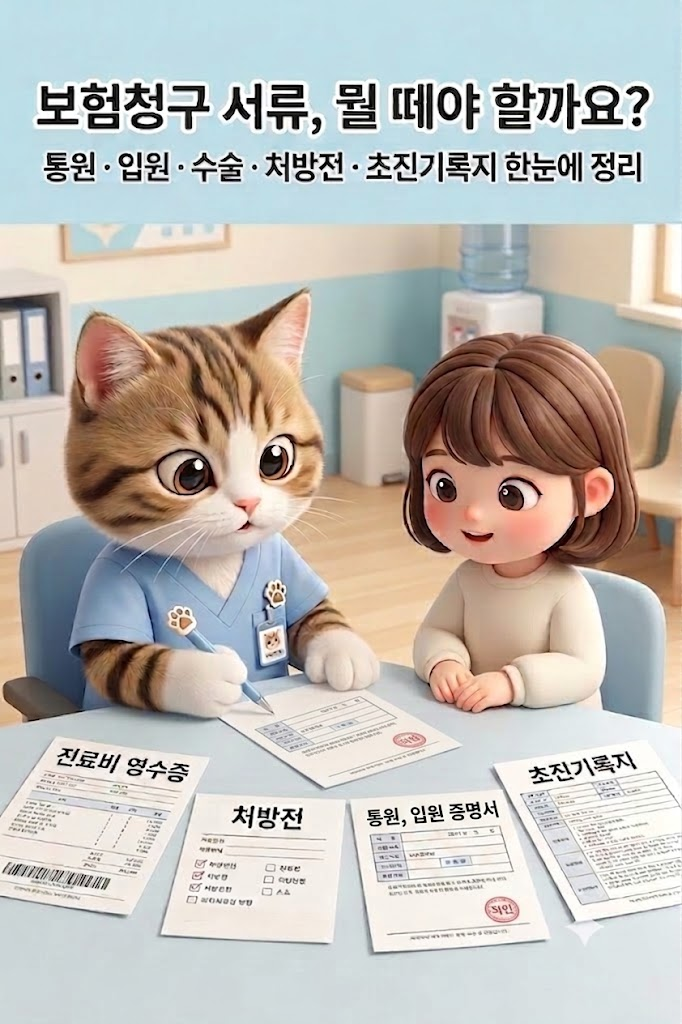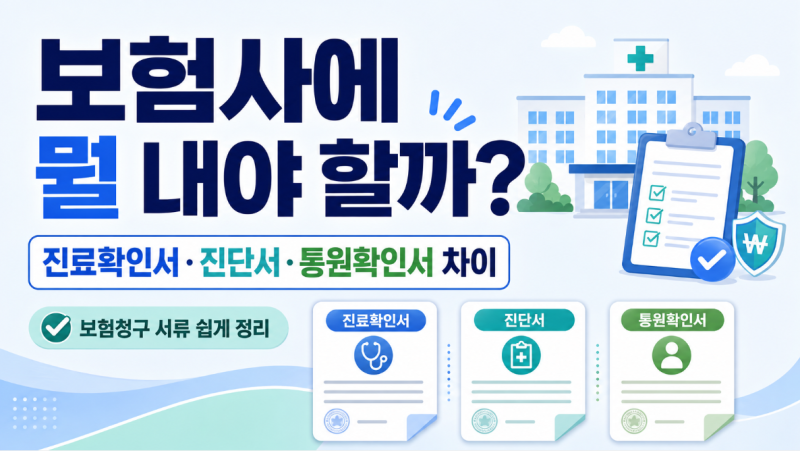

병원 진료 후 보험금을 청구할 때 진단서, 진료확인서, 통원확인서 등 다양한 서류 앞에서 혼란을 겪는 경우가 많습니다. 각 서류는 증명하는 내용과 발급 비용이 다르므로, 무조건 진단서부터 발급받기보다는 보험사가 요구하는 서류를 먼저 확인하는 것이 중요합니다. 특히 진단서는 의학적 판단이 담긴 서류로 골절, 수술, 입원 등 정확한 진단 내용이 필요할 때 요구되며, 진료확인서는 특정 진료 사실을, 통원확인서는 통원 날짜를 증명하는 서류입니다.
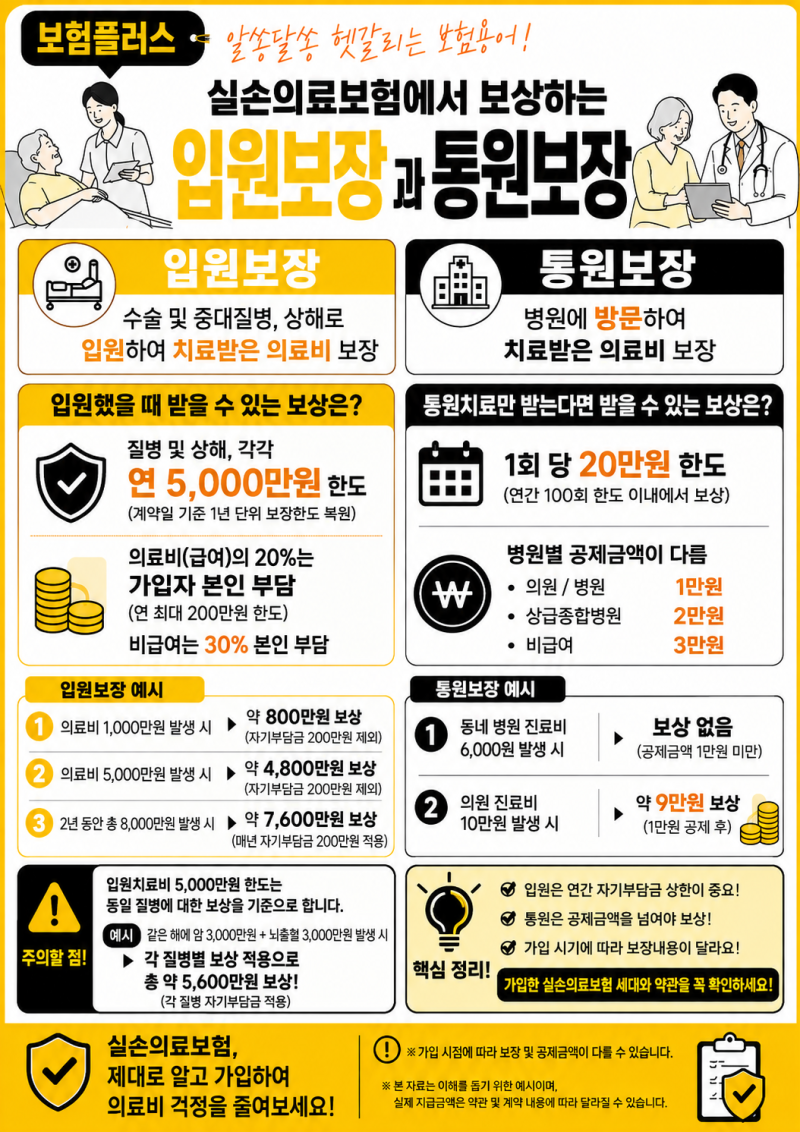
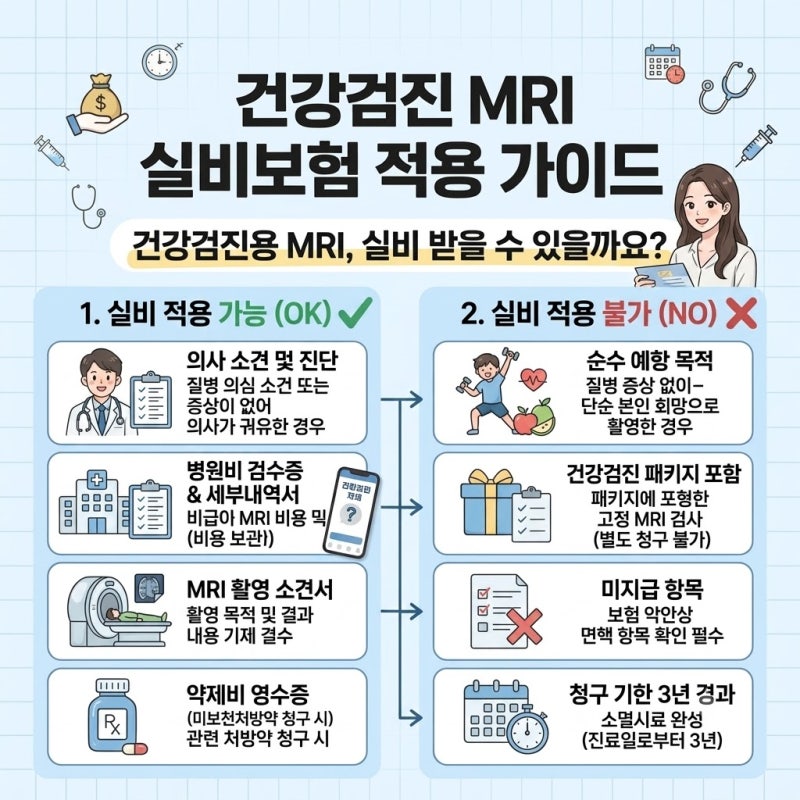
실손보험 청구 시 예상보다 적은 보험금에 당황하는 경우도 빈번합니다. 이는 병원비 전체가 보장 대상이 아니며, 약관에 명시된 자기부담금이 공제되기 때문입니다. 4세대 실손의 경우 급여 통원 시 의원 1만 원, 종합병원 2만 원의 최소 공제액이 적용되며, 비급여 통원은 보장 대상 의료비의 30%와 3만 원 중 큰 금액이 공제됩니다. 따라서 진료비 영수증과 세부내역서를 통해 보장 제외 항목과 자기부담금을 확인하는 것이 필요합니다.
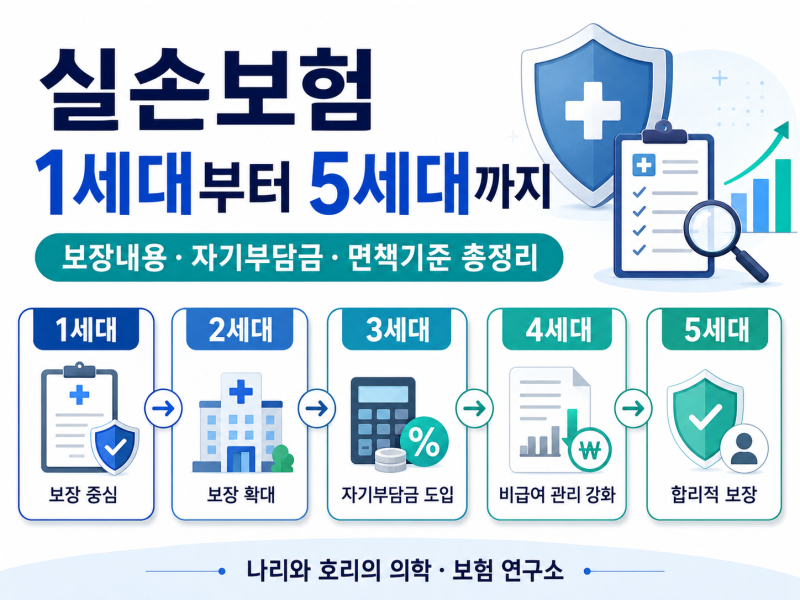
실손보험은 가입 시기에 따라 1세대부터 5세대까지 세대별 차이가 존재합니다. 세대가 뒤로 갈수록 보험료는 저렴해지지만 자기부담금은 커지고 비급여 보장은 좁아지는 경향을 보입니다. 특히 2026년 5월 출시된 5세대 실손은 중증과 비중증 비급여를 명확히 구분하여 보장 내용에 차등을 두었으므로, 본인의 실손보험 세대를 정확히 파악하고 약관을 확인하는 것이 현명한 보험금 청구의 핵심입니다.