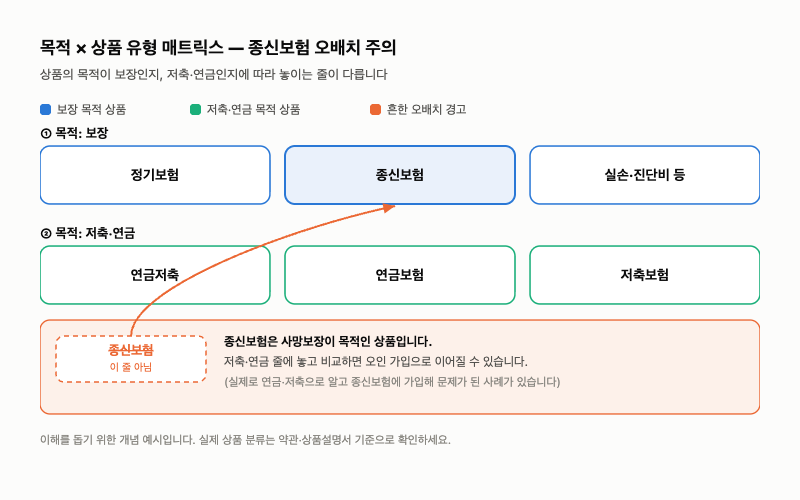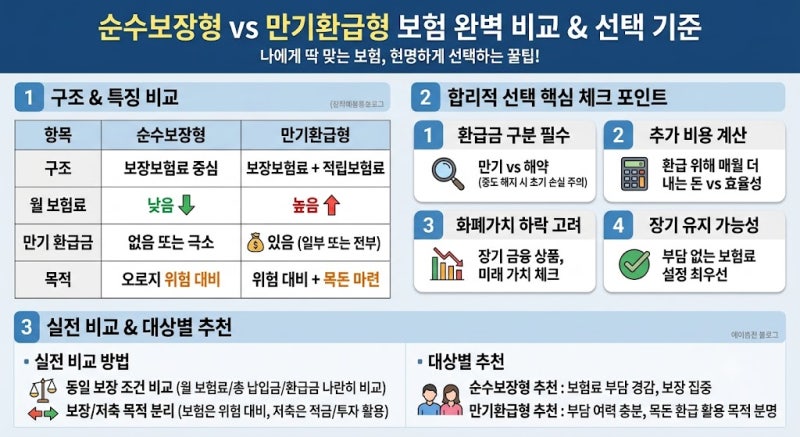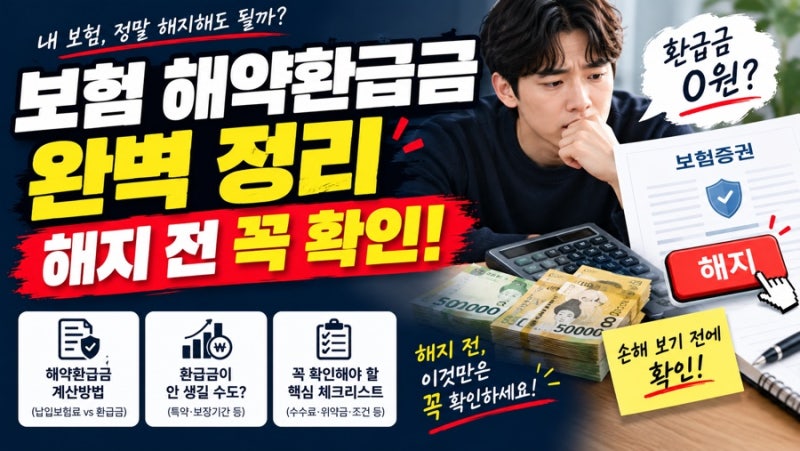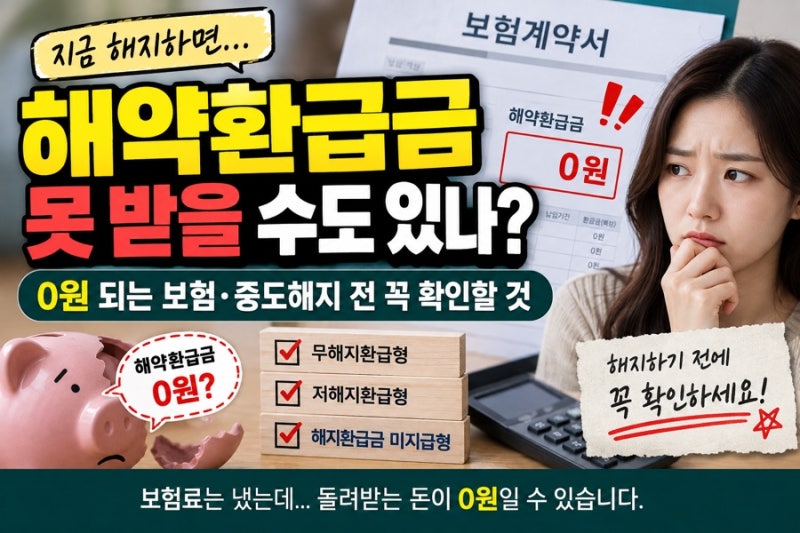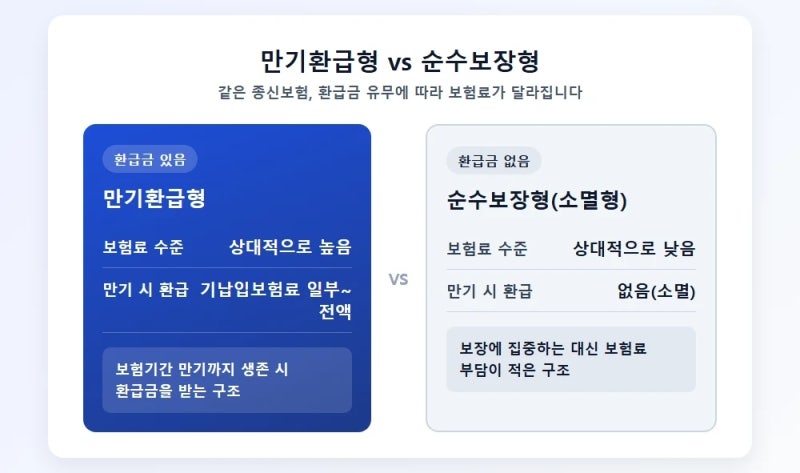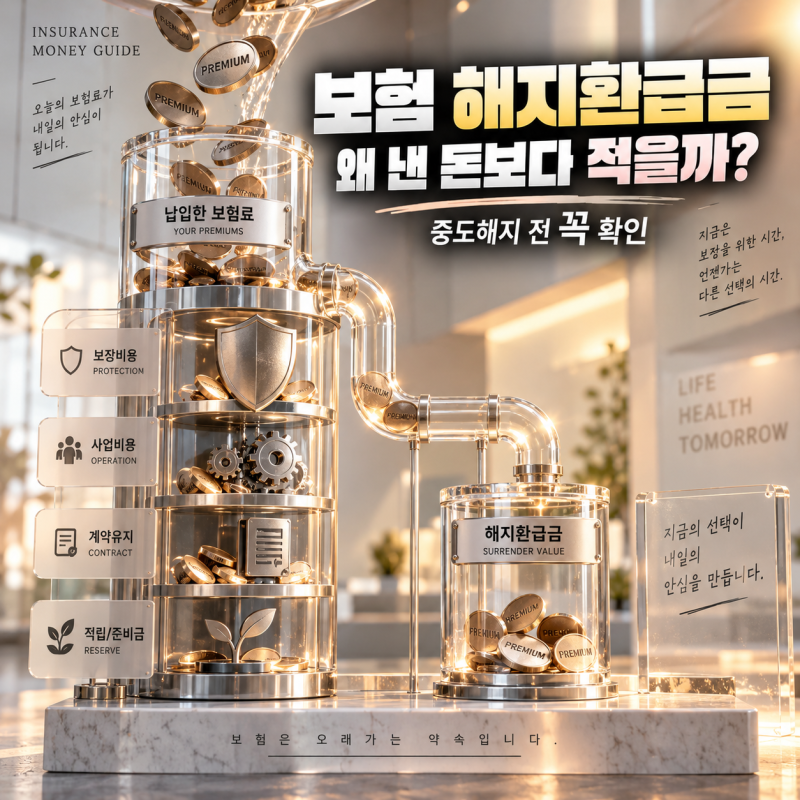

보장성보험은 위험 보장을 목적으로 하는 금융 상품으로, 납입한 보험료가 은행 적금처럼 전액 적립되지 않습니다. 보험료에는 위험보험료, 사업비, 계약 유지 비용 등이 포함되어 있어, 만기환급금이나 해지환급금이 납입 원금보다 적을 수 있습니다. 특히 만기환급형 보험은 순수보장형보다 보험료가 높게 책정되며, 만기 시 돌려받는 환급금은 추가 납입한 적립보험료에 이자가 붙어 지급되는 구조입니다. 이러한 보장성보험의 특성을 이해하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 많은 가입자가 보장성보험의 해지환급금이 예상보다 적어 놀라는 경우가 많습니다. 이는 보험료 중 상당 부분이 보장 유지와 사업비로 사용되기 때문입니다. 만기환급형 보험의 경우, 순수보장형 대비 보험료가 2배 가까이 높을 수 있으며, 이 추가 납입액이 적립되어 만기 시 환급됩니다. 하지만 이 적립금의 이율은 은행 예금보다 낮거나 비슷한 수준이어서, 단순히 저축 목적으로 접근하기에는 불리할 수 있습니다.
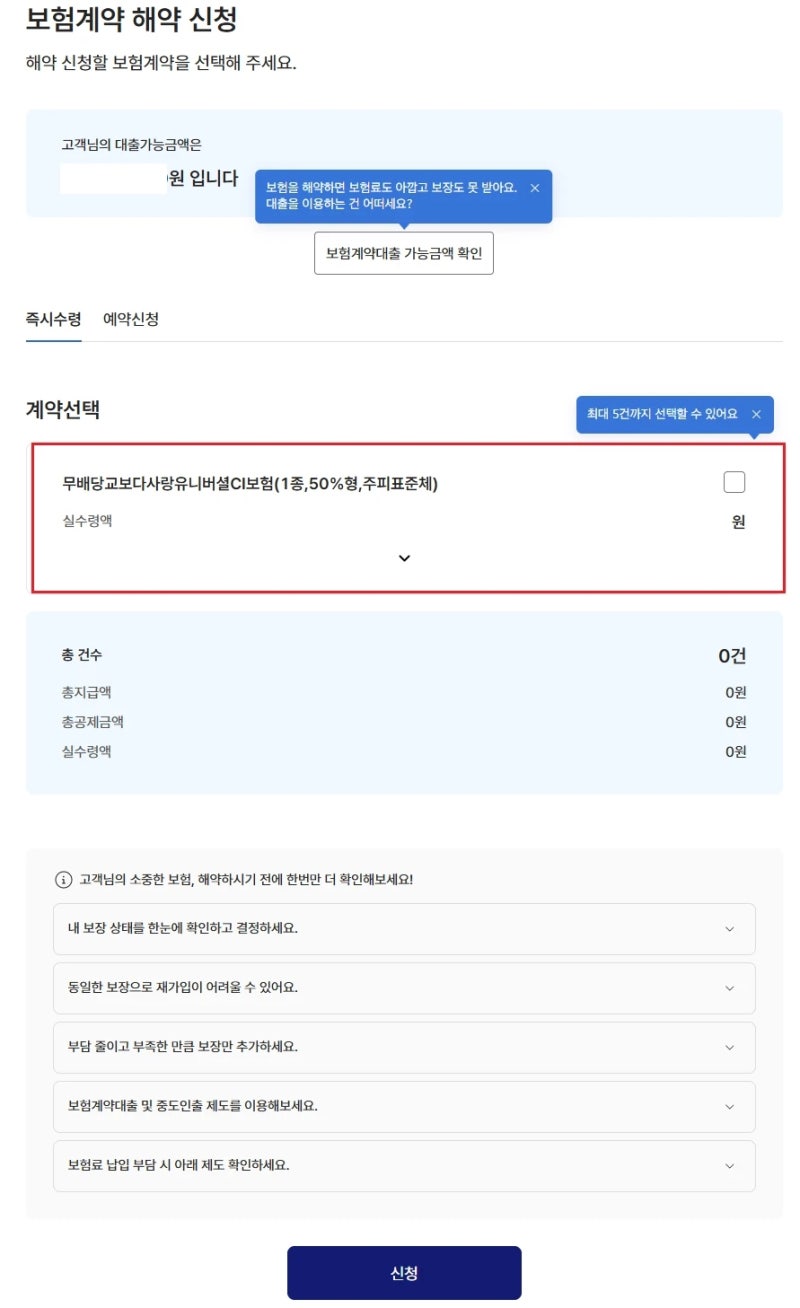
보험 가입 시에는 월 보험료뿐만 아니라 연도별 예상 해지환급금을 반드시 확인해야 합니다. 또한, 급전이 필요할 경우 보험 해지 대신 중도인출이나 보험계약대출을 고려할 수 있습니다. 중도인출은 적립금 범위 내에서 이자 없이 인출 가능하지만, 만기환급금이나 사망보험금이 줄어들 수 있습니다. 반면 보험계약대출은 이자가 발생하지만 보장 금액을 유지할 수 있으므로, 개인의 상황에 맞춰 신중하게 선택하는 것이 현명합니다.