
무보험차사고벌금은 자동차보험 미가입 상태에서 사고를 일으켰을 때 부과되는 형사적 처벌로, 많은 운전자가 그 심각성을 간과하고 있습니다.
의무보험인 자동차보험과 운전자 본인의 형사 책임을 대비하는 운전자보험의 차이를 명확히 이해하지 못해 예상치 못한 법적, 재정적 어려움에 직면하는 경우가 많습니다.
특히 현재 에도 무보험 차량 운행으로 인한 사고는 사회적 문제로 대두되고 있으며, 관련 법규와 처벌 수위에 대한 관심이 높아지고 있습니다.
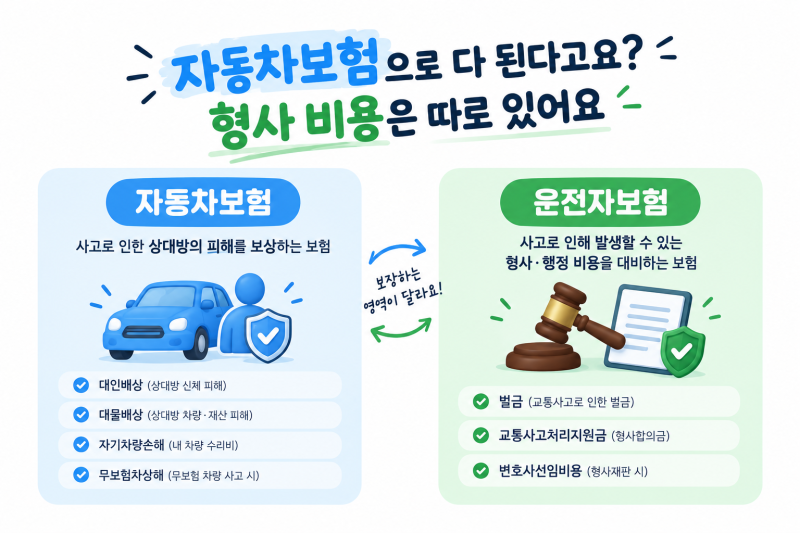
실제 블로거들은 자동차보험이 상대방 피해 배상에 중점을 두는 반면, 운전자보험은 벌금, 변호사 선임비용 등 운전자 본인의 형사·행정적 비용을 보장한다고 강조합니다.
무보험차 사고 피해자의 경우, 본인 자동차보험의 '무보험차 상해' 특약을 활용하여 보상받을 수 있으며, 이때 피해자 과실이 없다면 보험료 할증이 발생하지 않는다는 점이 중요한 특징입니다. 이는 피해자에게 실질적인 대처 방안을 제공합니다.
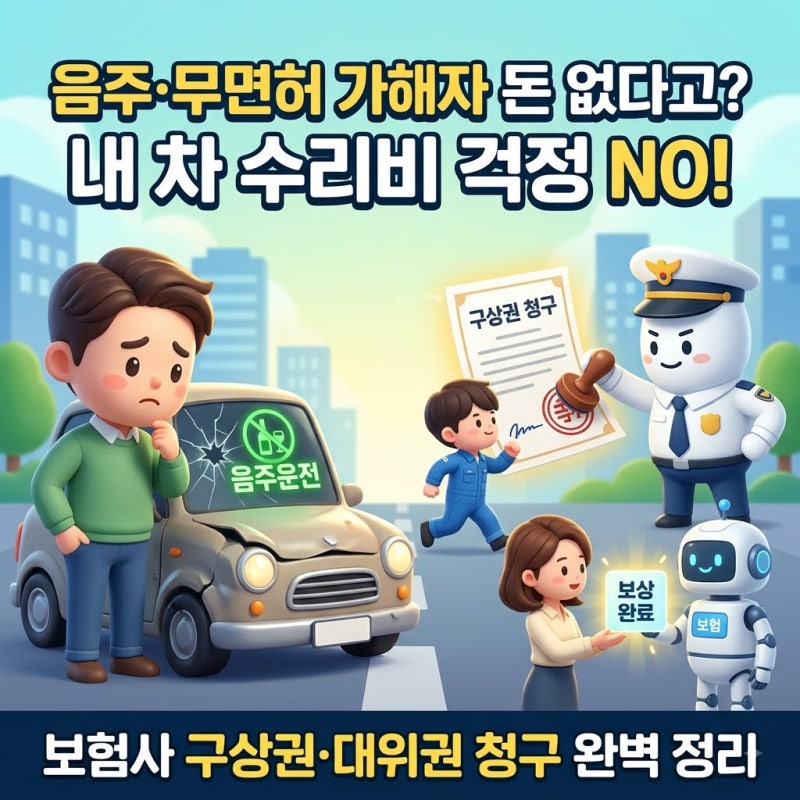
무보험차 사고 발생 시 피해자는 자신의 보험사 '무보험차 상해' 특약을 통해 대인·대물 보상을 빠르게 처리할 수 있습니다. 가해자는 종합보험 미가입 상태에서 인명 피해를 유발하면 형사처벌 대상이 되므로, 합의를 시도할 가능성이 높습니다.
무보험 운전자는 최대 1천만원의 벌금과 함께 행정처분까지 받을 수 있어, 사고 발생 전 반드시 적절한 보험 가입 여부를 확인하는 것이 중요합니다.