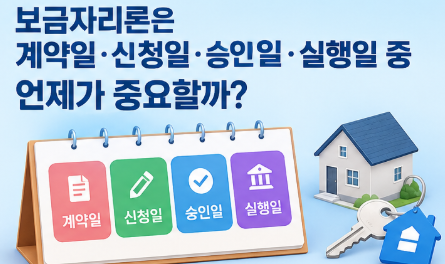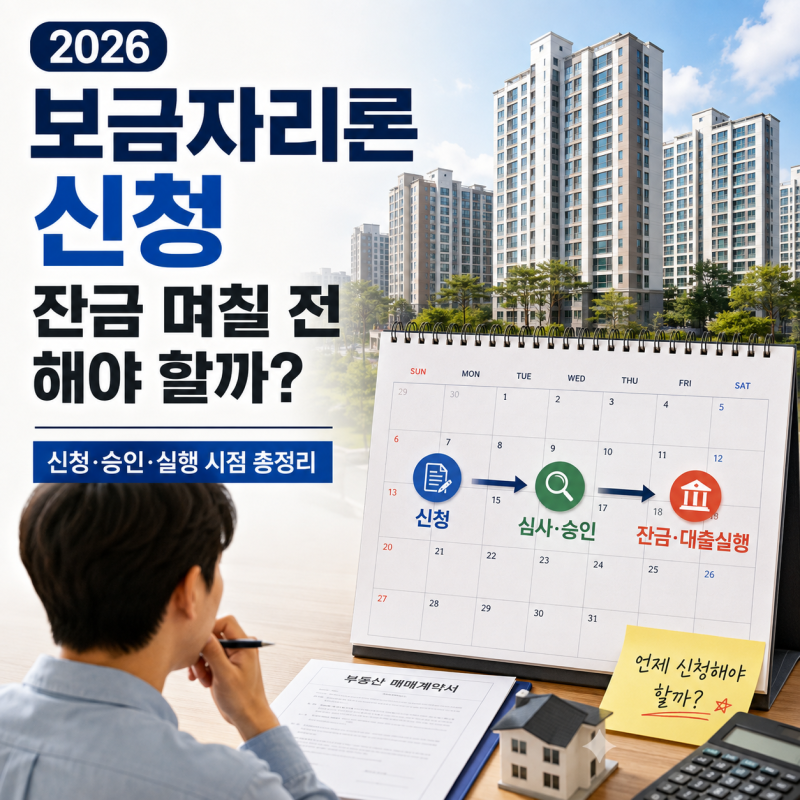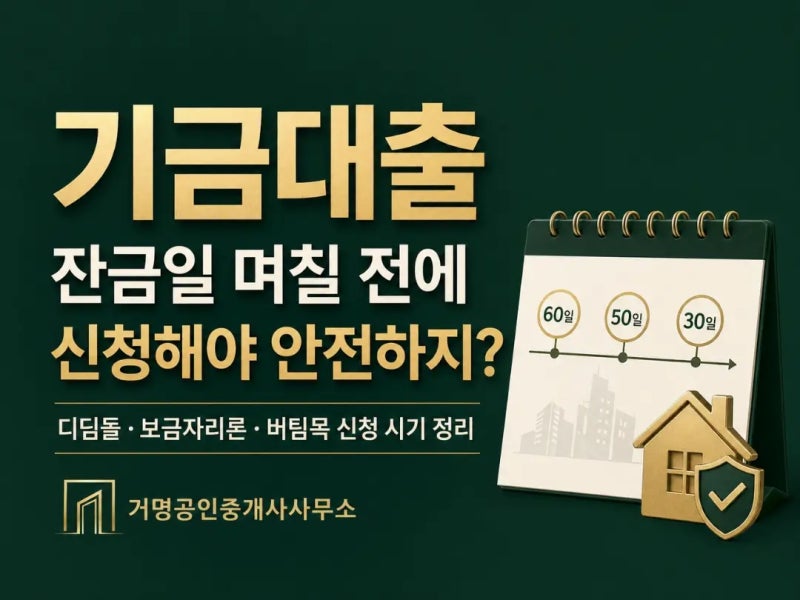
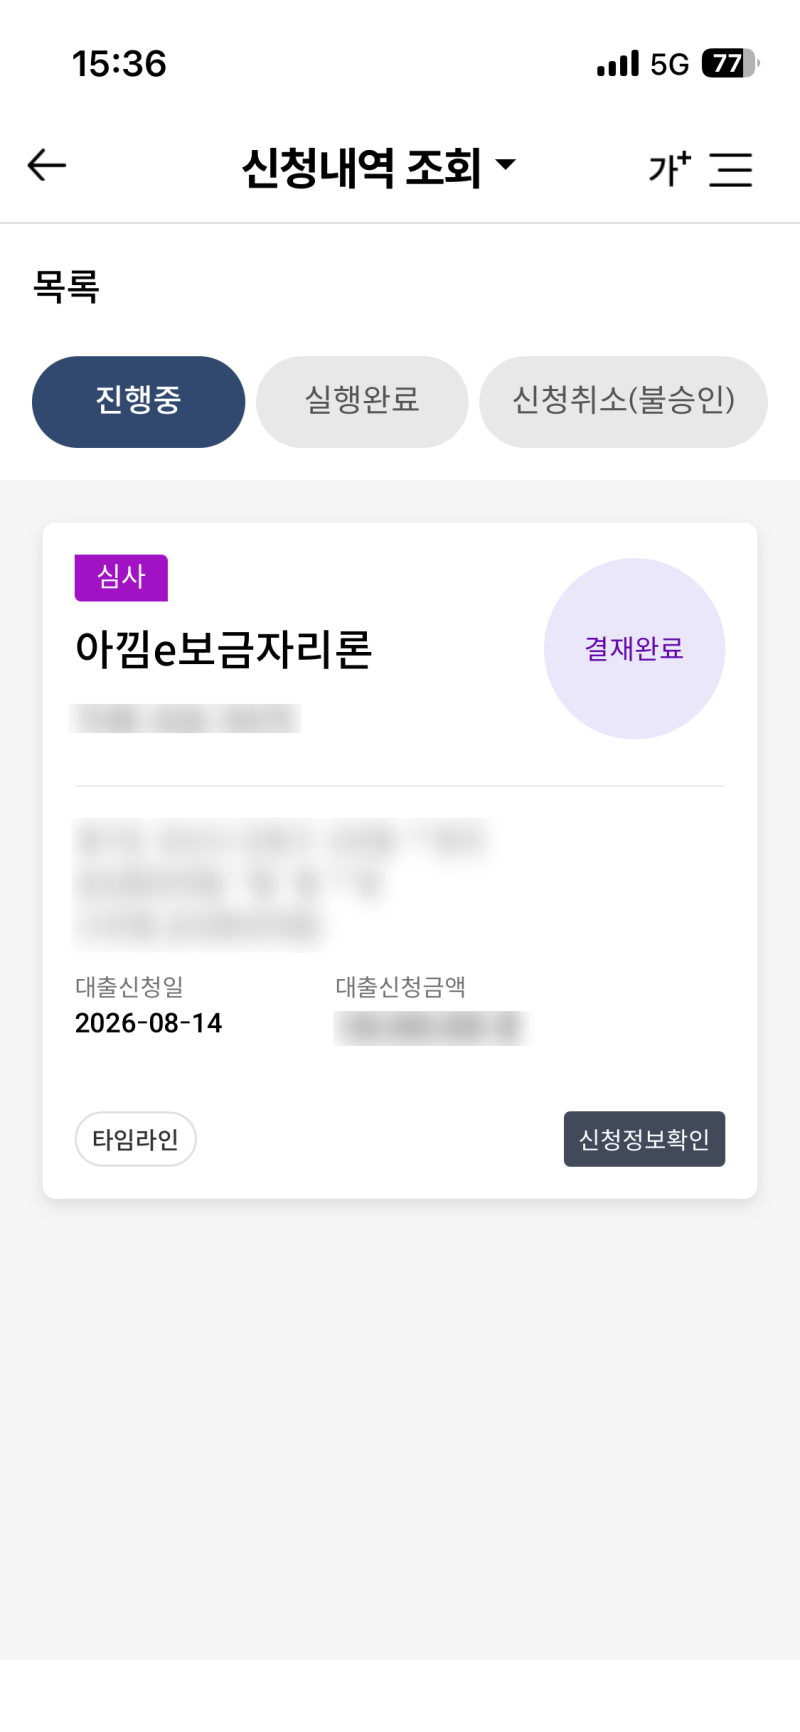

보금자리론은 주택 구입 시 중요한 자금 마련 수단으로, 특히 잔금일에 맞춰 대출을 실행해야 하는 경우 신청 시기와 절차를 정확히 이해하는 것이 중요합니다. 많은 분들이 '60일 걸린다'는 말만 듣고 잔금 두 달 전까지 기다리지만, 이는 승인과 실행의 처리기한을 의미하며 반드시 그 기간만큼 기다려야 하는 것은 아닙니다. 한국주택금융공사의 공식 기준에 따르면 신청일로부터 60일 이내 승인, 승인일로부터 30일 이내 실행, 그리고 신청일로부터 90일 이내 전체 실행이 완료되어야 합니다.
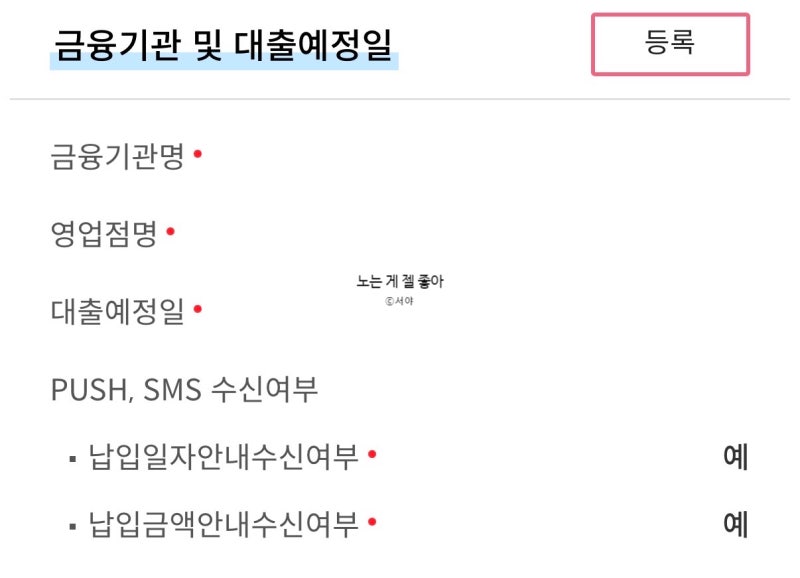
실제 블로그 후기들을 살펴보면, 잔금일이 임박했을 때 보금자리론을 처음 신청하는 것이 가장 위험하다는 공통된 의견이 있습니다. 단순히 신청 가능 여부보다는 잔금일에 실제 대출 실행이 가능한지를 금융기관과 즉시 확인하는 것이 중요합니다. 소득, 주택 가격, 기존 부채, 주택 보유 수 등 여러 심사 단계를 거치므로, 잔금 3일 전과 같이 촉박한 상황에서는 매도인과의 약속을 지키기 어려울 수 있습니다.
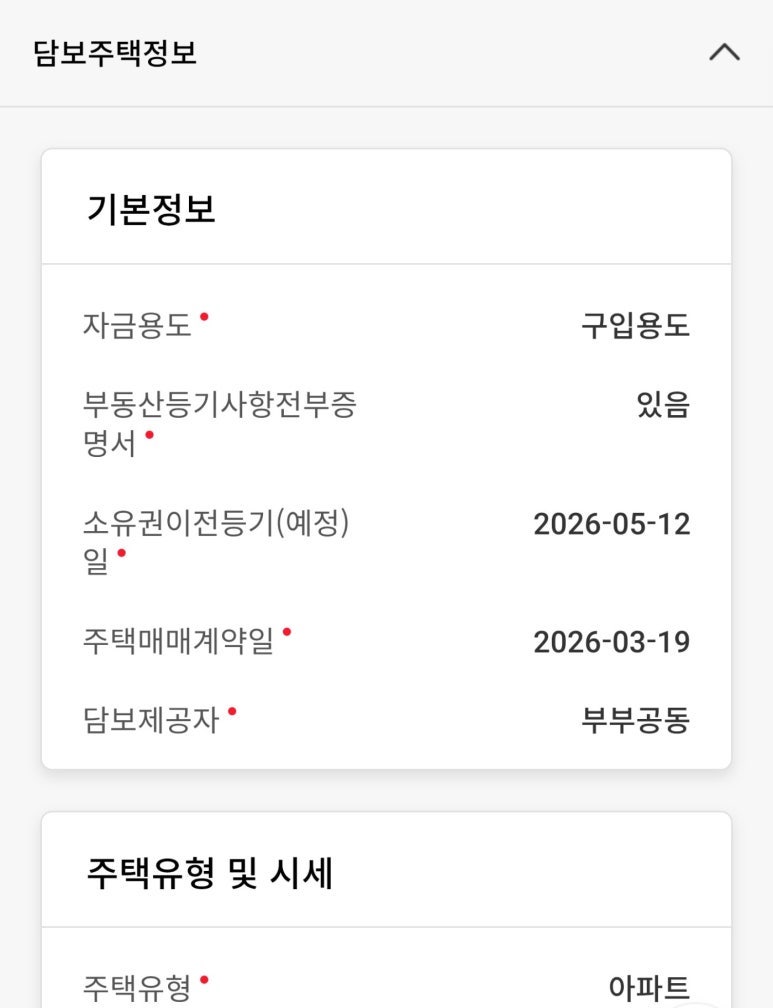
따라서 잔금일 약 60~70일 전부터 보금자리론 신청을 준비하는 것이 실무적인 권장 시점입니다. 이는 공식 심사 처리기한에 여유를 두고 역산한 것으로, 잔금일로부터 역으로 계산하여 대출 실행일을 맞추는 전략이 필요합니다. 잔금일이 한 달도 남지 않았다면, 신청부터 하기보다는 해당 일정에 실행이 가능한지 먼저 확인하고 계약상 잔금 일정을 함께 관리하는 것이 안전합니다.