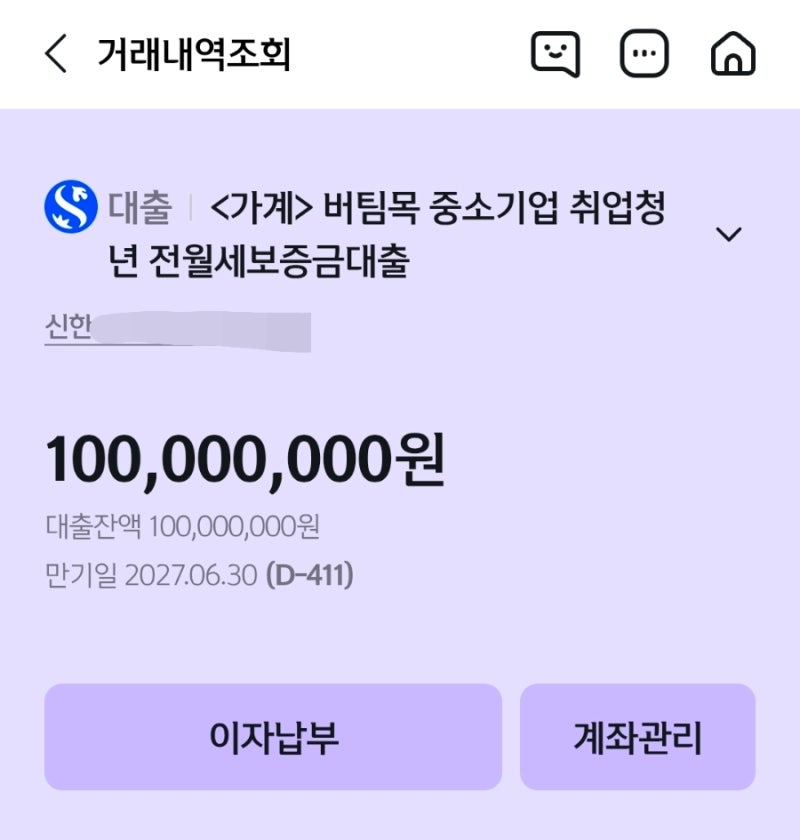
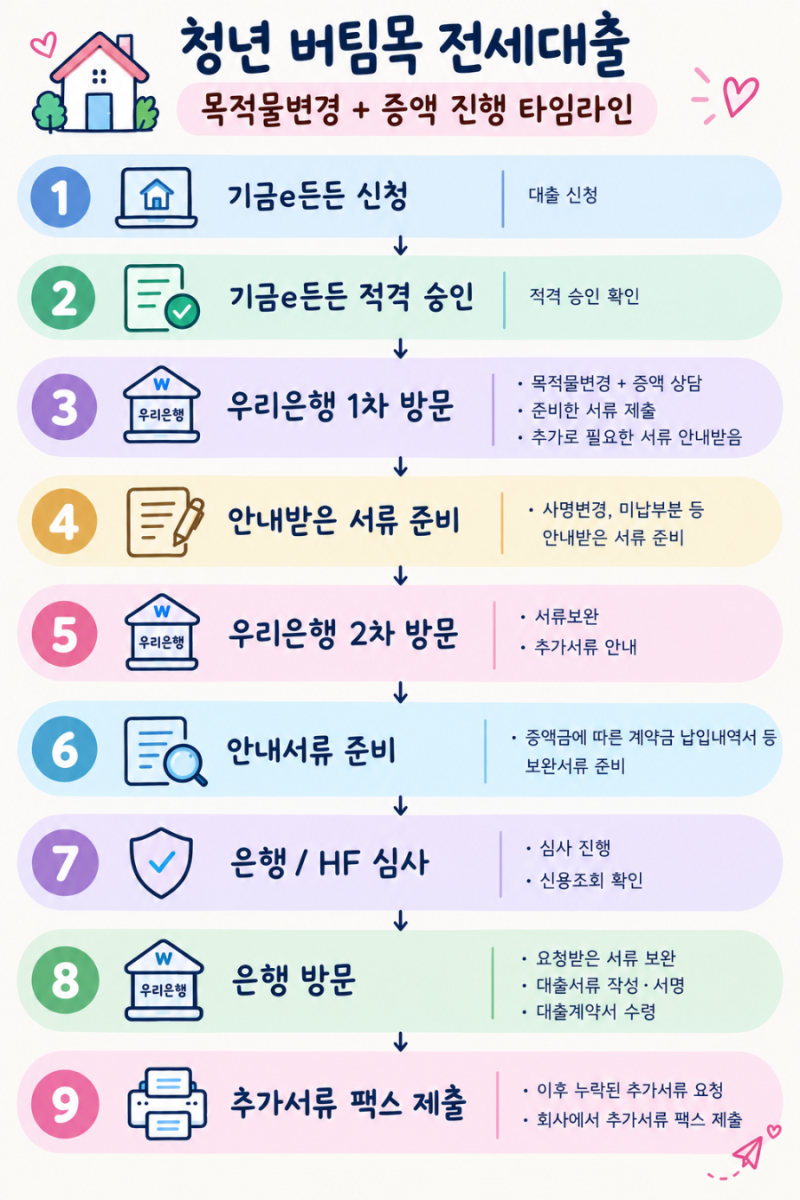
버팀목 전세대출은 이사 시 대출을 새로 받지 않고 기존 조건을 유지한 채 임차주택만 변경하는 '목적물변경' 제도를 제공합니다. 특히 청년 버팀목의 경우, 결혼 후 부부합산 소득이 증가하더라도 기존 대출 접수 시점에 따라 소득 재심사 없이 대출 유지가 가능한 경우가 많아 많은 신혼부부들이 주목하고 있습니다. 이는 기존 대출 이용자들에게 안정적인 주거 환경을 제공하는 중요한 정책으로 평가받고 있습니다.
실사용자들은 목적물변경 시 증액이 없는 경우 소득 재심사가 이루어지지 않는다는 점을 가장 큰 장점으로 꼽습니다. 다만, 보증기관(HF 또는 HUG)에 따라 심사 방식에 차이가 있어, HF는 차주의 신용도와 소득을 중심으로 심사하는 반면 HUG는 주택 자체의 안전성을 꼼꼼히 심사하는 특징이 있습니다. 또한, 전세 보증금이 인상될 경우 증액 대출을 통해 차액을 충당할 수 있지만, 대출 실행일로부터 1년 이상 거주 및 직전 대출 실행일로부터 1년 이상 경과 등의 조건을 충족해야 합니다.
목적물변경은 잔금일 당일 전입신고와 서류 제출이 매우 중요하며, 이 타이밍을 놓치면 대출 유지에 어려움이 발생할 수 있습니다. 또한, 무주택 요건이나 주택 면적 등 기존 대출 자격 요건은 변경 후에도 계속 충족해야 합니다. 2025년 중 청년 버팀목 전세대출 한도가 2억원에서 1억5천만원으로 줄어들 예정이므로, 기존 대출자들은 한도 변경 전후의 규정을 면밀히 확인하는 것이 필요합니다.