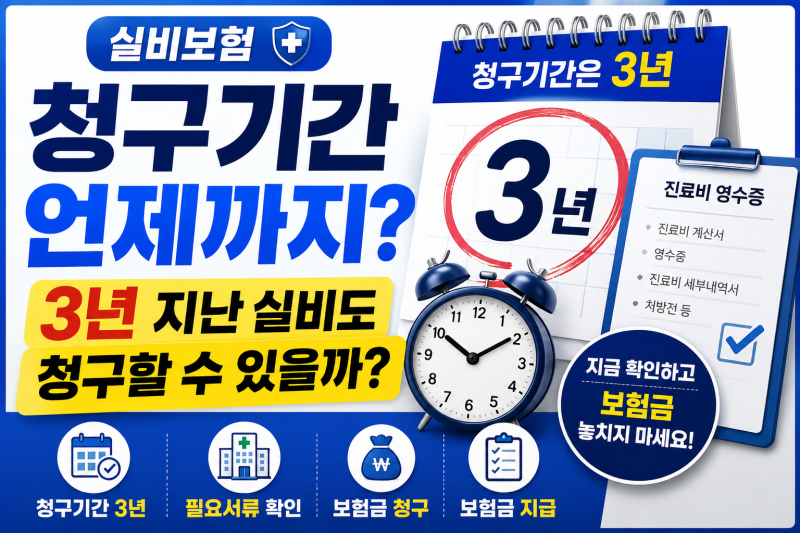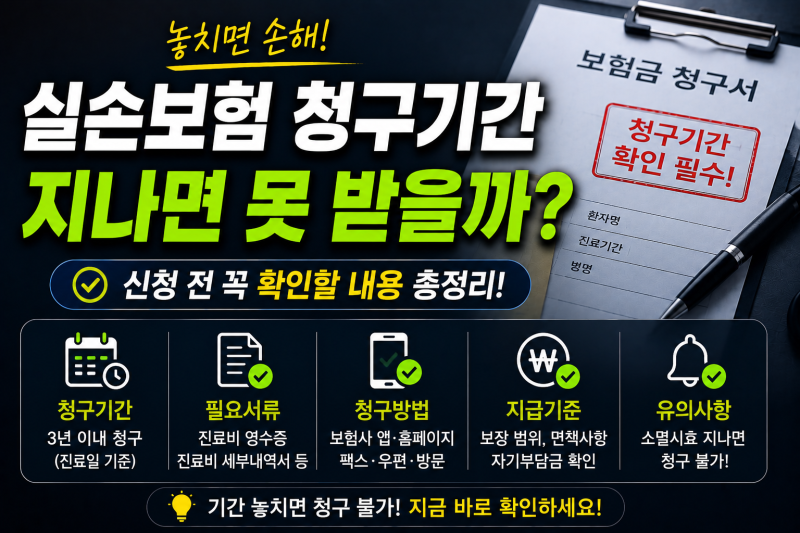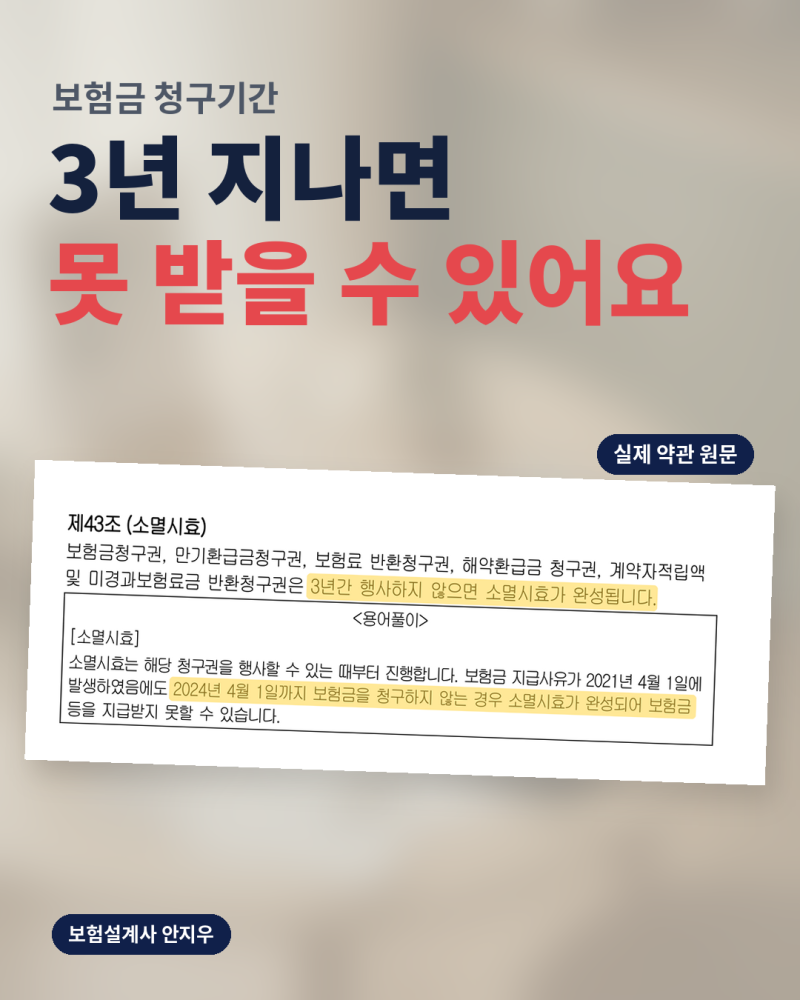
실손보험 청구 기간은 상법 제662조에 따라 기본적으로 3년으로 규정되어 있습니다. 많은 분들이 병원비를 뒤늦게 발견했을 때, 이 3년이라는 기간 때문에 보험금 청구가 불가능하다고 오해하는 경우가 많습니다. 하지만 현재 에도 이 기준은 유효하며, 단순히 3년이 지났다고 해서 무조건 청구가 불가능한 것은 아닙니다. 핵심은 3년의 기산점이 언제부터 시작되는지 정확히 아는 것입니다.
실제 블로그 후기들을 살펴보면, 보험금 청구 기간 3년은 보험 가입일이나 계약 종료일이 아닌, '보험사고가 발생한 날' 즉, 진료일이나 치료일을 기준으로 계산된다는 점을 강조합니다. 대법원 판례 역시 특별한 사정이 없는 한 보험사고 발생 시점부터 소멸시효가 진행된다고 보고 있습니다. 따라서 오래된 영수증을 발견했다면, 금액보다는 진료 날짜를 먼저 확인하여 3년이 지나지 않은 건이라면 청구를 검토할 수 있습니다.
블로거들은 오래된 병원비를 발견했을 때 가장 먼저 치료 날짜를 확인하고, 당시 가입했던 실손보험의 유효 여부와 보장 대상 여부를 검토할 것을 조언합니다. 특히 보험사가 청구를 거절하더라도, 소멸시효 기산점에 대한 법적 해석이 다를 수 있으므로 무조건 포기하기보다는 정확한 정보를 확인하고 청구서를 제출하는 것이 중요합니다. 복잡한 사례의 경우 보험회사에 소멸시효 기산점을 문의하는 것이 현명한 방법입니다.