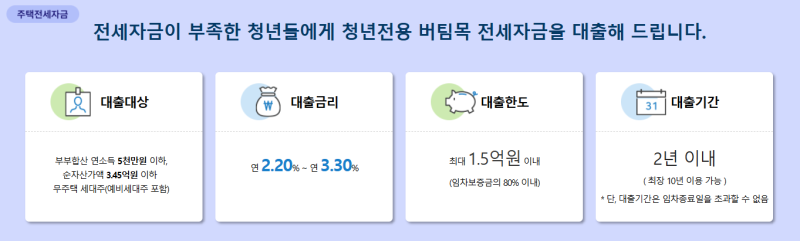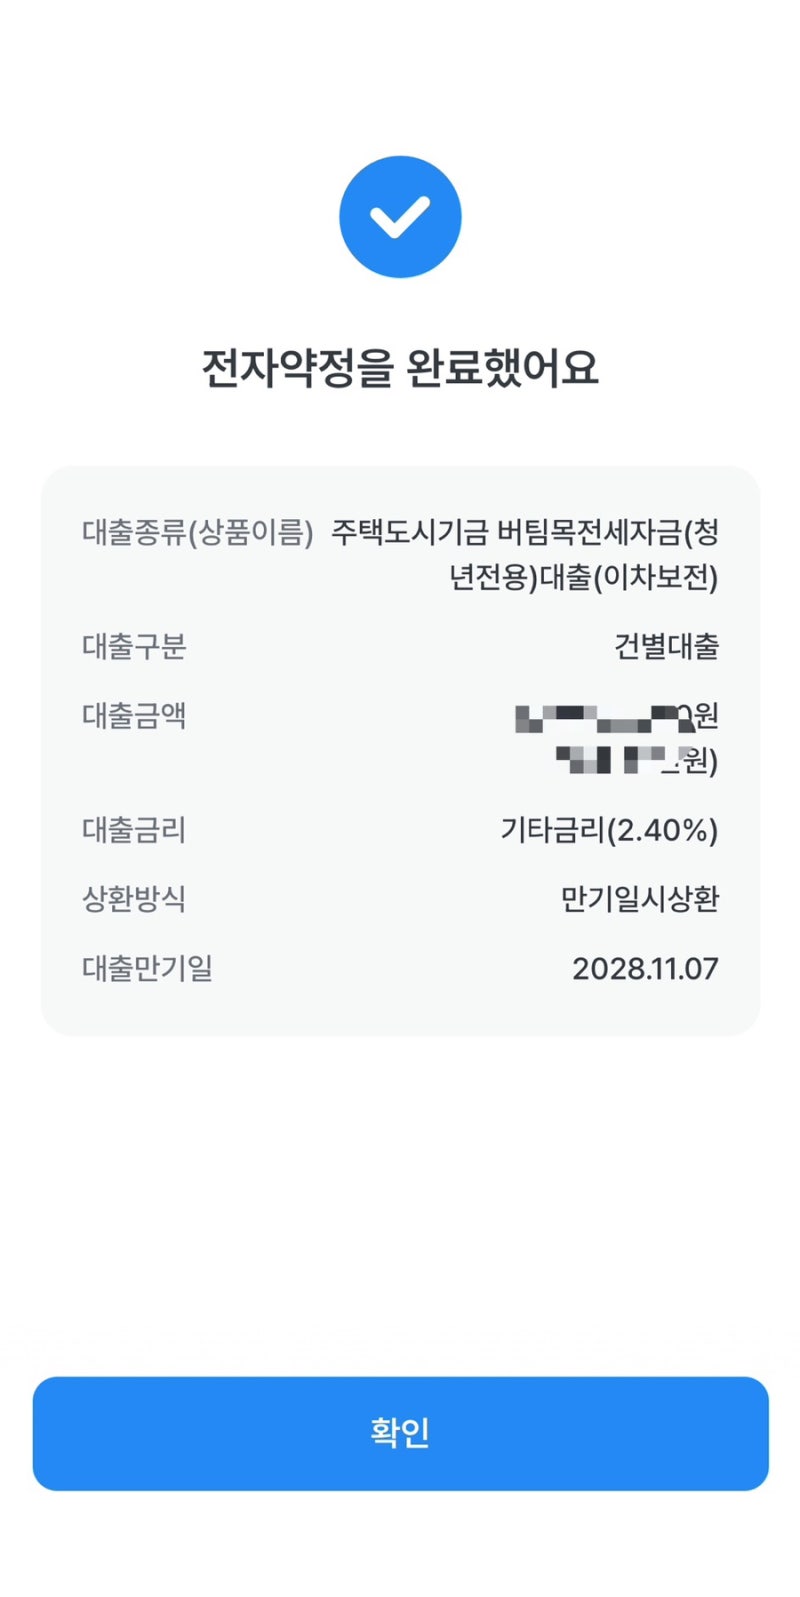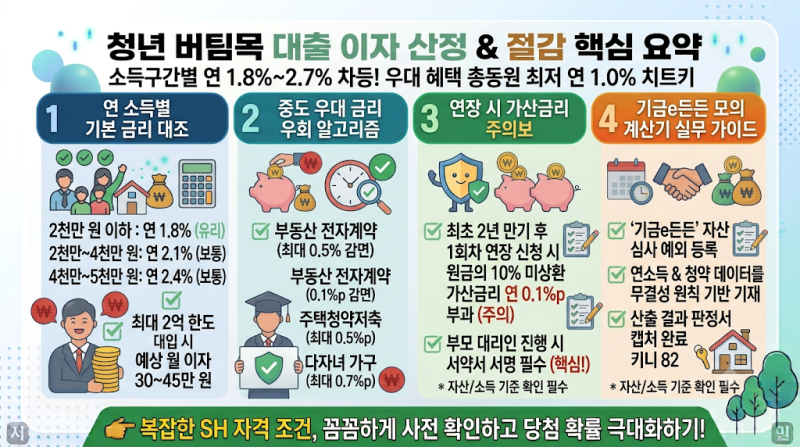
버팀목전세자금대출은 전세 계약 연장 시 원금의 10%를 상환하거나 연 0.2%p의 가산금리를 선택할 수 있는 상환방법을 제공합니다. 이는 대출 만기 시점에 목돈 상환 부담을 줄여주면서도, 미상환 시 이자 부담이 증가하는 구조로 설계되어 있습니다. 특히 청년버팀목전세대출의 경우, 연장 시 소득 재심사를 통해 소득 기준을 초과하면 일반 버팀목 금리가 적용될 수 있으므로 주의가 필요합니다.
실사용자들은 연장 시 10% 원금 상환 대신 가산금리를 선택하는 경우, 2년 동안 약 60만 원의 이자를 추가로 부담하게 된다고 분석합니다. 반면, 1,500만 원을 상환하면 2년 동안 이자가 약 136만 원 줄어들어 여유 자금이 있다면 상환하는 것이 유리하다는 의견이 많습니다. 중도상환수수료가 없으므로 자금 유동성에 따라 합리적인 선택이 가능합니다.
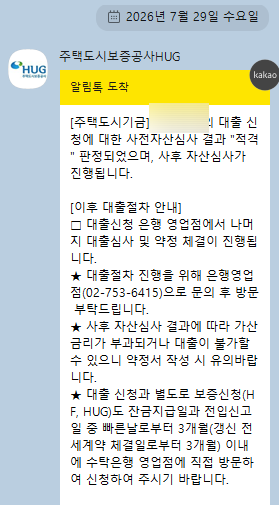
중소기업 취업청년 우대금리를 받은 대출은 첫 번째 연장에 한해 상환 및 가산금리 없이 연장됩니다. 또한, 대출 연장 신청은 만기 한 달 전까지 대출받은 은행 영업점에 갱신 계약서를 지참하여 방문해야 하며, 전세 계약만 연장되었다고 대출이 자동으로 연장되지 않으므로 반드시 은행에 직접 신청해야 합니다.