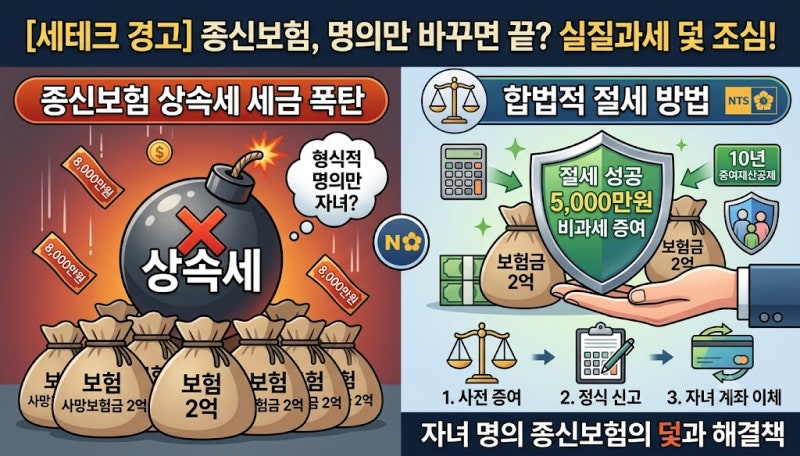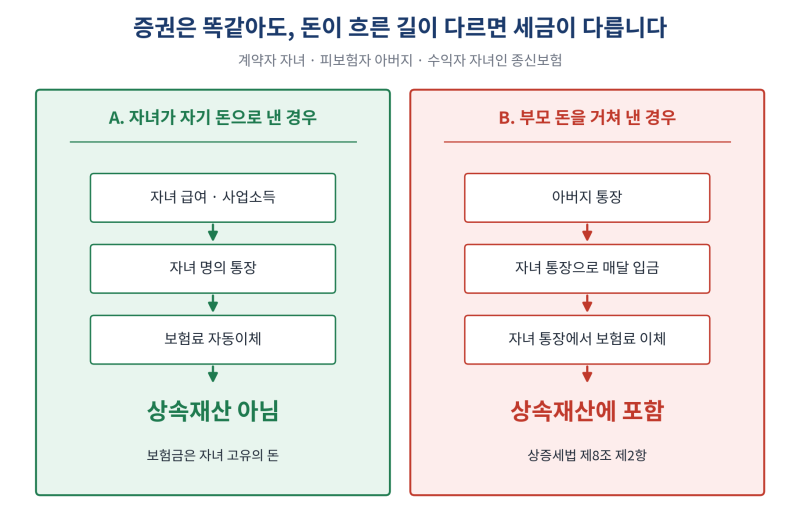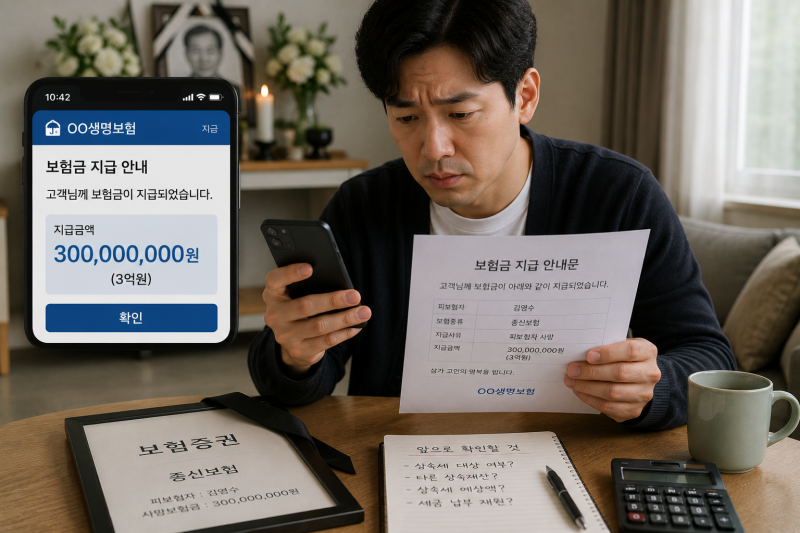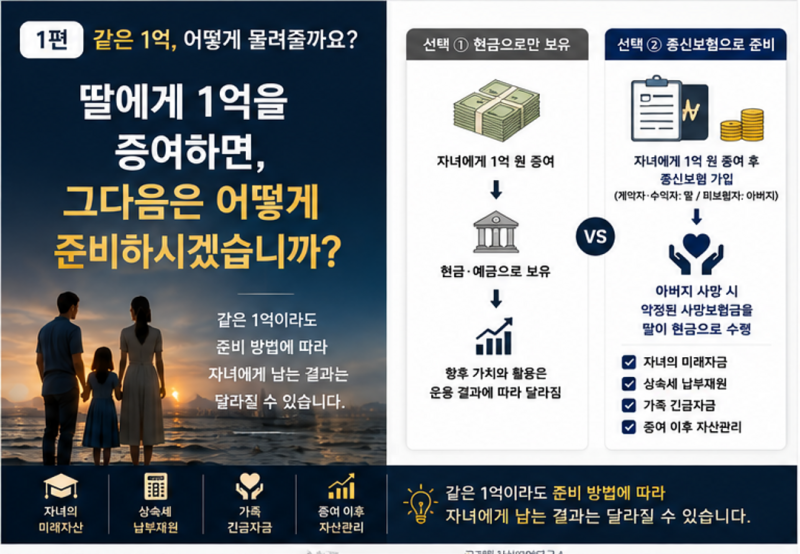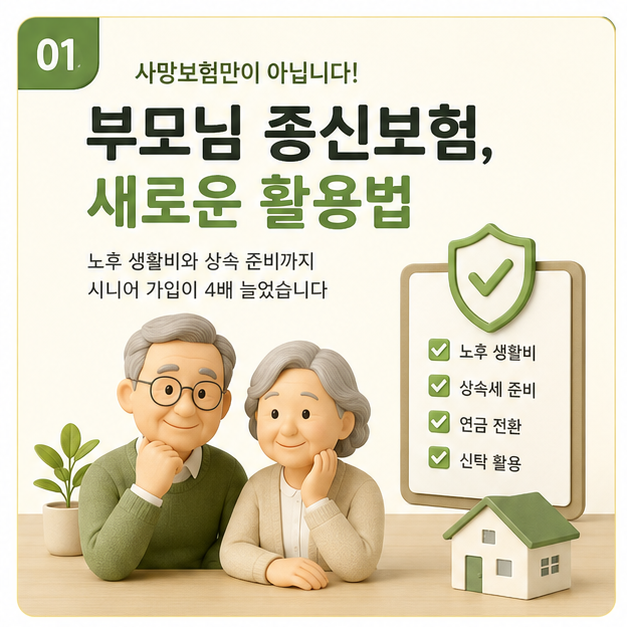
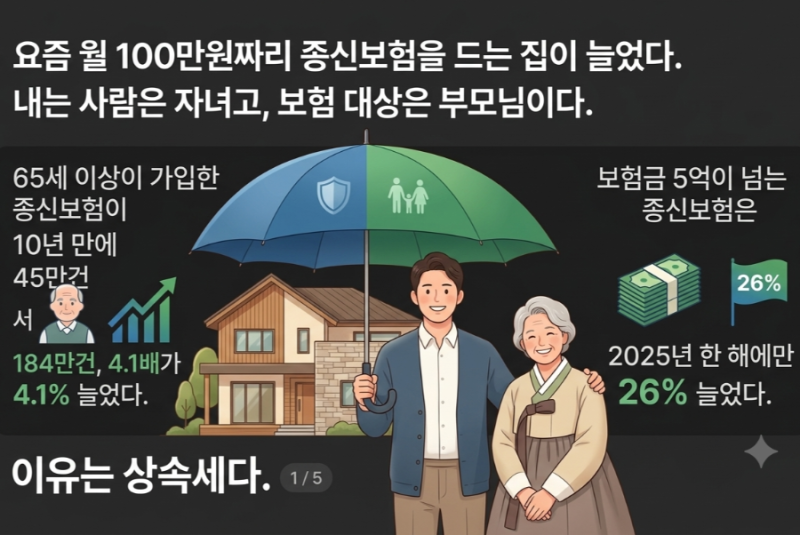

부모님 종신보험은 상속세 재원 마련이나 배우자 생활비 보전 등 다양한 목적으로 활용될 수 있어 많은 분들이 관심을 가집니다. 특히 2026년 세법을 기준으로 현금 증여와 종신보험 사망보험금의 세금 처리 방식을 비교하며 자녀에게 실질적으로 남는 금액을 분석하는 블로그 글들이 주목받고 있습니다. 이는 부모님의 연세와 건강 상태에 따라 가입 가능 여부와 보험료가 크게 달라질 수 있기 때문입니다.
실제 블로그 후기들을 살펴보면, 60대나 70대 부모님의 경우 사망보험의 필요성에 대해 다시 한번 고민하는 경우가 많습니다. 자녀들이 독립했다면 과거와 같은 규모의 사망보험금 필요성이 낮아질 수 있으나, 배우자의 생활비 보전 등 여전히 중요한 역할을 할 수 있습니다. 또한, 70대 고령이나 만성질환으로 인해 일반 종신보험 가입이 거절되거나 과도한 보험료를 요구받는 사례도 빈번하게 언급됩니다.
이러한 상황에서 블로거들은 100세 만기 간편가입 보장성 플랜을 대안으로 제시합니다. 이는 평생 사망 보장의 고비용 구조를 벗어나 100세 만기 정기성 보장과 무해지 환급형 구조를 접목하여 보험료를 50% 이상 절감할 수 있는 방법입니다. 다만, 유병자 간편고지 3대 항목(3개월 내 추가검사, 2년 내 입원/수술, 5년 내 중대질환)을 명확히 준수해야 사후 분쟁 및 강제 해지를 방지할 수 있으므로, 가입 전 꼼꼼한 확인이 필요합니다.