

리가켐바이오는 ADC(항체약물접합체) 임상 자산이 2026년 반기보고서 기준 5개에서 8개로 확대되며 주목받고 있습니다. 특히, 기존 파트너 주도 임상 외에 LCB02A와 같은 자체 개발 자산의 글로벌 임상 비중이 늘어난 점이 중요한 변화로 평가됩니다. 이는 단순히 후보물질 개수 증가를 넘어, 실제 사람을 대상으로 하는 임상 개발 단계에 진입한 자산이 늘었음을 의미합니다.
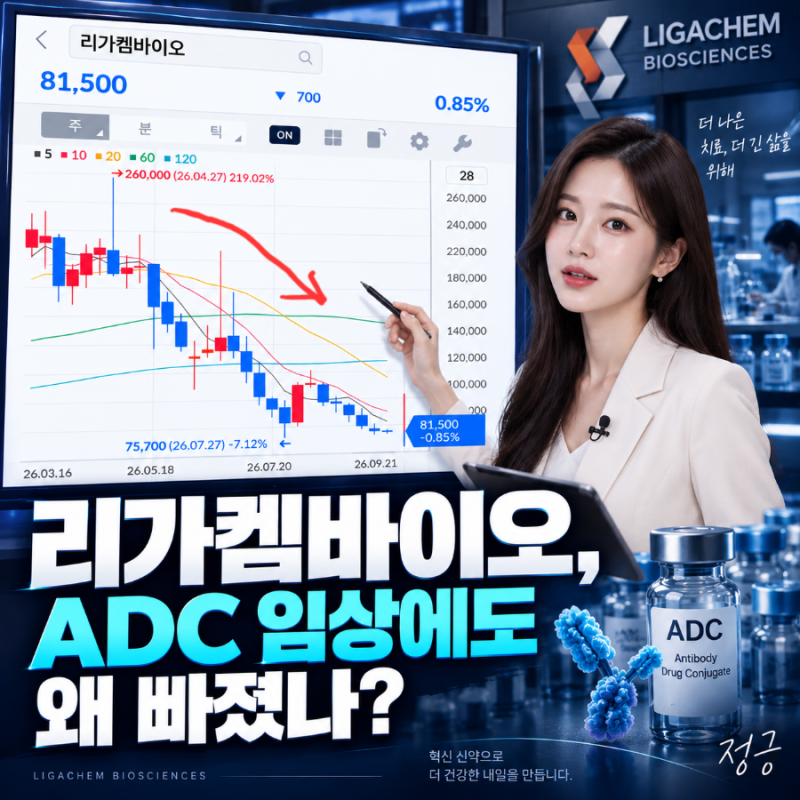
실제 블로그 후기들을 살펴보면, 리가켐바이오의 핵심 ADC 파이프라인 임상 개발이 지속되고 있음에도 불구하고 4월 고점 대비 주가가 크게 하락한 점이 공통적으로 언급됩니다. 이는 높은 기대감이 주가에 선반영된 후, 시장이 임상 성과가 실제 기술이전이나 상업적 가치로 이어지는지 확인하는 과정으로 해석됩니다. 또한, 5,000억원 규모의 자금 조달이 후기 임상 직접 추진 여력을 높였지만, CB·CPS의 보통주 전환 가능성에 따른 잠재적 지분 희석 우려도 함께 제기되고 있습니다.
블로거들은 리가켐바이오가 대규모 자금 확보를 통해 유망 파이프라인의 후기 임상을 직접 진행하며 기업 가치를 높이려는 전략 변화에 주목합니다. 이는 초기 단계 기술이전 중심 모델에서 벗어나, 임상 단계가 진행될수록 높아지는 신약 후보물질의 가치를 직접 확보하려는 움직임으로 분석됩니다. 따라서 투자자들은 단순히 임상 개수 증가보다는 직접 임상 비중 확대와 자금 조달의 긍정적, 부정적 측면을 종합적으로 고려하여 판단해야 합니다.