임대사업자 간이과세자 유형은 상가 취득 후 사업자 등록 시 많은 분들이 헷갈려 하는 부분입니다. 특히 부동산 임대업은 일반 업종과 달리 간이과세 적용 기준이 연 매출 4,800만 원으로 엄격하게 제한됩니다. 또한, 임대료뿐만 아니라 임대 건물 면적과 사업장 위치 기준까지 충족해야 간이과세자로 등록할 수 있습니다. 이는 투명한 세원 관리를 위한 국세청의 정책 방향을 반영한 것입니다.
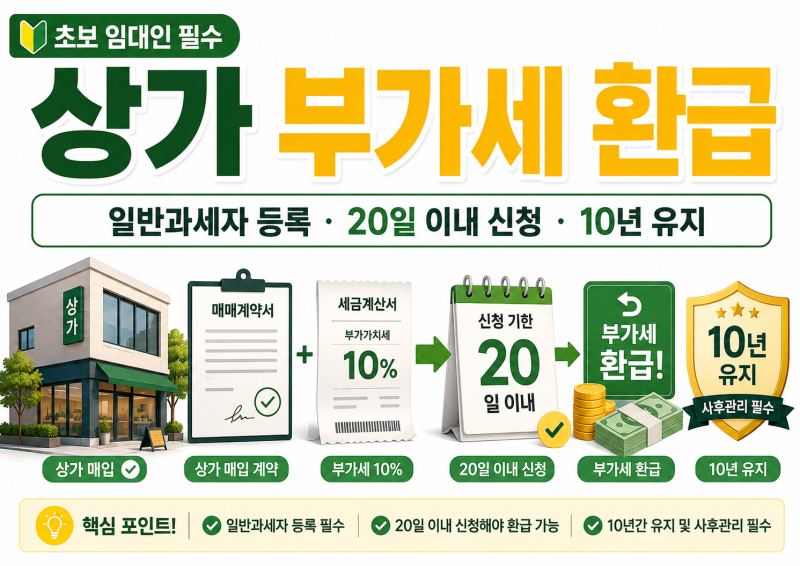
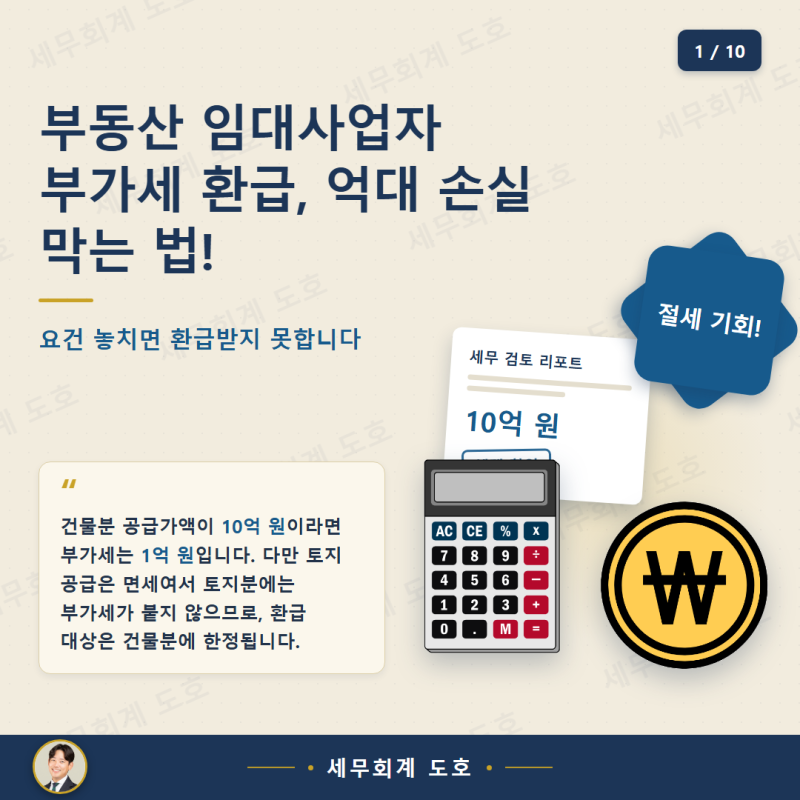
실제 블로그 후기들을 보면, 상가 매수 시 건물분 부가가치세를 환급받으려면 반드시 일반과세자로 임대사업자 등록을 해야 한다는 점이 강조됩니다. 간이과세자로 등록할 경우 이 부가세를 전혀 돌려받지 못하여 투자 원금 회수에 어려움을 겪을 수 있습니다. 많은 임대인들이 간이과세자가 무조건 유리하다고 오해하지만, 부가세 환급 여부와 임대 수익 규모를 종합적으로 고려하여 신중하게 결정해야 합니다.
임대보증금에 대한 간주임대료 계산도 중요한 체크포인트입니다. 월세 외에 보증금을 받았다면, 보증금 자체에 부가세가 붙지는 않지만, 은행 예치 이자로 간주하여 일정 금액을 임대료로 환산한 간주임대료에 대한 부가세를 신고 납부해야 합니다. 2026년 제1기 부가가치세 신고에 적용되는 정기예금 이자율은 연 3.1%로, 이러한 세부 규정들을 정확히 파악하는 것이 절세에 도움이 됩니다.