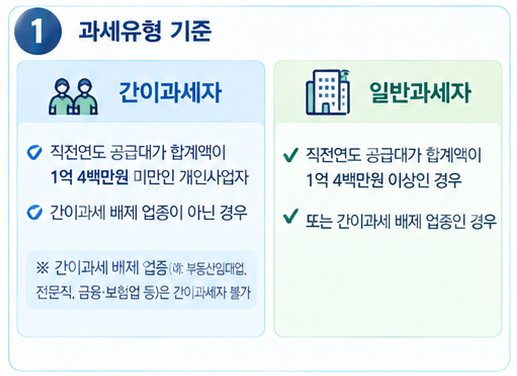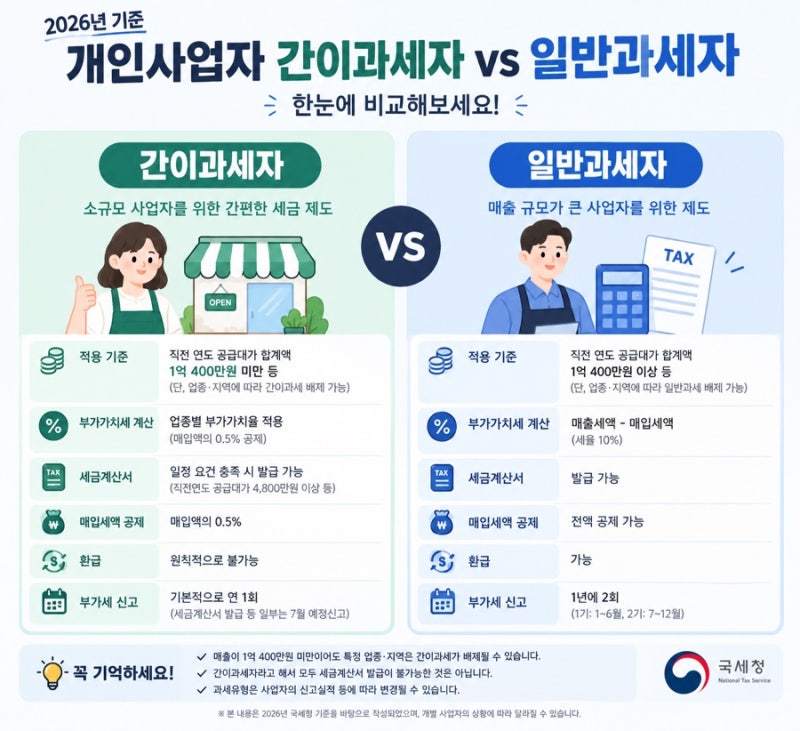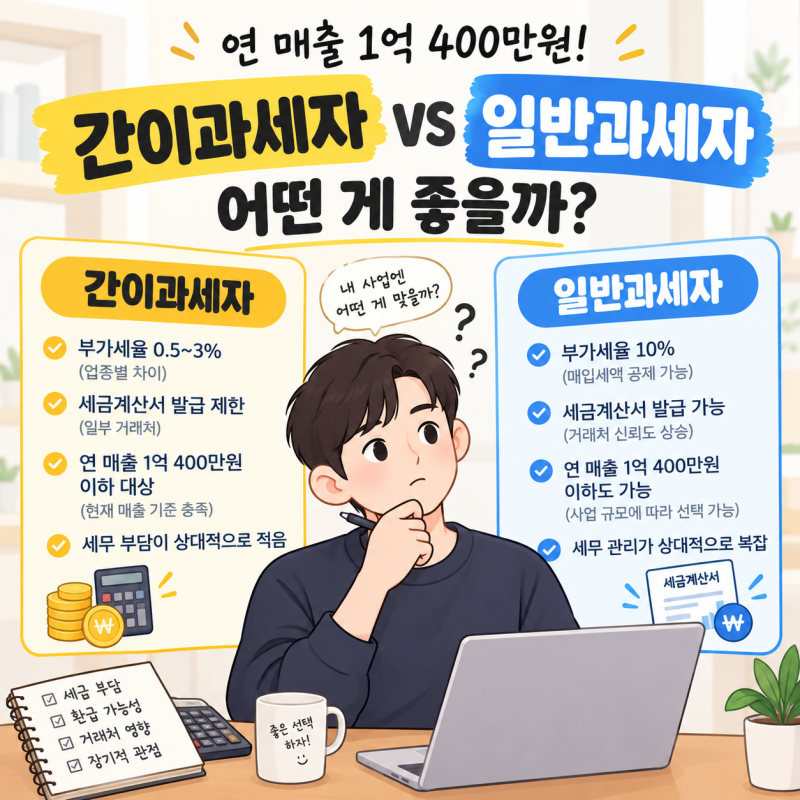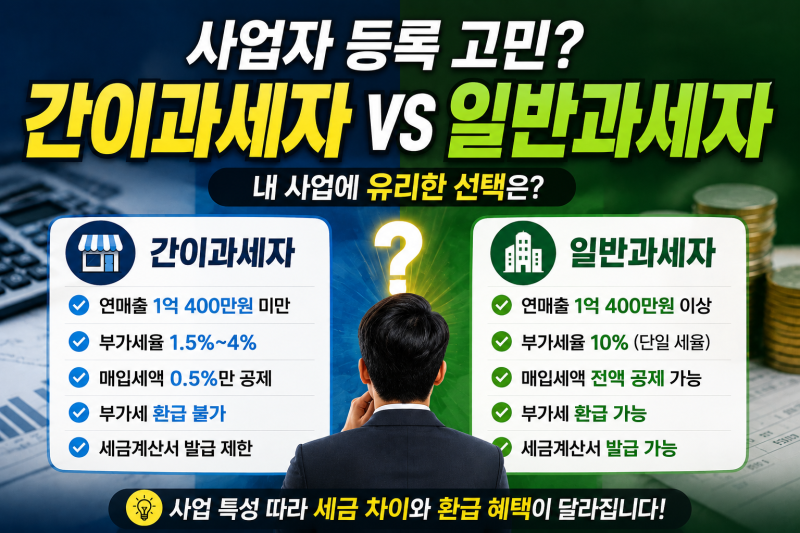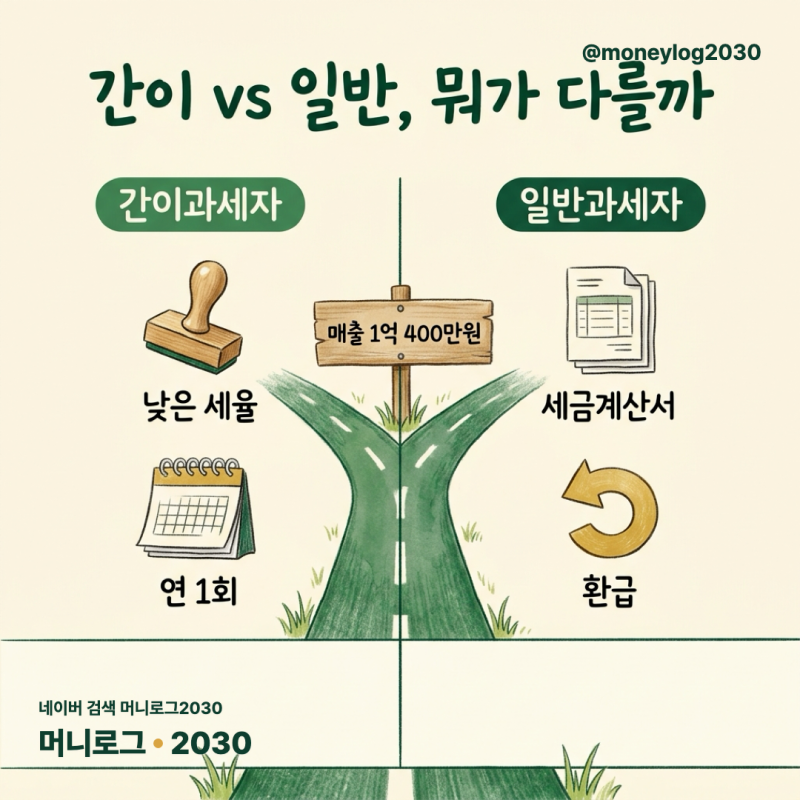
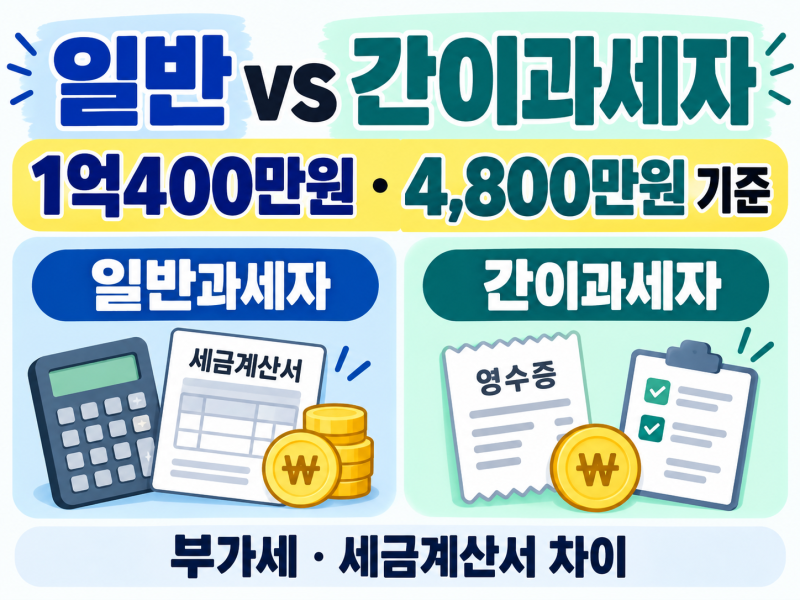
사업자등록 시 간이과세자와 일반과세자 중 어떤 유형을 선택할지는 많은 예비 사업가들의 고민입니다. 이 첫 선택은 향후 납부할 세금의 규모와 초기 투자금 환급 여부를 결정하기 때문에 매우 중요합니다. 최근 세법 개정으로 간이과세 기준이 연 매출 1억 400만 원 미만으로 상향 조정되어, 많은 사업자가 간이과세 혜택을 받을 수 있게 되었습니다. 간이과세자는 세금 부담이 적고 세무 신고가 간편하다는 장점이 있습니다.
간이과세자의 가장 큰 매력은 압도적으로 적은 세금 부담과 쉬운 세무 신고입니다. 특히 연 매출 4,800만 원 미만인 경우 부가세 납부 의무가 면제됩니다. 반면 일반과세자는 매출의 10%를 부가세로 납부해야 하지만, 사업을 위해 지출한 매입액에 포함된 부가세 10%를 환급받을 수 있다는 강력한 이점이 있습니다. 하지만 제조업, 도매업, 전문직 등 특정 업종이나 대형 상권에서는 매출 기준을 충족해도 간이과세 적용이 배제될 수 있습니다.
따라서 자신의 사업 구조와 초기 투자 규모를 면밀히 분석하여 가장 유리한 과세 유형을 선택하는 것이 중요합니다. 단순히 매출액만으로 판단하기보다는 업종의 특성, 매입 규모, 그리고 향후 사업 확장 계획까지 고려해야 합니다. 특히 이미 일반과세 사업장을 보유하고 있다면 새로운 사업도 일반과세로 등록해야 하는 등 예외 사항들을 반드시 확인하시기 바랍니다.