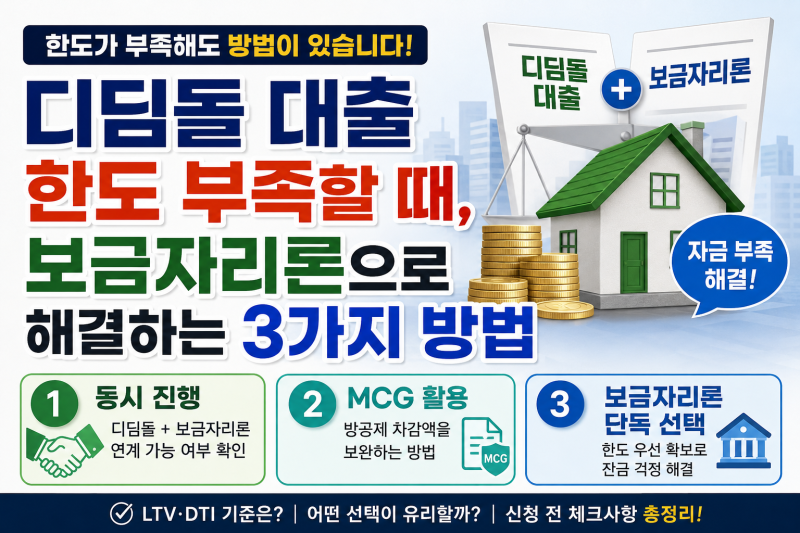
디딤돌 대출은 무주택 서민의 내 집 마련을 돕는 대표적인 정책금융 상품으로, 시중 주택담보대출보다 유리한 금리를 제공하여 많은 관심을 받고 있습니다. 최근 국토교통부와 주택도시기금은 정책 모기지 공급 안정화 및 가계부채 관리를 위해 디딤돌 대출의 핵심 조건과 규정을 변경했습니다. 특히 수도권 지역의 한도 산정 및 보증 규정이 엄격해져 실제 대출 가능 금액이 축소될 수 있습니다.
실제 블로그 후기들을 살펴보면, 디딤돌 대출은 대출 실행 후 1개월 이내 전입 및 2년 이상 실거주 유지 의무 요건이 철저히 모니터링되고 있습니다. 또한, 세대주 변경 시에도 해당 주택에 계속 거주한다면 대출을 유지할 수 있으나, 전입 및 실거주 조건은 반드시 지켜야 합니다. 신생아 특례대출과 연계된 디딤돌 대출의 경우, 최저 1%대의 금리를 누릴 수 있어 출산 가구의 주거비 부담을 획기적으로 낮춰주는 장점이 있습니다.
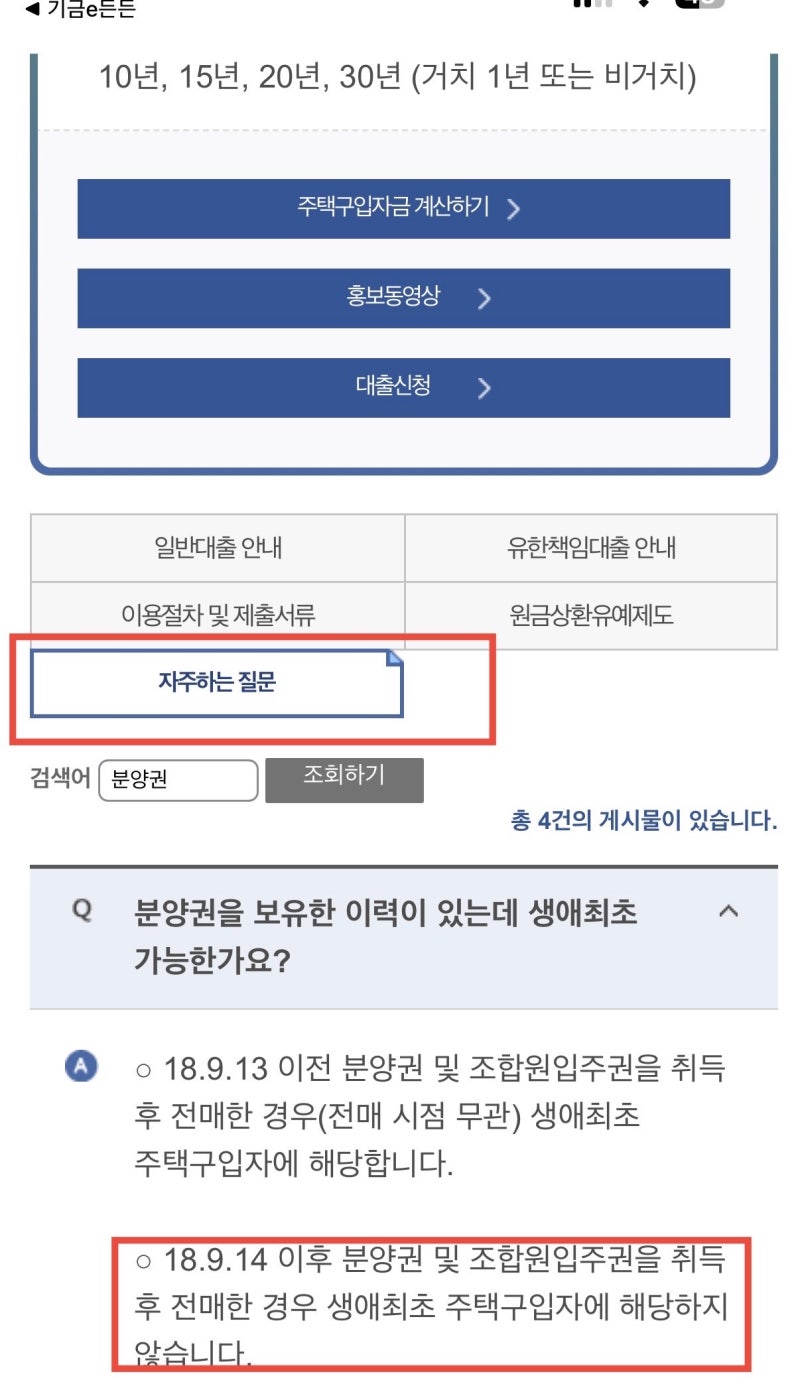
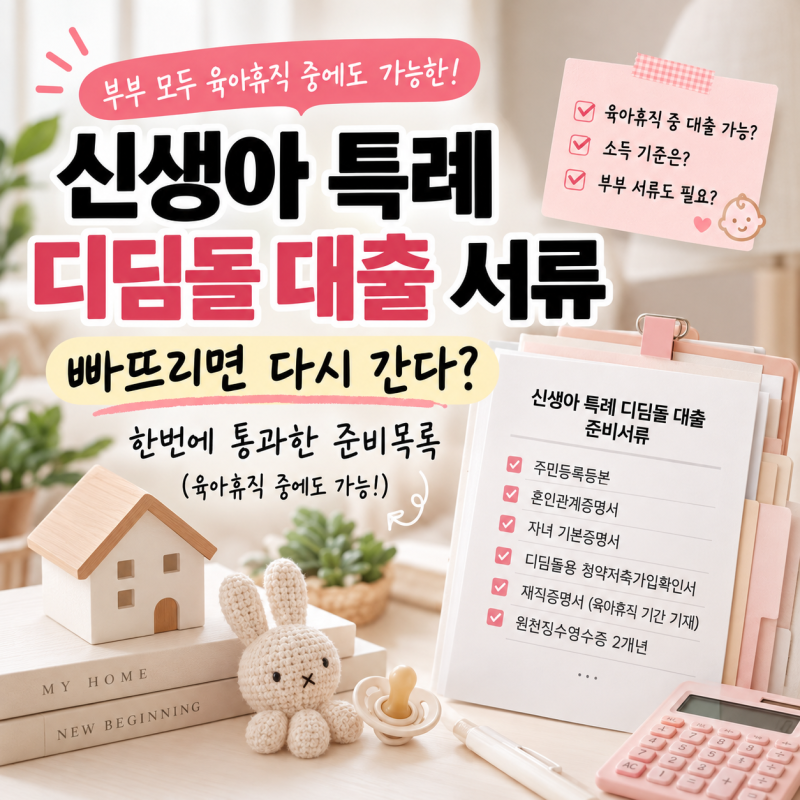
디딤돌 대출 신청 전에는 본인이 실제 수혜 대상에 해당하는지 명확한 기준을 바탕으로 소득, 순자산, 주택 요건 등을 꼼꼼히 확인해야 합니다. 특히 미등기 신축 분양 아파트 등에 대한 후취담보 취급이 제한되고, 단순 갭투자나 전세를 낀 매매는 전면 불가하다는 점을 인지해야 합니다. 기금e든든 포털 및 7개 기금 수탁은행을 통해 신청 절차와 준비 서류를 미리 확인하는 것이 중요합니다.