최근 고금리 기조 속에서 신혼부부 및 어린 자녀를 둔 가구의 주거비 부담이 가중되면서, 정부의 신생아 특례 대출이 큰 주목을 받고 있습니다. 특히 기존 디딤돌 대출을 신생아 특례 대출로 대환하려는 움직임이 활발하며, 이는 시중 은행의 주택 담보대출보다 압도적으로 낮은 금리 혜택 때문입니다. 많은 블로거들이 대출 진행 과정에서 겪었던 실제 경험과 준비 서류, 주의사항 등을 공유하며 정보 탐색에 도움을 주고 있습니다.
실제 블로그 후기들을 살펴보면, 신생아 특례 대출은 시중 금리 대비 1~4%대의 최저 수준 금리를 제공하는 것이 가장 큰 장점으로 꼽힙니다. 하지만 대출 신청 전 은행 방문 상담의 중요성, 그리고 은행마다 상이한 대출 진행 방식과 권유 상품에 대한 솔직한 경험담도 확인할 수 있습니다. 특히 기존 주택담보대출을 신생아 특례 대출로 대환할 경우, 무주택 가구뿐만 아니라 1주택자도 신청 가능하다는 점이 큰 특징입니다.
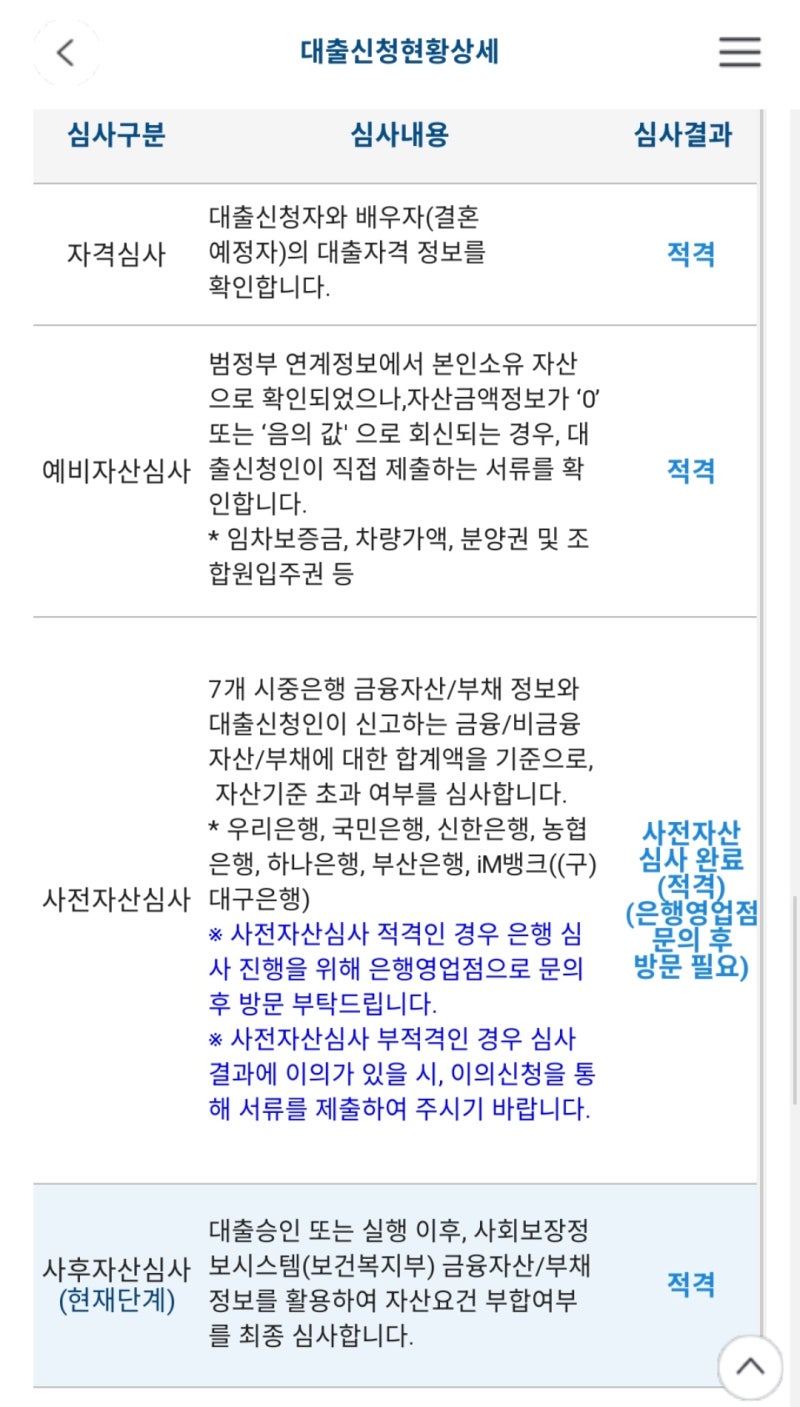
블로거들은 기금e든든 신청 전 은행 사전 상담을 통해 예상치 못한 변수를 줄일 것을 조언합니다. 또한, 대출 실행일 기준으로 약 50일 정도의 여유 기간이 필요하며, 은행에서 신용카드 발급, 청약통장 개설, IRP 계좌 개설 등을 권유받을 수 있다는 점도 미리 인지하는 것이 좋습니다. 신생아 특례 대출은 출산 요건(신청일 기준 2년 이내 출생아), 주택 소유 여부, 소득 및 자산 요건을 모두 충족해야 하므로, 본인의 상황에 맞는 조건을 꼼꼼히 확인해야 합니다.