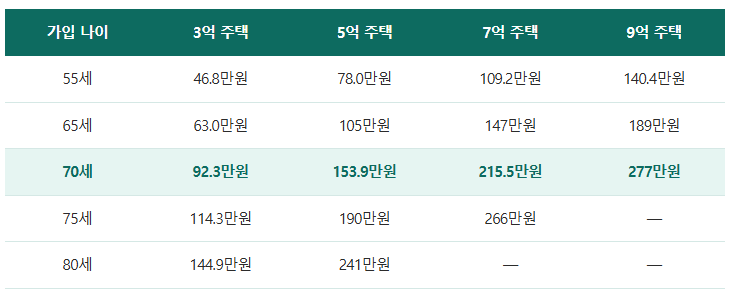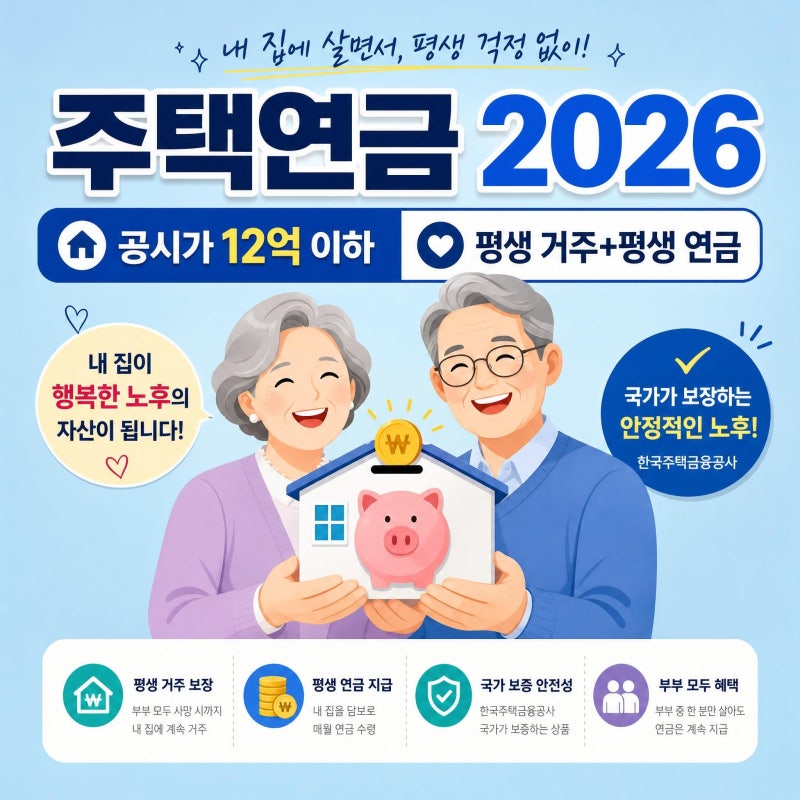
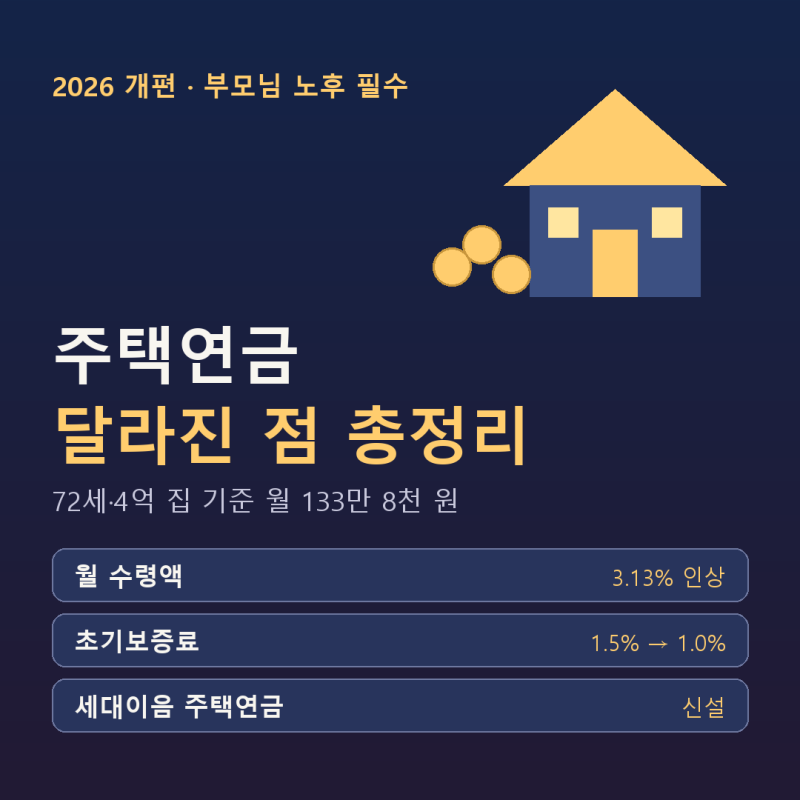

주택담보노후연금보증, 즉 주택연금은 내 집에 거주하면서 주택을 담보로 매월 연금을 받는 제도로, 최근 노후 생활비 부족 문제를 겪는 고령층 사이에서 큰 주목을 받고 있습니다. 특히 2026년에는 가입 요건이 공시가격 9억 원에서 12억 원으로 완화되어, 시세 17억 원 상당의 주택까지 가입이 가능해졌습니다. 또한 월 수령액이 평균 3.13% 인상되고 초기 보증료가 1.5%에서 1.0%로 인하되는 등 여러 혜택이 확대되어 더욱 많은 분이 관심을 보이고 있습니다.
실제 블로그 후기들을 살펴보면, 주택연금은 집을 팔지 않고도 안정적인 현금 흐름을 만들 수 있다는 점이 가장 큰 장점으로 꼽힙니다. 다주택자도 합산 공시가격 12억 원 이하이거나 3년 이내 1주택 처분 조건으로 가입할 수 있으며, 질병 치료 등 불가피한 사유로 실거주 예외도 허용되어 유연성이 높아졌습니다. 다만, 무상 지원금이 아닌 대출 성격의 금융상품이므로 수령액뿐만 아니라 보증료, 담보 방식, 상속 정산 문제 등을 종합적으로 고려해야 한다는 의견도 있습니다.
주택연금 신청은 한국주택금융공사 상담을 통해 시작하는 것이 일반적이며, 가입 전 예상 수령액을 조회하고 필요 서류를 미리 확인하는 것이 좋습니다. 특히 2026년 개편으로 월 수령액이 인상되고 초기 보증료가 인하된 만큼, 과거에 가입을 망설였던 분들도 다시 한번 조건을 확인해 볼 필요가 있습니다. 본인의 상황에 맞는 최적의 노후 자금 계획을 세우기 위해 전문가와 충분히 상담하는 것이 중요합니다.