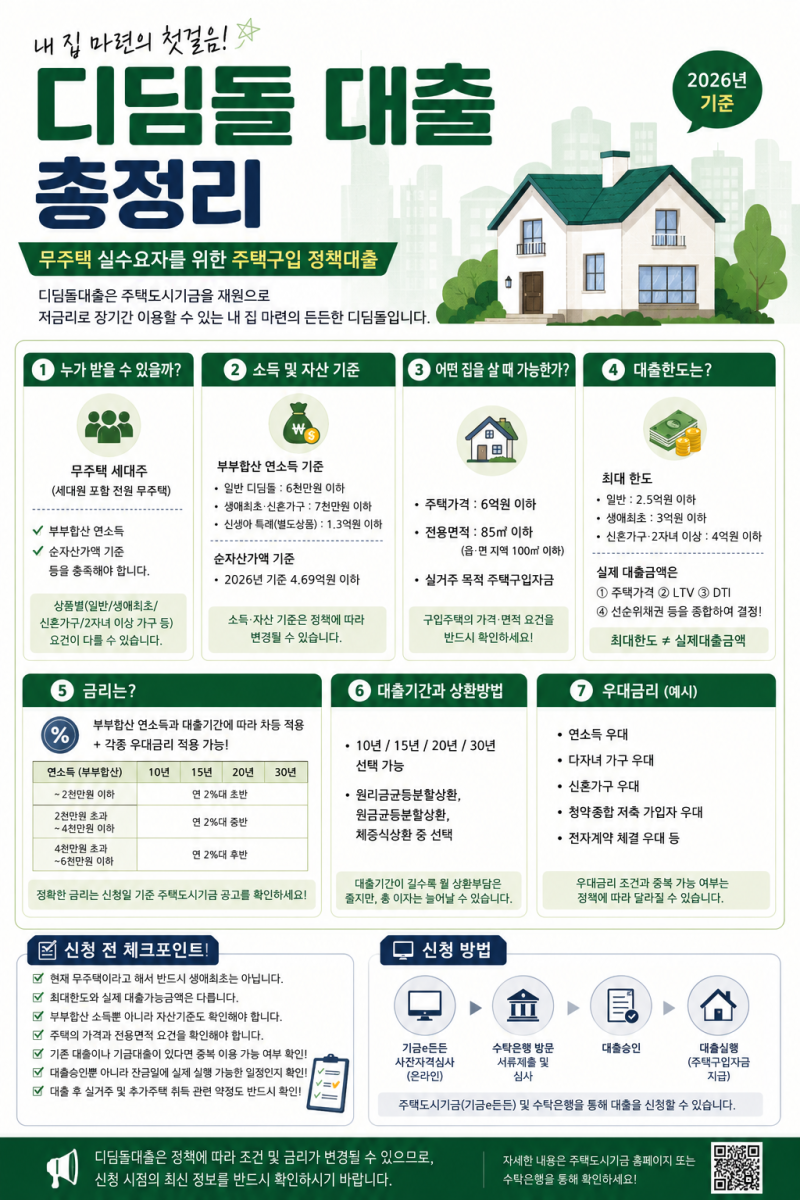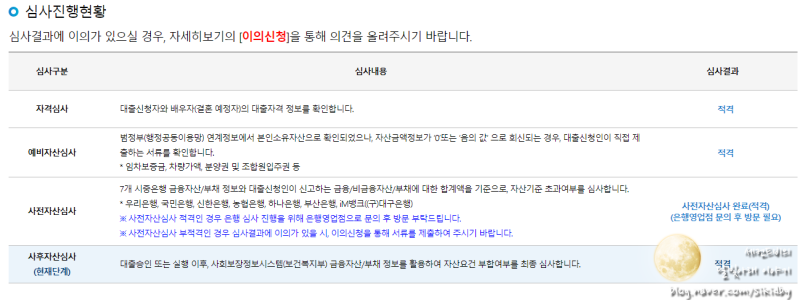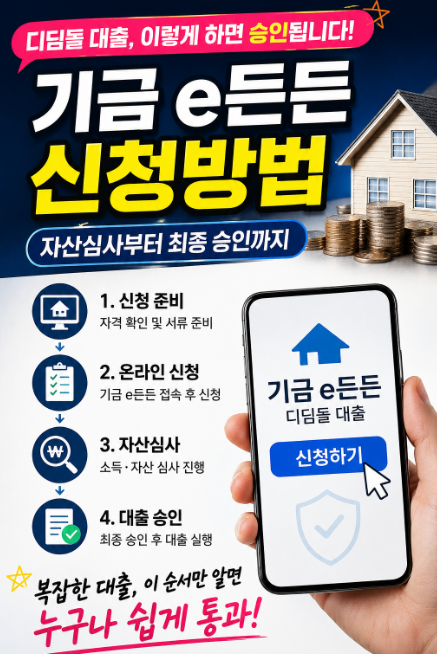

디딤돌대출은 내 집 마련을 위한 주택도시기금의 주요 대출 상품으로, 온라인 신청 후에도 사전자산심사와 사후자산심사라는 두 번의 중요한 관문을 거쳐야 합니다. 특히 사후자산심사는 대출 실행 전후로 누락된 자산이 없는지 2차 검증하는 절차이며, 이 과정에서 많은 신청자가 예상치 못한 부적격 판정을 받기도 합니다. 따라서 디딤돌대출을 준비하는 분들은 심사 절차와 기준을 명확히 이해하는 것이 중요합니다.
사전자산심사에서 적격 판정을 받았더라도 사후자산심사에서 부적격이 되는 경우가 발생합니다. 이는 사전자산심사가 7개 수탁은행의 금융자산만을 조회하는 반면, 사후자산심사는 증권사, 보험사, 저축은행 등 모든 금융기관의 금융자산을 포함하여 조회하기 때문입니다. 부부 합산 순자산이 5억 1,100만 원 이하라는 자산 기준은 매년 통계청 가계금융복지조사 결과에 따라 연동되므로, 신청 전 정확한 자산 산정 기준을 확인해야 합니다.
디딤돌대출 자산심사 시 금융자산 조회기준일이 중요하며, 신청자가 확인한 현재 계좌 잔액과 실제 심사에 반영되는 금액이 다를 수 있습니다. 따라서 최근 예금이나 대출 잔액에 큰 변동이 있었다면 이를 미리 확인하고 대비하는 것이 현명합니다. 사전자산심사 적격 통보 후에도 은행 대출 심사와 사후자산심사가 남아있으므로, 최종 승인까지 모든 단계를 꼼꼼히 준비해야 합니다.