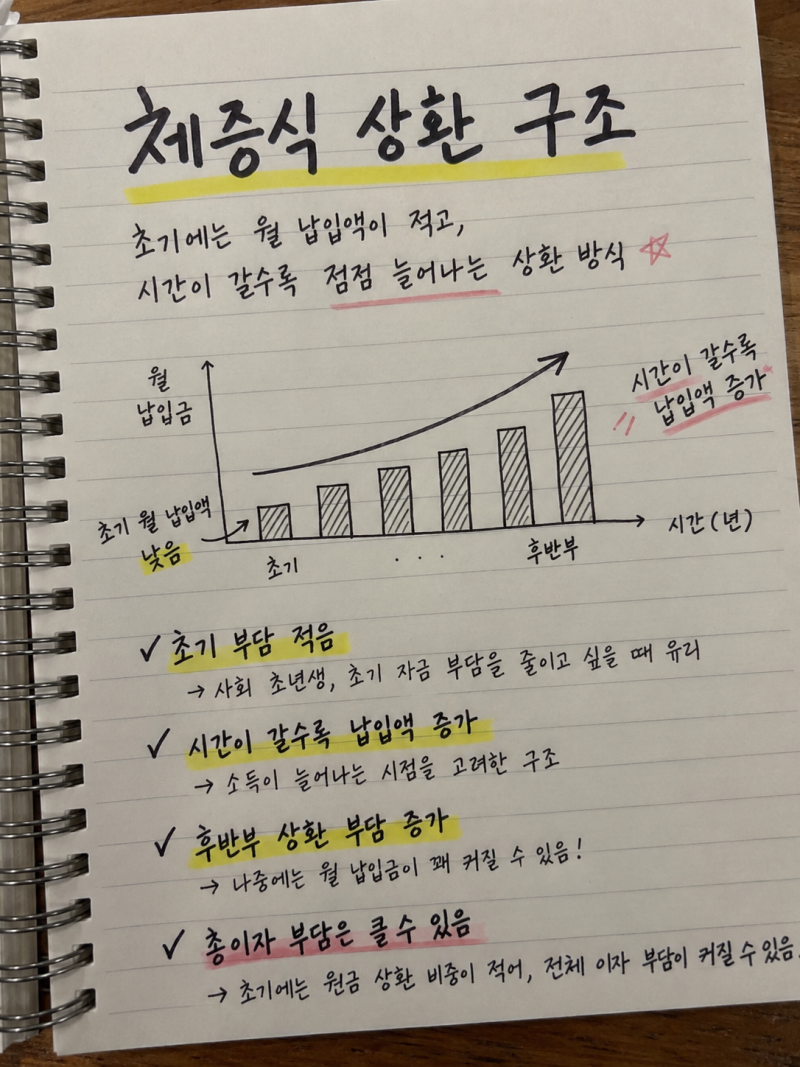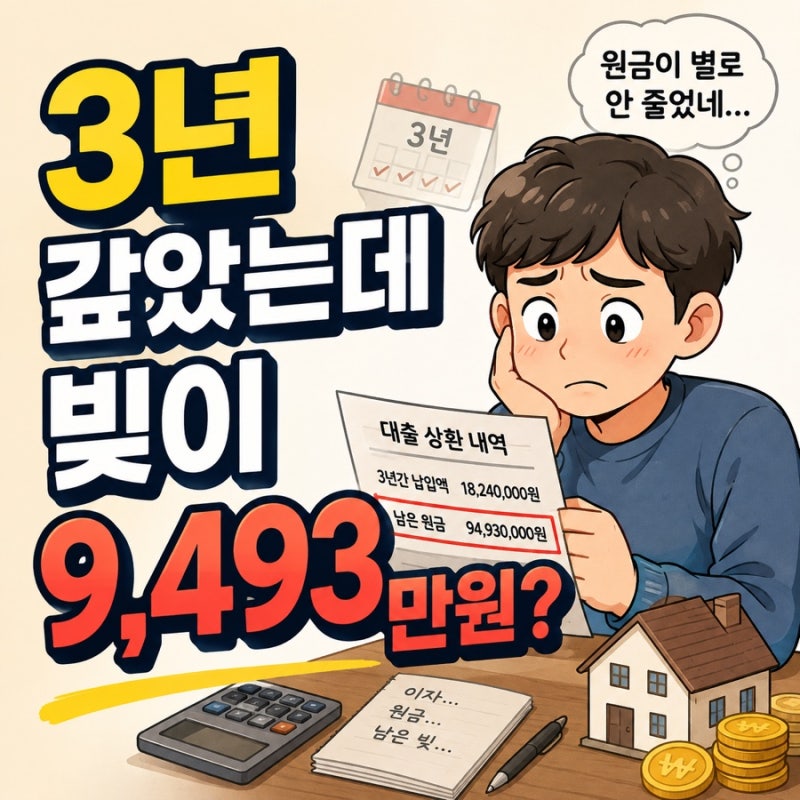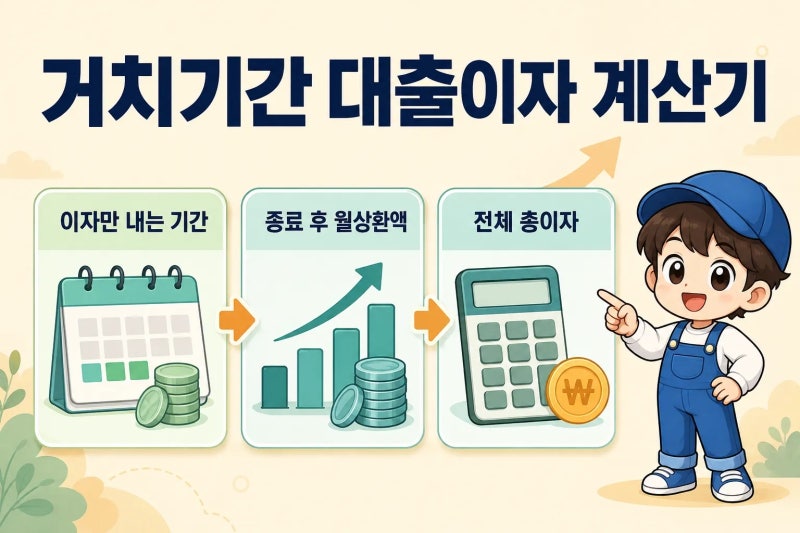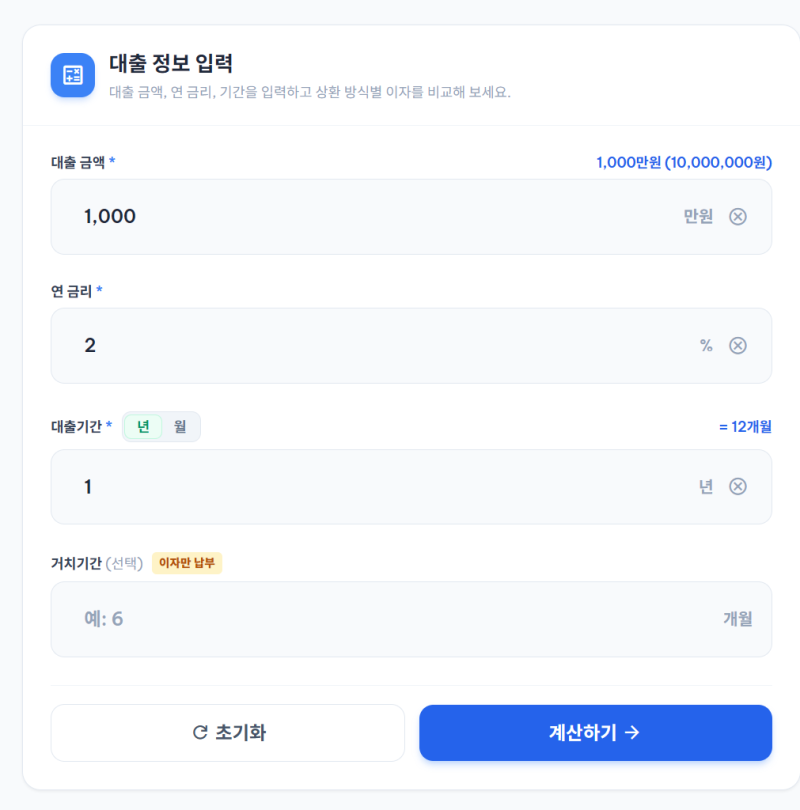
대출계산기 거치기간은 원금 상환 없이 이자만 납입하는 유예 기간을 의미합니다. 이는 초기 월 납입금 부담을 줄여주는 장점이 있지만, 기간 종료 후 원리금 상환 부담이 급증하며 총 이자액이 크게 늘어날 수 있습니다. 특히 거치기간이 길어질수록 전체 대출 기간 동안 지불해야 할 이자 총액은 기하급수적으로 증가하는 특징을 보입니다.
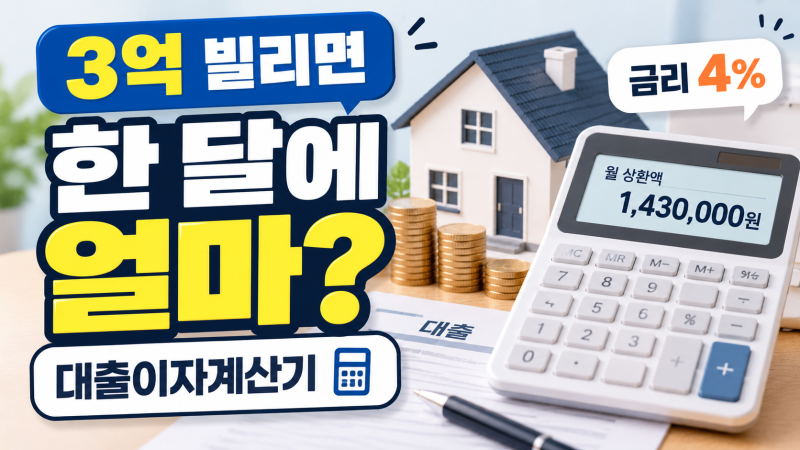
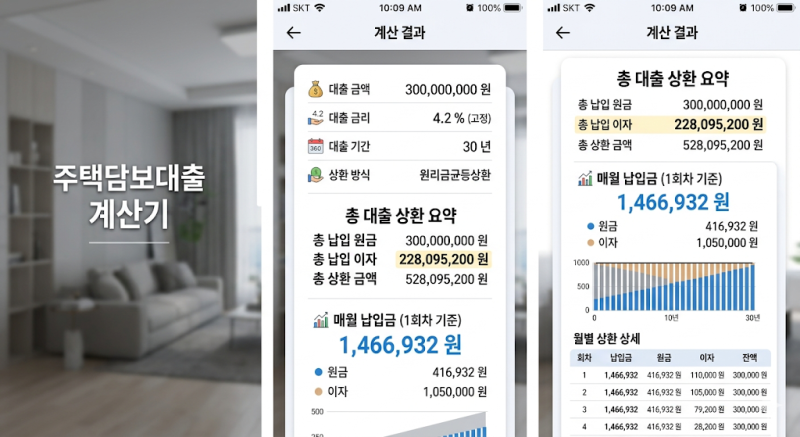
블로그에서는 3억 원 대출을 연 4% 금리로 가정했을 때, 거치기간 3년 설정 시 초기 월 납입금은 약 43만 원 절감되나, 거치 종료 후 월 납입금이 약 165만 원으로 상승하며 총 이자가 1,200만 원 이상 추가될 수 있음을 강조합니다. 이는 현재의 편의성만을 고려하기보다, 미래 소득 범위 내에서 상환 가능한지 DSR 규제 등을 종합적으로 고려한 정교한 시뮬레이션이 필수적임을 시사합니다.
거치기간은 일시적인 자금 경색이나 단기 투자 목적, 또는 입주 초기 목돈 지출이 많은 경우 유용할 수 있습니다. 그러나 실거주 목적이라면 가급적 거치 없이 원금을 조기에 상환하여 총 이자 부담을 줄이는 것이 장기적으로 현명한 선택입니다. 대부분의 대출 상품은 거치기간 중 중도상환이 가능하나, 중도상환수수료 발생 여부를 계약서에서 확인해야 합니다.