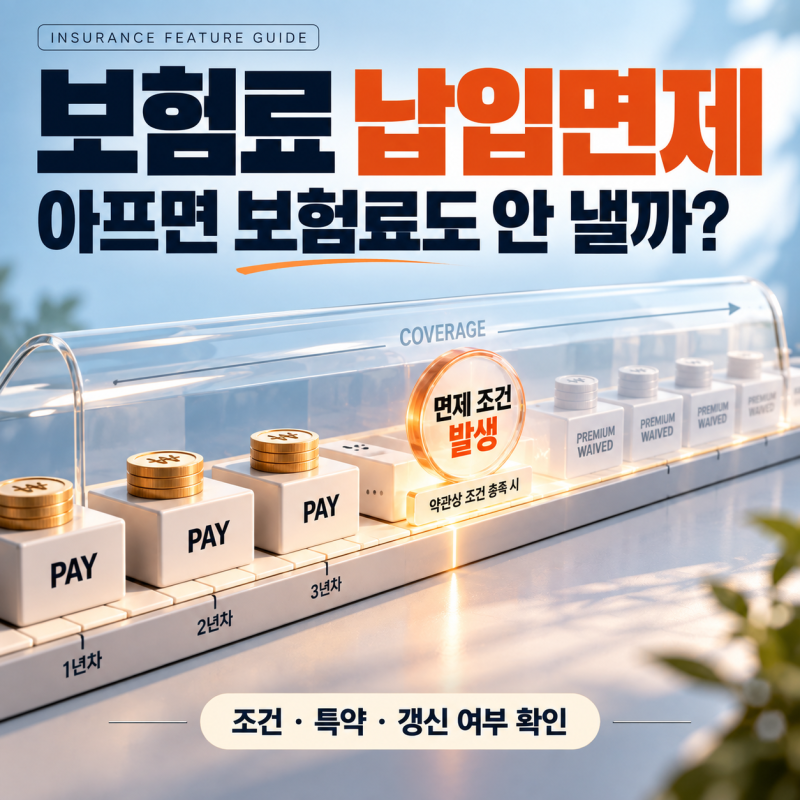
보험 납입면제는 보험료 납입 기간 중 약관에서 정한 특정 사유가 발생하면 이후 보험료 납입 의무를 면제해주는 제도입니다. 이는 질병이나 상해로 인해 소득 활동이 어려워질 경우, 치료비 외에 보험료 부담까지 줄여 계약을 유지할 수 있도록 돕는 중요한 기능입니다. 많은 소비자가 암 진단 시 모든 보험료가 면제될 것이라고 생각하지만, 실제로는 가입한 상품의 약관에 따라 면제 사유와 범위가 달라집니다.
실제 블로그 후기들을 살펴보면, 납입면제 조건은 보험사 및 상품 유형에 따라 상이하다는 점이 강조됩니다. 일반적으로 후유장해(50% 또는 80% 이상), 일반암 진단, 특정 뇌·심장질환 진단 등이 주요 면제 사유로 언급됩니다. 특히 어린이보험은 뇌혈관질환이나 허혈성심장질환 진단 시에도 납입면제가 적용되는 경우가 많지만, 성인 종합보험은 조건이 더 제한적일 수 있어 꼼꼼한 확인이 필요합니다.
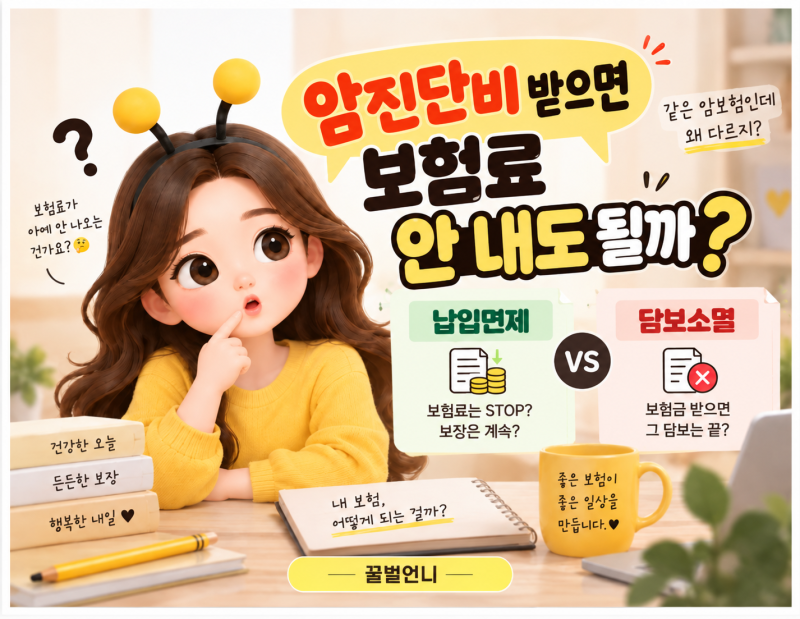
블로거들은 납입면제를 점검할 때 주계약과 특약의 면제 조건, 그리고 갱신형 보험료의 면제 여부까지 확인해야 한다고 조언합니다. 또한, 유사암 진단 시에는 보험료의 일부를 지원받는 '납입지원' 제도가 적용되는 경우가 많으므로, 납입면제와 납입지원의 차이를 명확히 이해하는 것이 중요합니다. 보험 가입 전 약관을 통해 본인에게 적용되는 납입면제 조건을 정확히 파악하는 것이 현명한 보험 관리에 도움이 됩니다.