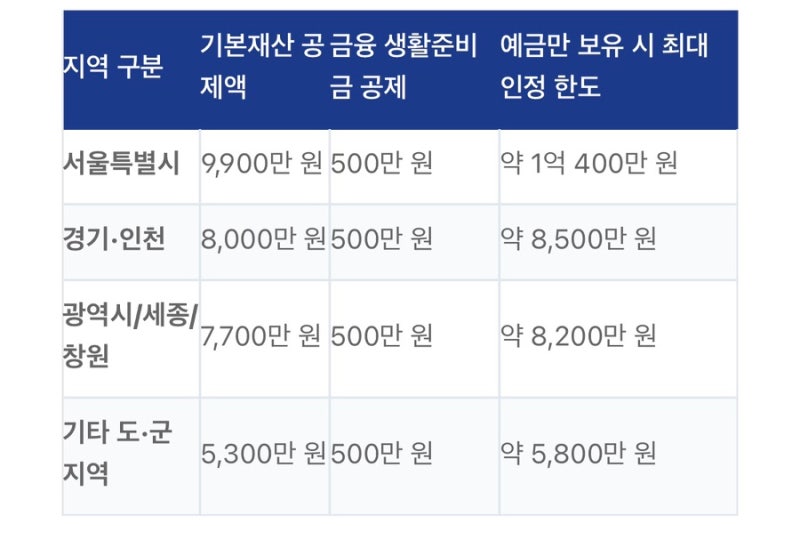
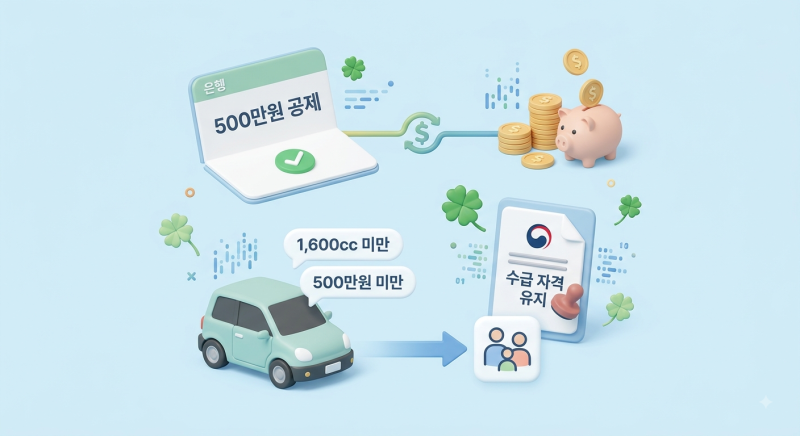
최근 기초생활수급자 통장 잔액과 관련하여 500만 원 이상 보유 시 수급 자격이 박탈된다는 오해가 확산되고 있습니다. 그러나 이는 사실과 다르며, 보건복지부 지침에 따라 금융재산 산정 시 가구당 500만 원의 '생활준비금'이 공제됩니다. 이 금액은 수급자의 비상 상황이나 일상생활 유지를 위한 최소한의 현금 보유를 인정하는 혜택으로, 탈락 기준이 아닌 재산 평가에서 제외되는 항목입니다.
블로거들의 분석에 따르면, 기초생활수급자 선정은 단일 통장 잔액이 아닌 가구의 소득, 보증금, 예금, 보험, 자동차, 인정 부채 등을 종합적으로 반영한 소득인정액으로 판단됩니다. 특히 지역별 기본재산액 공제와 금융재산 생활준비금 공제를 합산하여 실제 보유 가능한 통장 잔액이 결정되며, 다른 재산이 없는 경우 지역에 따라 최대 1억 400만 원까지 통장에 보유해도 수급 자격이 유지될 수 있습니다. 단순히 500만 원을 초과한다고 해서 무조건 탈락하는 것은 아니며, 초과분은 기본재산액 공제 한도 내에서 추가로 차감됩니다.
따라서 기초생활수급자 통장 잔액과 관련한 정확한 정보는 보건복지부 공식 홈페이지나 기초생활보장사업 안내를 통해 확인하는 것이 중요합니다. 통장 잔액이 0원이어야만 신청할 수 있는 것이 아니며, 예금, 적금, 주식 등 다양한 금융재산이 금융재산 범위에 포함되므로, 급여 통장 하나만 비워두는 방식으로는 자격을 맞추기 어렵습니다. 재산 종류와 공제 순서, 주거용 재산 한도 및 부채까지 함께 고려하여 정확한 소득인정액을 계산해야 합니다.