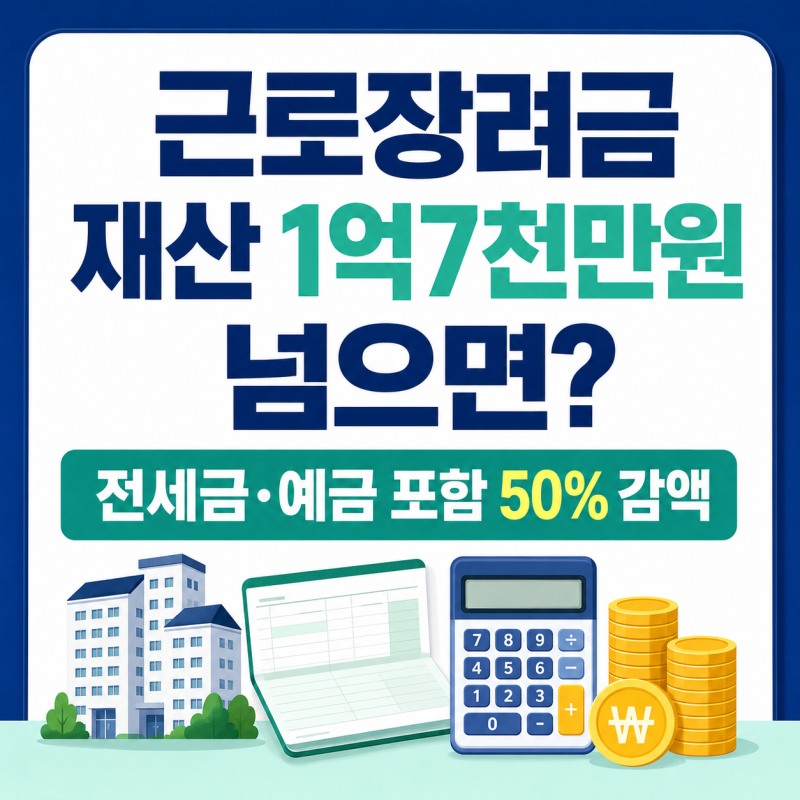
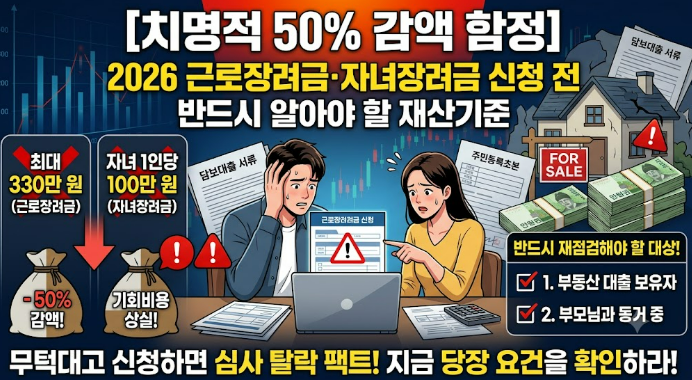
근로장려금은 저소득 가구의 근로를 장려하고 실질 소득을 지원하기 위한 제도로, 소득 요건과 함께 재산 요건을 충족해야 지급받을 수 있습니다. 특히 가구원 전체의 재산 합계액이 2억 4천만 원 이상인 경우 소득 요건을 충족하더라도 지급 대상에서 전액 제외되며, 1억 7천만 원 이상 2억 4천만 원 미만인 경우에는 산정된 장려금의 50%만 지급되는 것이 핵심입니다. 이러한 재산 기준은 조세특례제한법에 따라 엄격하게 적용되고 있습니다.
실제 블로그 후기들을 살펴보면, 많은 신청자들이 전세자금 대출이나 주택담보대출 같은 부채가 재산 가액에서 차감되지 않고 합산된다는 사실에 당황하는 경우가 많습니다. 즉, 빚이 아무리 많아도 총자산 기준으로 2억 4천만 원을 넘으면 장려금을 받을 수 없으며, 1억 7천만 원 이상 구간에서는 50% 감액이 적용되어 예상보다 적은 금액을 수령하게 됩니다. 재산 평가는 신청인 단독 명의가 아닌 주민등록표상 함께 등재된 모든 가구원의 자산을 합산하여 판정합니다.
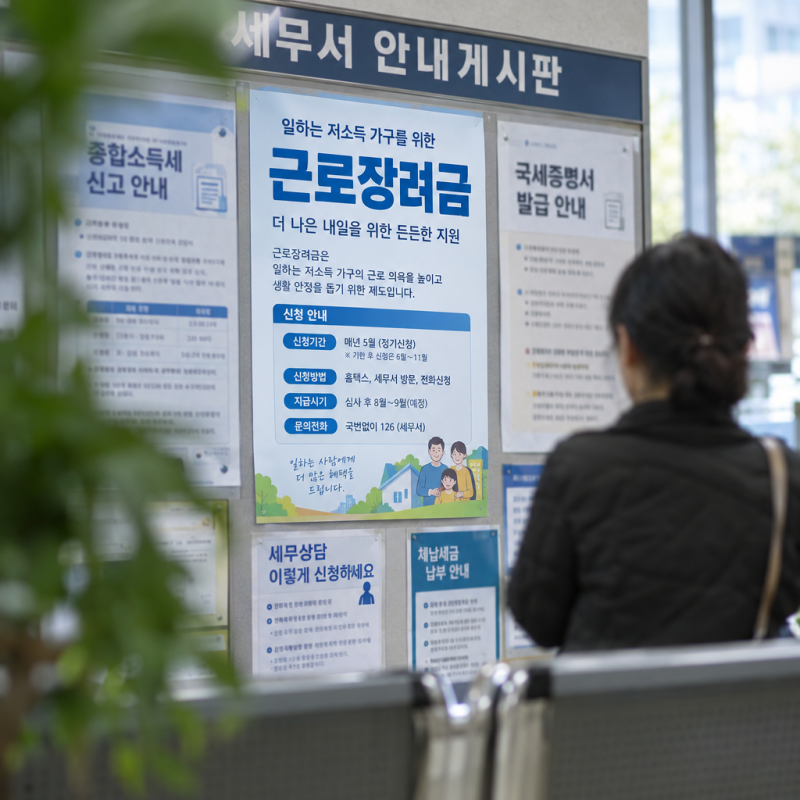
근로장려금 신청 전에는 재산 기준일(매년 6월 1일)과 가구원 기준일(매년 12월 31일)을 명확히 확인하고, 부모님과 동거 중이라면 부모님의 재산까지 합산될 수 있다는 점을 인지해야 합니다. 주택과 토지 등은 실제 매수 가격이나 시세가 아닌 세법상 시가표준액을 기준으로 평가되므로, 국세청이 확인한 공적 자료를 통해 정확한 재산 심사 결과를 미리 파악하는 것이 중요합니다. 기한 후 신청 시에는 5% 감액 페널티가 적용되므로 정기 신청 기간을 놓치지 않는 것이 좋습니다.