근로복지공단 퇴직연금은 중소기업 근로자들의 노후 자금 마련을 돕기 위해 사업장 외부에서 퇴직급여를 적립하고 운용하는 제도입니다. 특히 '푸른씨앗'이라는 공적 기금형 퇴직연금은 적립금을 전문적으로 운용하여 안정성을 높이고 있으며, 최근에는 가입 대상이 상시근로자 50인 미만 사업장으로 확대되었습니다. 퇴직 시에는 원칙적으로 근로자가 지정한 개인형 퇴직연금(IRP) 계좌를 통해 퇴직급여를 수령하게 됩니다.
퇴직연금 수령 방식은 크게 일시금과 연금 형식으로 나뉘며, 만 55세 미만이라면 IRP 계좌로 이전된 퇴직금을 일시금으로 받기 위해 해당 IRP 계좌를 해지해야 합니다. 이때 퇴직소득세가 100% 차감된 금액이 입금되므로 이를 인지하는 것이 중요합니다. 반면, 만 55세 이상이면서 가입 기간 조건을 충족하는 경우 연금 수령을 선택하면 퇴직소득세의 30%에서 최대 40%까지 절세 혜택을 받을 수 있어 노후 자금 활용에 유리합니다.
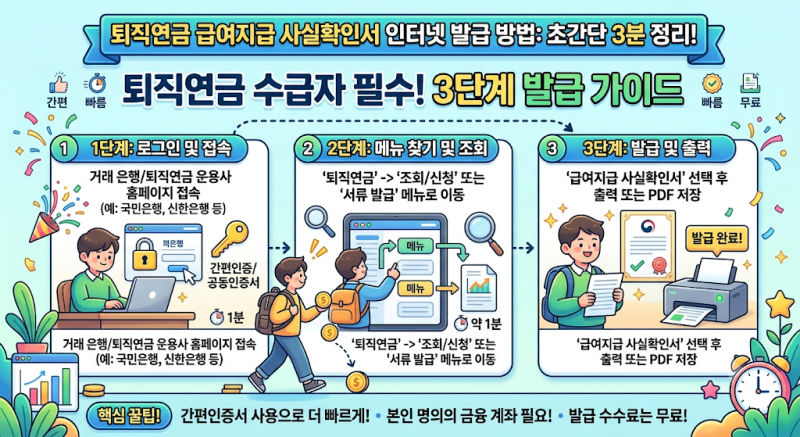
퇴직연금 수령 절차는 예상보다 시간이 소요될 수 있으므로, 퇴직 후에는 개인형 IRP 계좌를 미리 개설하는 것이 중요합니다. 또한, 본인의 퇴직연금 유형(DB, DC, IRP)과 가입된 금융기관을 정확히 파악하여 금융감독원 통합연금포털이나 금융결제원 어카운트인포를 통해 적립금 현황을 주기적으로 확인하는 것이 좋습니다. 이러한 정보들을 미리 숙지하면 퇴직금을 더욱 효율적으로 관리하고 수령할 수 있습니다.