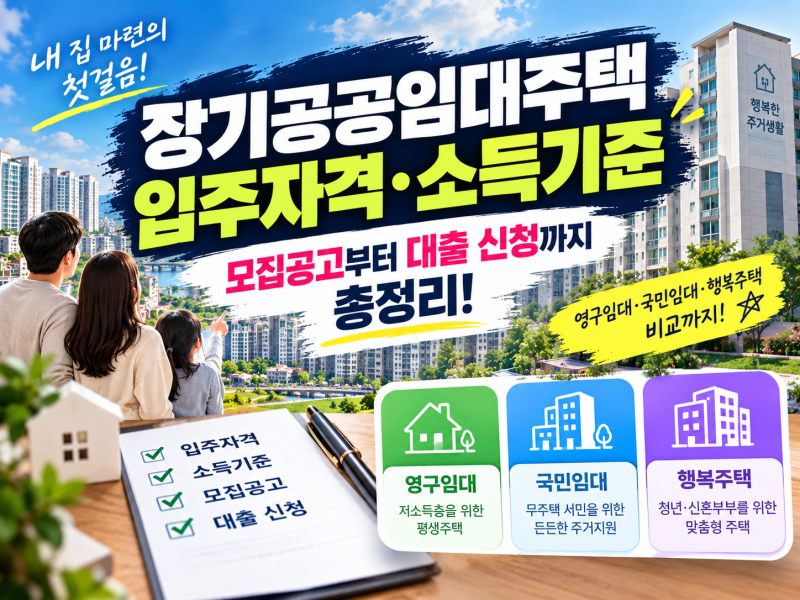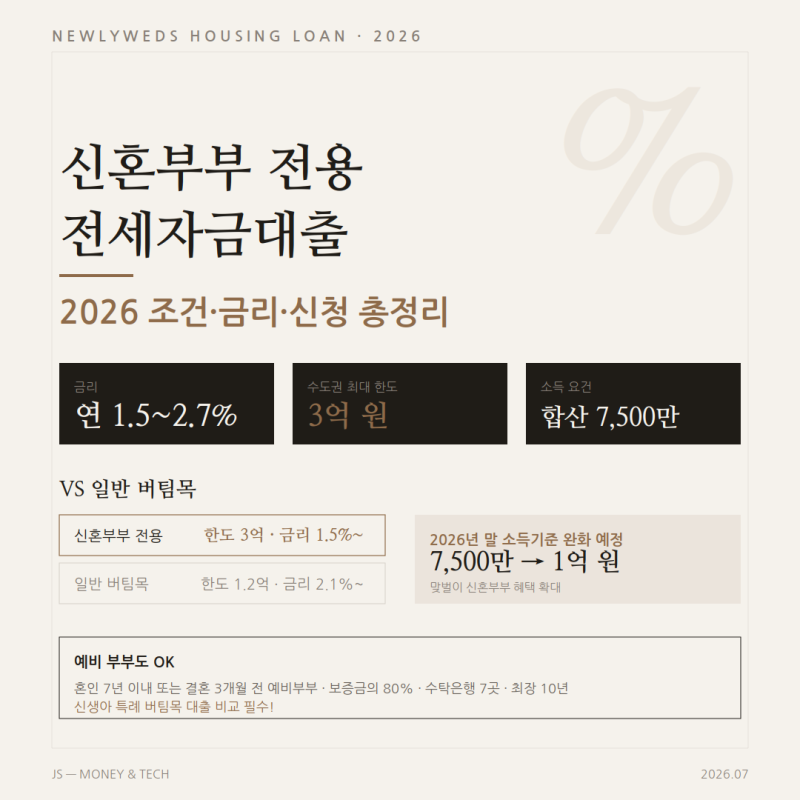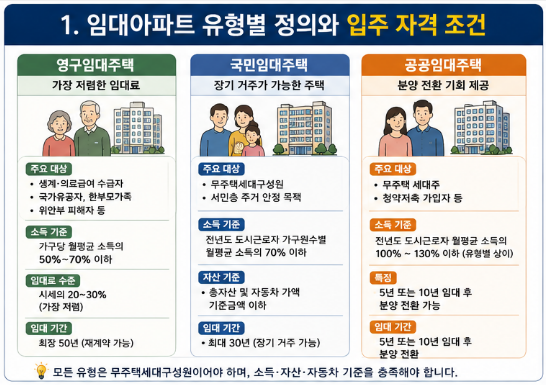
국민임대 버팀목대출은 무주택 저소득 가구의 주거 안정을 위한 정책금융 상품으로, 시세 대비 저렴한 임대료와 장기 거주가 가능한 장점 덕분에 많은 분들이 관심을 가지고 있습니다. 특히 도시근로자 월평균소득 100% 이하, 총자산 3억 4,500만원 이하 등의 자격 요건을 충족해야 신청할 수 있습니다. 복잡한 신청 절차와 까다로운 자산 심사로 인해 어려움을 겪는 경우가 많아, 실제 경험자들의 실전 노하우가 중요하게 다뤄지고 있습니다.
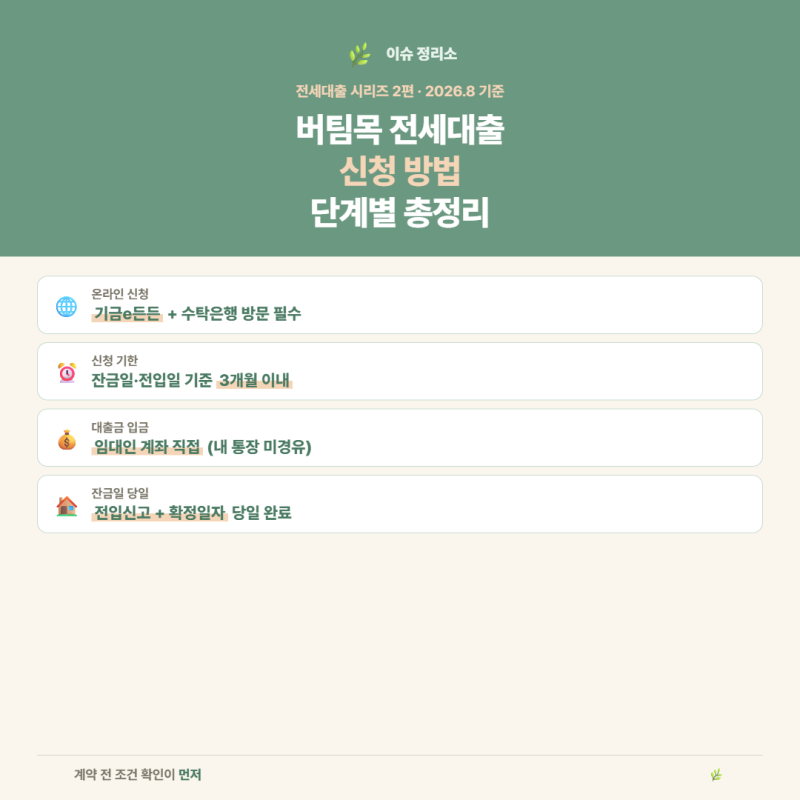
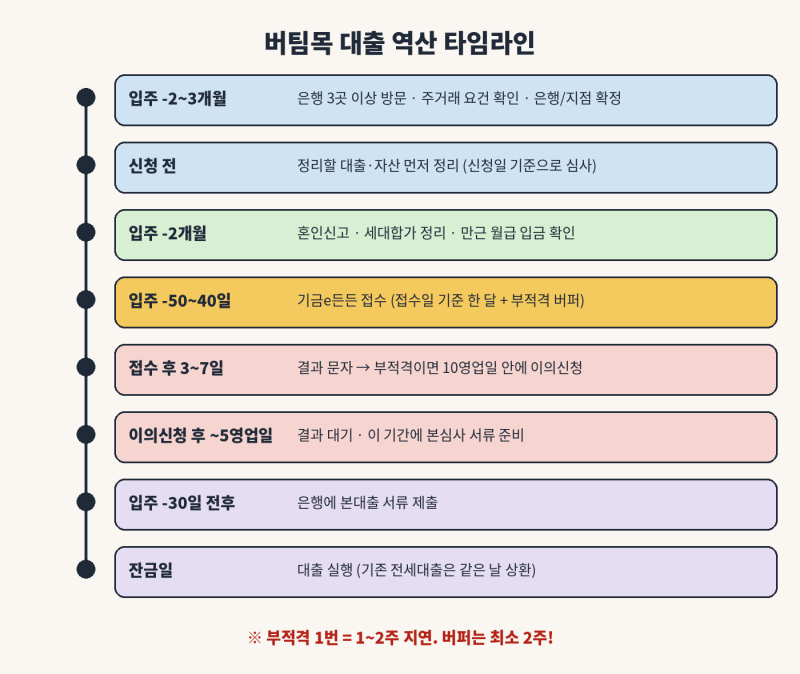
실제 버팀목대출을 신청한 블로거들은 낮은 금리만 보고 접근하기보다 신청 자격과 주택 조건을 먼저 면밀히 확인해야 한다고 강조합니다. 특히 기금e든든을 통한 자산 심사 과정에서 부적격 판정을 받는 사례가 빈번하며, 은행 선택과 접수 시점을 신중하게 결정하는 것이 중요하다고 언급합니다. 주거래 은행 요건, 기금대출 취급 여부, 상품 및 담보 방식 등을 사전에 확인하는 것이 불필요한 시간 낭비와 연체료 발생을 막는 핵심 요소로 분석됩니다.
버팀목대출은 정부의 주택도시기금을 기반으로 지원되는 정책금융 상품이므로, 일반 전세대출과는 심사 기준과 적용 금리에서 차이가 있습니다. 따라서 국민임대 입주를 준비하는 분들은 본인의 소득, 자산, 주택 조건을 정확히 파악하고, 은행 방문 전 필요한 서류와 절차를 꼼꼼히 확인하는 것이 중요합니다. 특히 기금e든든 신청 시 은행과 지점, 상품을 확정하고 접수해야 재신청으로 인한 입주 지연을 방지할 수 있습니다.