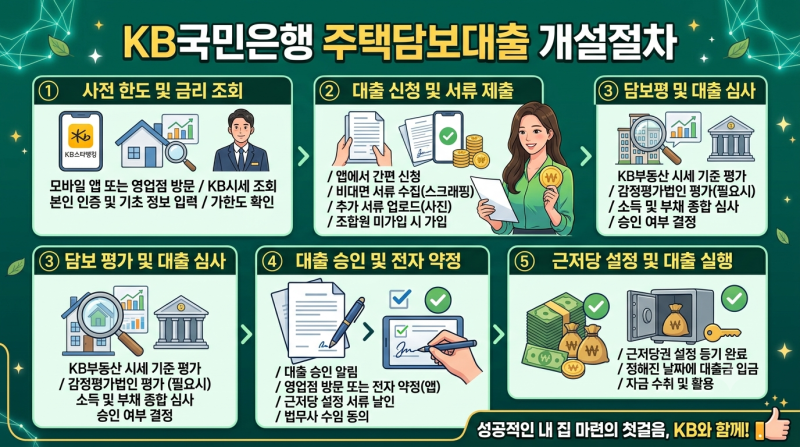


KB국민은행 주택담보대출은 안정적인 자금력과 모바일 플랫폼을 바탕으로 많은 금융 소비자의 선택을 받고 있습니다. 하지만 최근 가계부채 관리 기조가 강화되면서 대출 문턱이 높아져, 특히 주택구입자금 주택담보대출 한도가 3억 원으로 제한되는 조치가 지속되고 있습니다. 이는 금융당국의 강력한 가계대출 총량 관리 압박과 스트레스 DSR 2단계 규제 적용에 따른 것으로 분석됩니다.
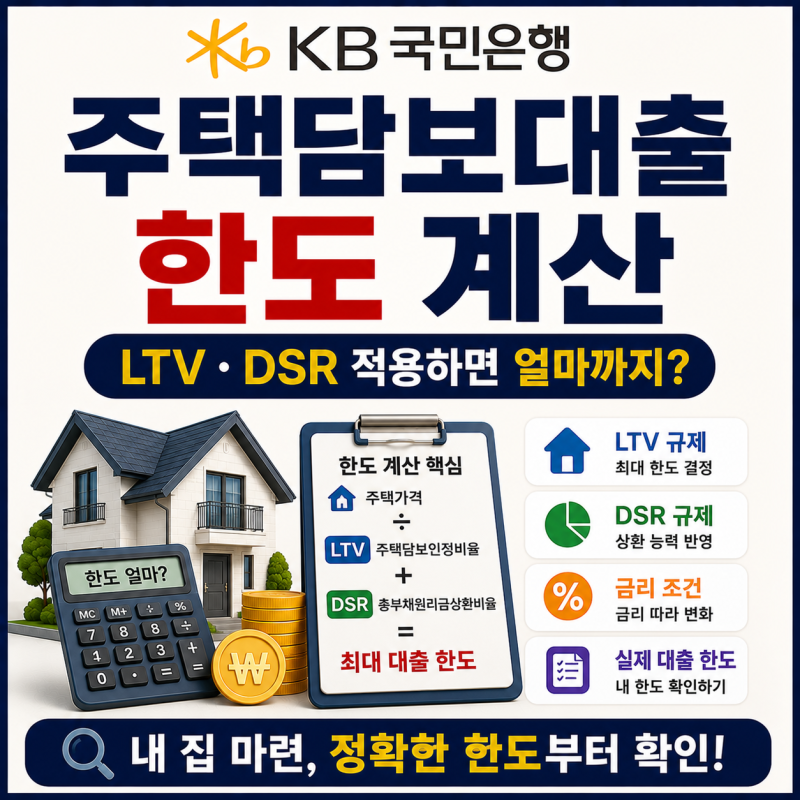
블로거들은 국민은행 주택담보대출 3억 한도 제한의 배경으로 스트레스 DSR 2단계 규제와 소액 임차보증금 방공제 면제 상품 취급 제한을 공통적으로 지적했습니다. 스트레스 DSR은 향후 금리 상승 가능성을 반영하여 가상 금리를 추가하므로, 동일 소득이라도 대출 한도가 수천만 원 이상 줄어들 수 있습니다. 또한, 과거와 달리 지역별 소액 임차보증금이 무조건 차감되어 실질적인 대출 수령액이 축소되는 점도 강조되었습니다.
국민은행 주택담보대출 3억 원을 신청하기 위해서는 연 소득 4,600만 원 이상이 필요하며, 만기 제한 규정으로 인해 DSR 비율이 급격히 상승하여 최종 승인 한도가 축소될 수 있습니다. 생애 최초 주택 구입자는 LTV를 최대 80%까지 적용받아 비교적 유리한 조건으로 자금 조달이 가능하므로, 본인의 상황에 맞는 대출 조건을 꼼꼼히 확인하는 것이 중요합니다.