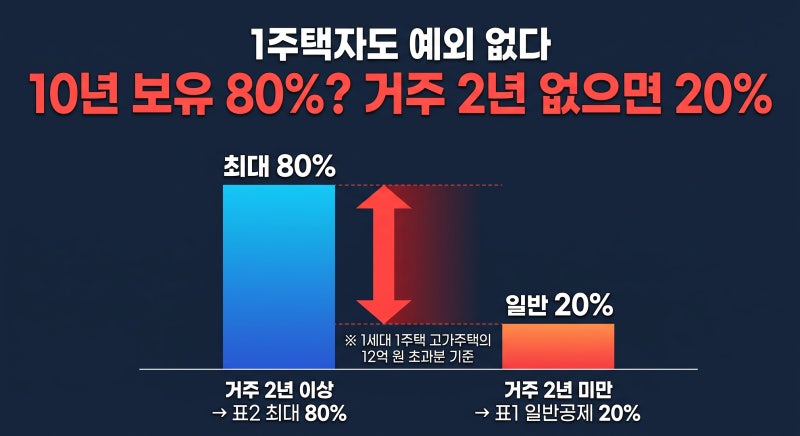
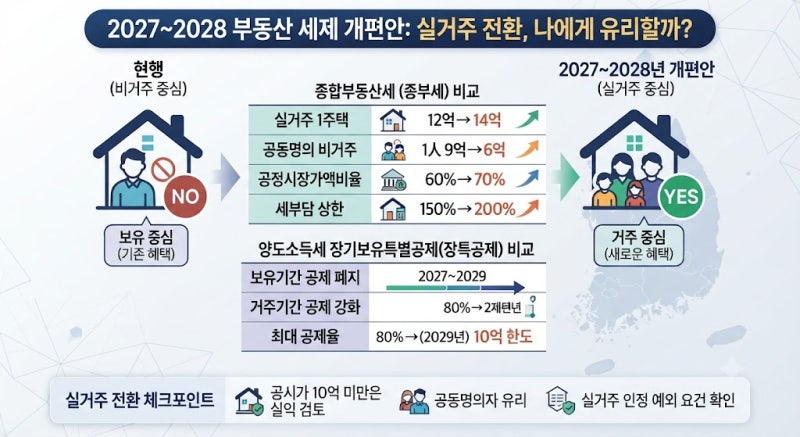
비거주 1주택 양도세는 1세대 1주택자라도 해당 주택에 실제로 거주하지 않았다면 장기보유특별공제 혜택이 크게 줄어드는 특징이 있습니다. 특히 양도가액 12억 원을 초과하는 고가주택의 경우, 2년 이상 실거주 요건을 충족하지 못하면 최대 80%의 공제율 대신 일반 공제율(최대 30%)만 적용되어 세금 부담이 커질 수 있습니다. 이는 보유보다 실제 거주를 중심으로 세금 정책이 개편되는 흐름을 반영하고 있습니다.
블로거들은 비거주 1주택자의 양도세 계산 시 취득 당시 조정대상지역 여부가 중요하다고 강조합니다. 취득 당시 비조정대상지역이었다면 실거주 의무 없이 2년 보유만으로 비과세가 가능하지만, 조정대상지역이었다면 2년 이상 실거주가 필수적입니다. 또한, 상생임대주택 특례나 부득이한 사유 특례 등 실거주 면제 예외 조건들을 활용하여 양도세 부담을 줄일 수 있는 방법도 제시되고 있습니다.
가장 효과적인 절세 방안은 양도 전 최소 2년 실거주 요건을 충족하는 것이며, 이것이 어렵다면 취득 시점의 규제지역 지정 상태와 법정 특례 요건을 면밀히 확인해야 합니다. 2028년 이후에는 장기보유특별공제에서 보유기간 공제가 축소되고 거주기간 공제가 확대될 예정이므로, 비거주 1주택자는 매도 시점을 신중하게 고려하고 세액 차이를 정확하게 계산하는 것이 중요합니다.