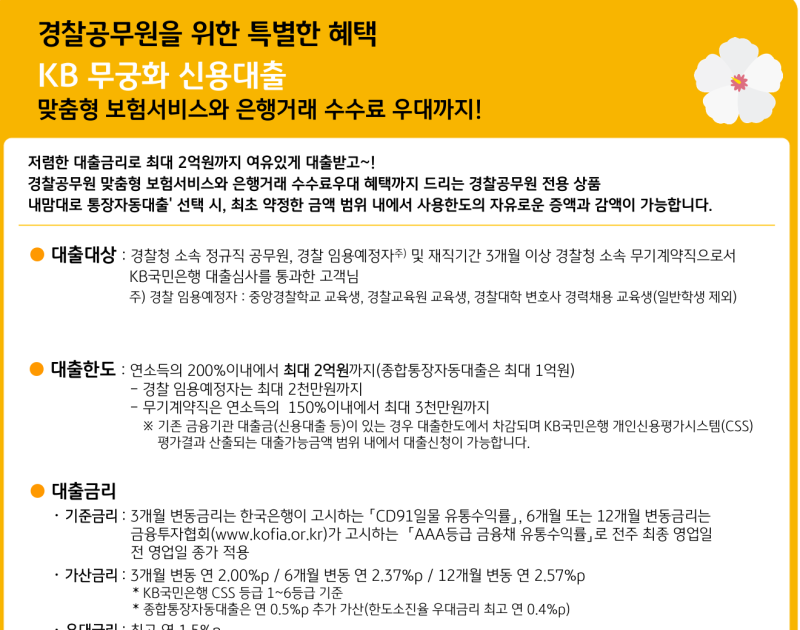

공무원 신용대출은 과거 안정적인 직업 특성 덕분에 일반 직장인보다 유리한 금리와 높은 한도를 제공하며 공직자들의 주요 자금 마련 수단으로 활용되어 왔습니다. 하지만 최근 몇 년간 이어진 대출 규제와 스트레스 DSR(총부채원리금상환비율)의 단계적 도입으로 인해 현직 공무원들이 체감하는 대출 한도는 크게 감소했습니다. 특히 스트레스 DSR은 향후 금리 인상 가능성을 반영하여 원리금 상환액을 높게 산정함으로써 실제 대출 가능 금액을 줄이는 주요 원인이 되고 있습니다.
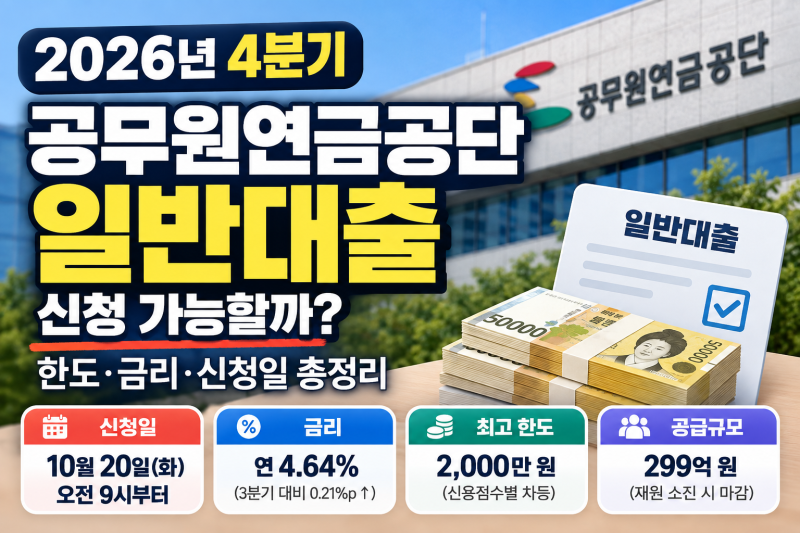
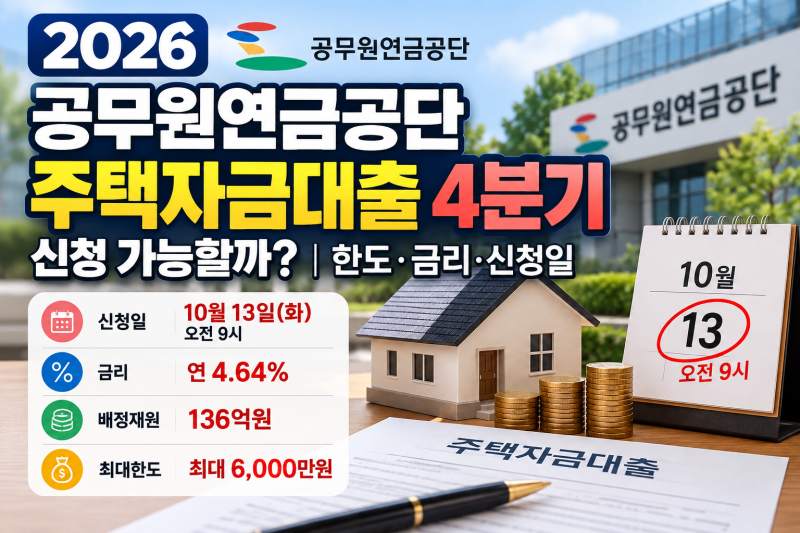
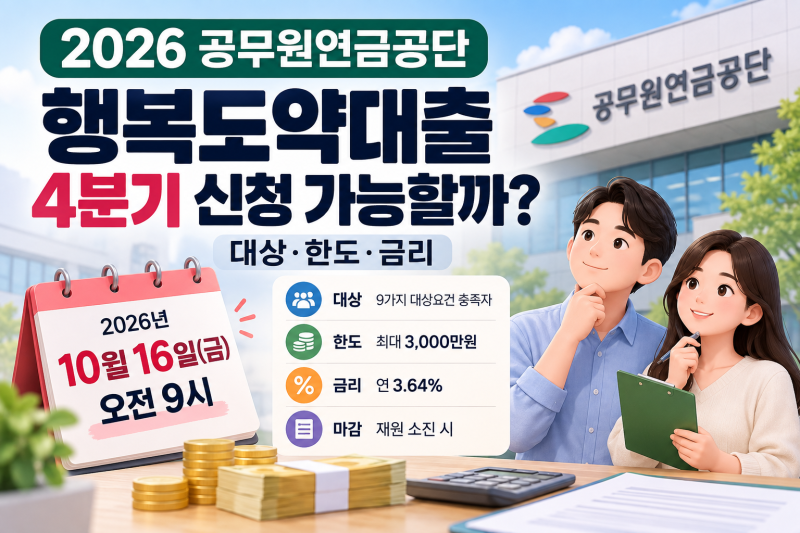
공무원들은 목돈이 필요할 때 공무원연금공단 대출과 시중은행 공무원 우대 신용대출 중 선택할 수 있습니다. 공무원연금공단 대출은 시중 금리 변동에 비교적 덜 민감하고 재직 기간에 따라 안정적으로 신청할 수 있는 장점이 있지만, 한도가 정해져 있고 예산 소진 시 대기 기간이 길어질 수 있습니다. 반면 시중은행 신용대출은 소요 시간이 짧고 한도가 빠르게 나오며 우대 금리 혜택을 받을 수 있지만, 기준금리 변동에 민감하여 이자 부담이 커질 수 있다는 단점이 있습니다.
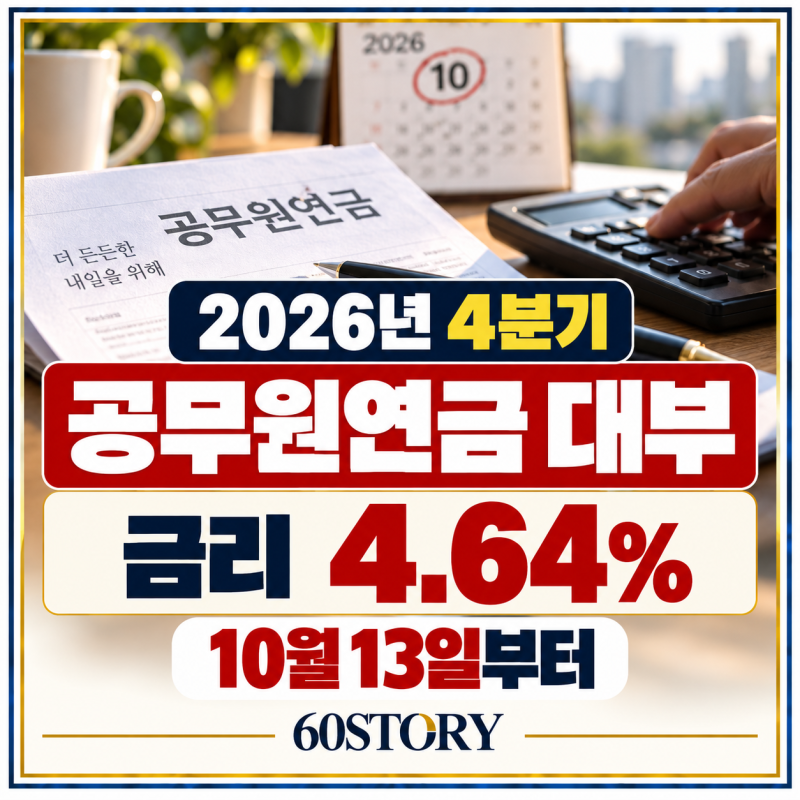
현직 공무원들은 신용대출 및 마이너스통장 연장 또는 신규 개설 시 연봉 이내 제한 기조와 스트레스 DSR 적용으로 인한 한도 축소를 인지해야 합니다. 또한, 대출 신청 전 대상 자격, 상환 방식, 금리 외 추가 비용 등을 꼼꼼히 확인하고, 만기 연장이 자동이 아니므로 만기 시 상환 계획을 미리 세우는 것이 중요합니다. 공무원연금공단 대부의 경우 분기별 재원 규모와 신청 일정을 미리 확인하여 계획적으로 접근하는 것이 현명합니다.