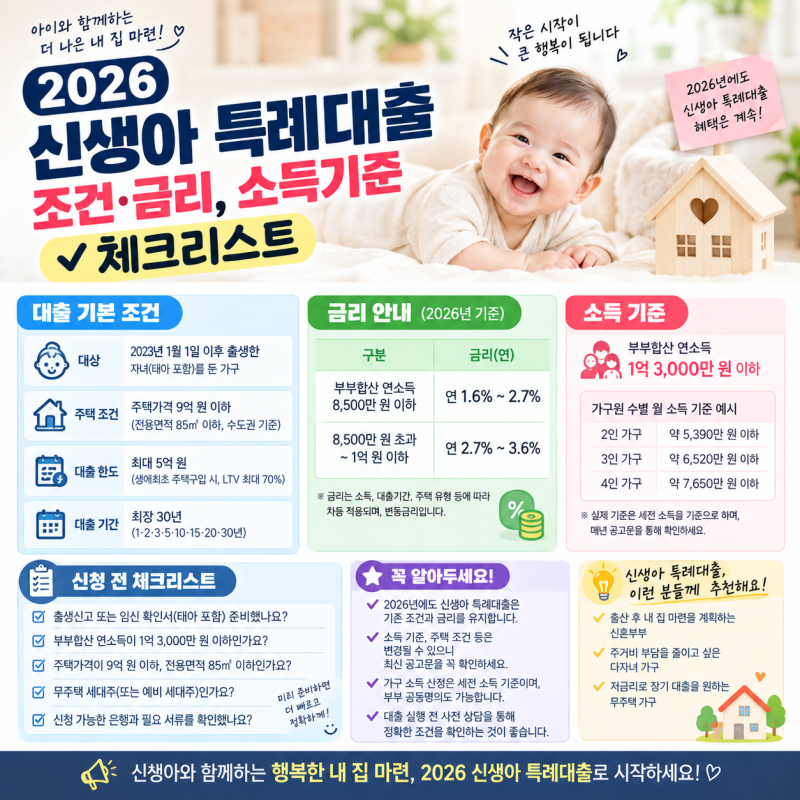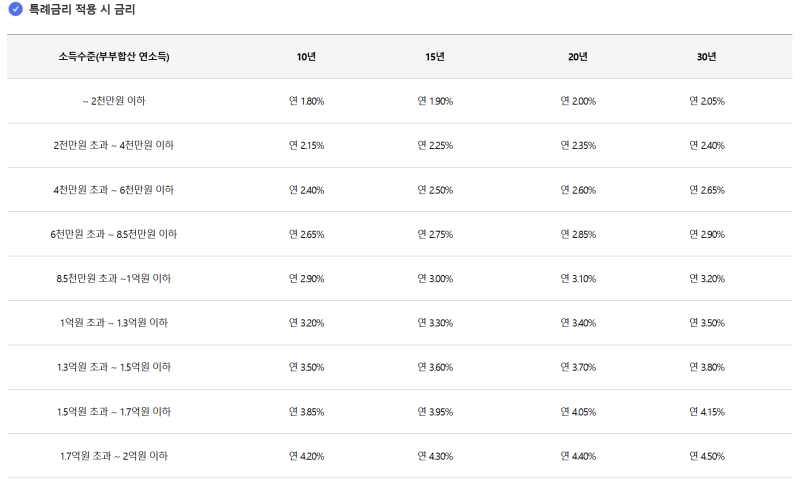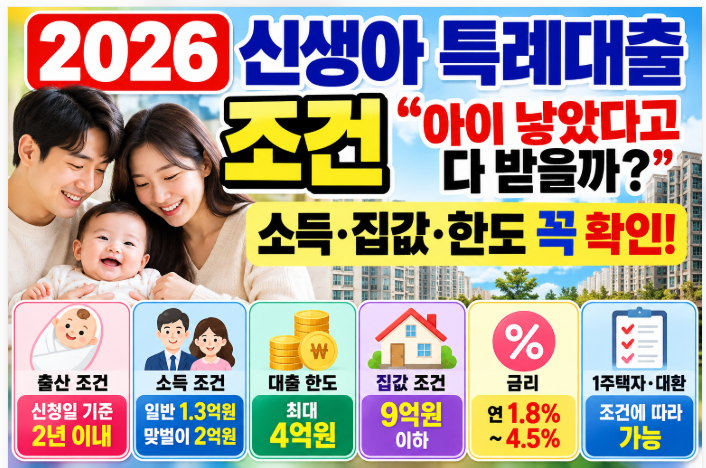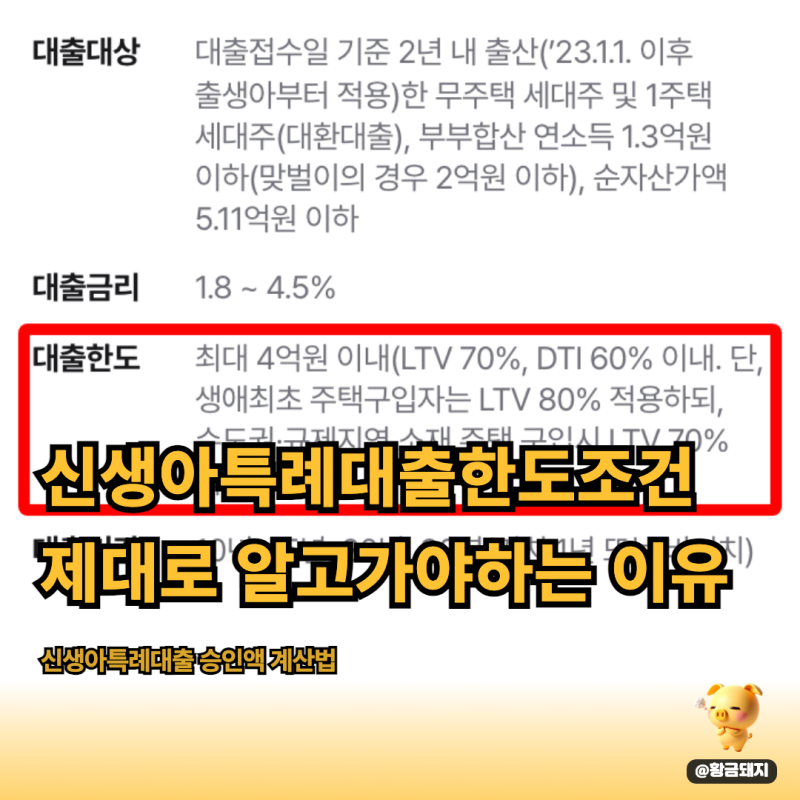
신생아 특례대출은 저출산 극복을 위해 정부가 지원하는 주택 구입 및 전세자금 대출 제도입니다. 대출 접수일 기준 2년 이내 출산한 무주택 세대주를 대상으로 하며, 부부합산 연소득 1억 3천만 원(맞벌이 2억 원) 이하, 순자산 4억 6천9백만 원 이하 등의 조건을 충족해야 합니다. 특히 소득 기준은 대출 가능 여부를 결정하는 중요한 요소로, 소득이 전혀 없는 경우에는 신청이 불가능합니다.
블로거들은 신생아 특례대출의 소득 기준에 대해 다양한 관점을 제시합니다. 일부 블로거는 외벌이와 맞벌이, 대환 대출 시 소득 기준이 달라지는 점을 강조하며, 특히 맞벌이의 경우 부부 중 1인 소득 1억 3천만 원 이하 조건에 대한 해석이 엇갈릴 수 있다고 지적합니다. 또한, 혼인신고 전이라도 아이의 가족관계증명서상 부모의 소득을 합산하여 심사한다는 점을 언급하며, 실제 대출 한도는 담보주택 평가액과 방 공제 등으로 인해 4억 원을 다 받지 못할 수 있다고 설명합니다.
신생아 특례대출을 고려한다면, 소득 기준과 함께 담보주택 평가액, 방 공제 등 실제 대출 한도에 영향을 미치는 요소를 면밀히 확인해야 합니다. 특히 KB 시세나 부동산원 시세가 없는 주택의 경우 감정평가서가 필요하며, 소득 관련 서류 외에도 담보평가 서류를 꼼꼼히 챙기는 것이 중요합니다. 정확한 정보는 수탁은행이나 주택도시기금 상담센터를 통해 본인 사례를 직접 확인하는 것이 가장 안전한 방법입니다.