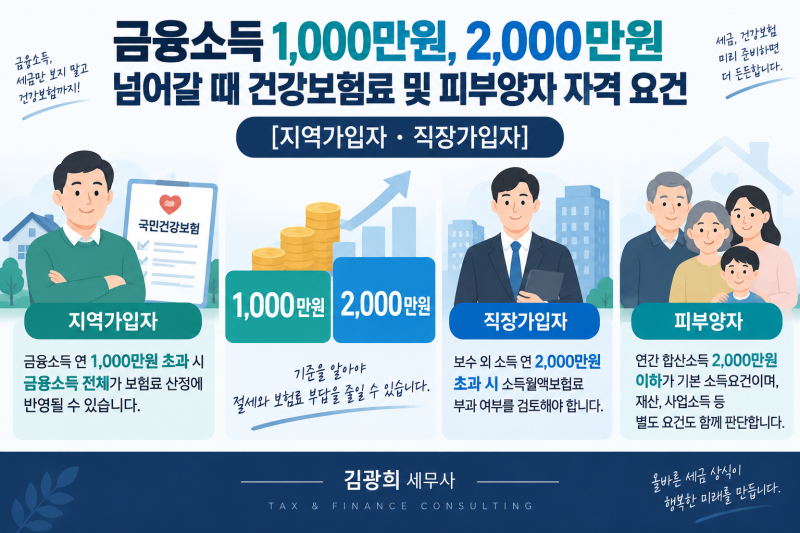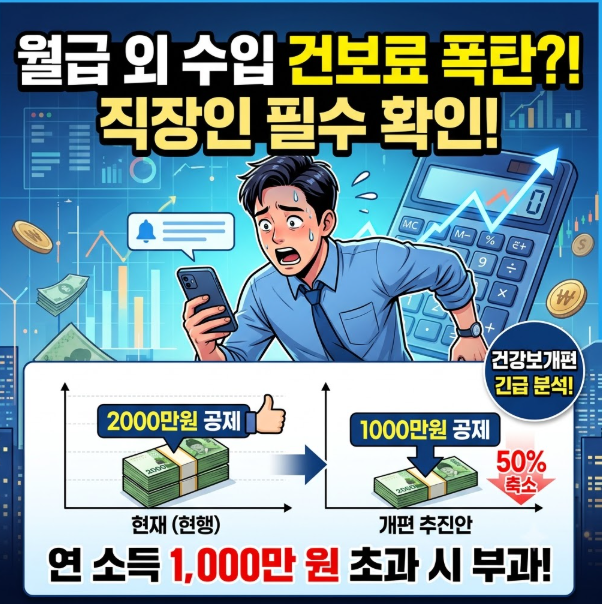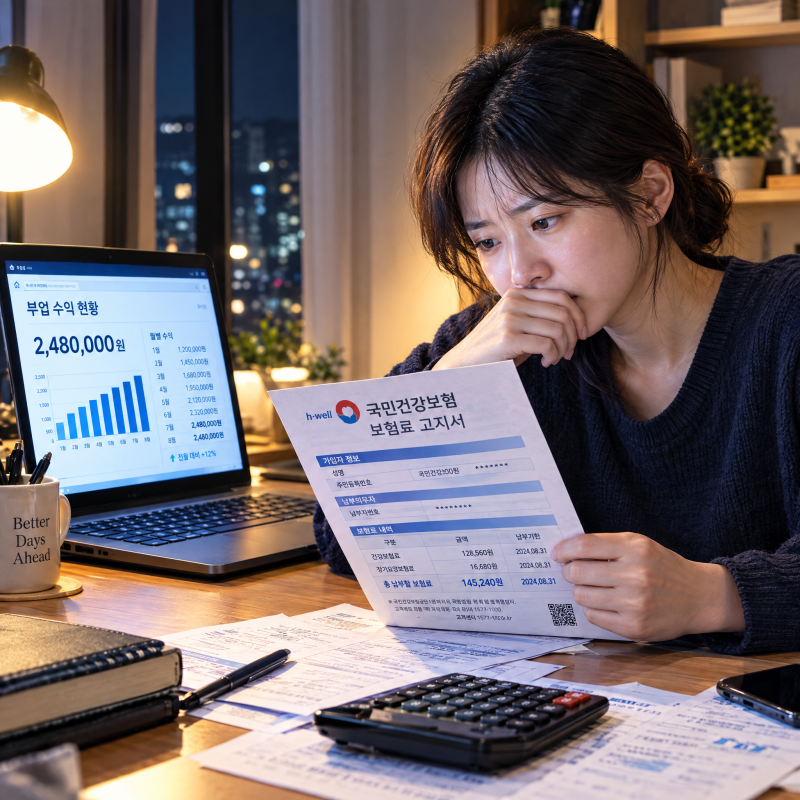

직장가입자라도 월급 외 부수입이 연간 2,000만 원을 초과하면 ‘소득월액 보험료’라는 건강보험료를 별도로 납부해야 합니다. 이 보험료는 일반 직장 보험료와 달리 회사가 절반을 부담해주지 않아, 초과분 전액을 본인이 부담해야 하는 특징이 있습니다. 2026년 정부는 이 부과 기준을 연 2,000만 원에서 1,000만 원으로 낮추는 방안을 검토 중이며, 개편 시 직장가입자 약 178만 명이 추가로 건보료를 내거나 더 많이 내야 할 것으로 분석됩니다.
실제 블로그 후기들을 살펴보면, 많은 N잡러와 투자자들이 예상치 못한 건강보험료 폭탄에 당황하는 경우가 많습니다. 특히 배당소득이나 기타 사업소득이 일정 기준을 넘을 경우, 소득세와 별개로 상당한 금액의 건강보험료가 추가 부과될 수 있습니다. 건강보험료율은 7.19%이며, 여기에 장기요양보험료 13.14%가 더해져 실제 부담은 더욱 커집니다.
건강보험료는 소득 발생 다음 해 11월부터 반영되므로, 소득이 발생한 해에는 아무 변화가 없다가 1년 가까이 지나 고지서가 달라지는 경우가 많습니다. 금융소득의 경우 연 1천만 원 이하이면 건보료 산정 소득에서 제외되지만, 1천만 원을 1원이라도 넘으면 초과분이 아닌 금융소득 전액이 소득으로 반영되니 주의해야 합니다. 소득월액보험료 상한액은 월 459만 원 안팎으로 정해져 있습니다.