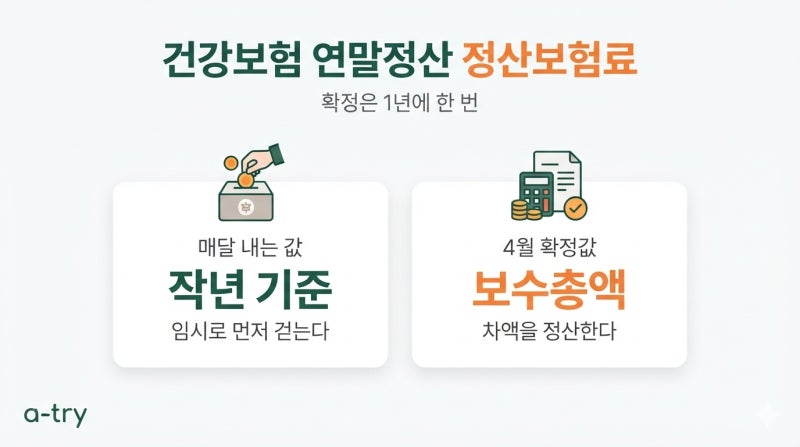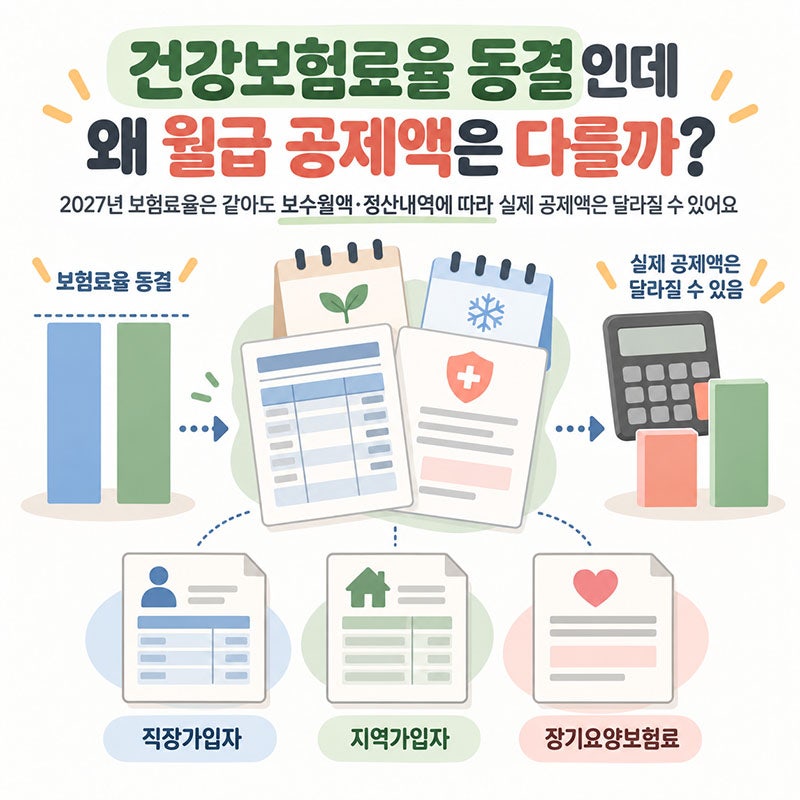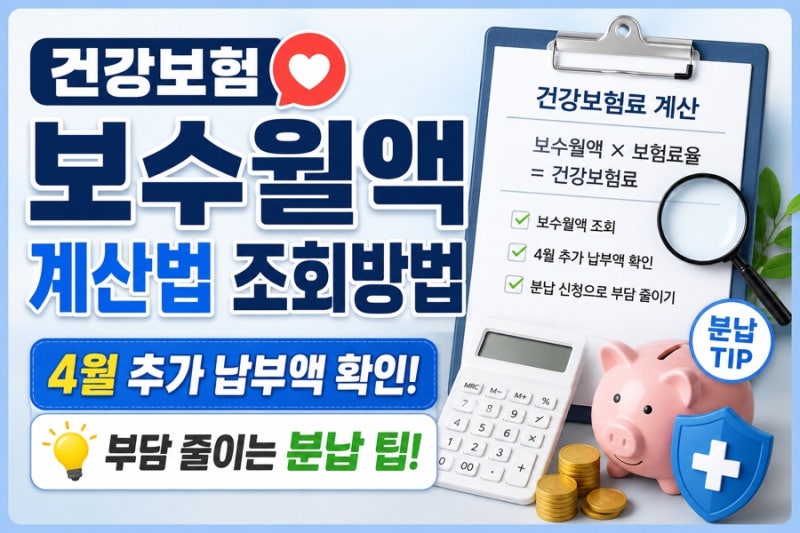

건강보험공단 월보수액은 직장가입자의 건강보험료를 산정하는 기준액으로, 실제 월급과 차이가 발생하는 경우가 많습니다. 이는 보수월액이 당월 실수령액이 아닌 전년도 보수총액을 근무 개월 수로 나누어 산정되기 때문입니다. 2026년에는 건강보험료율 7.19%가 적용되며, 매년 4월부터 다음 해 3월까지 이 보수월액을 기준으로 보험료가 부과됩니다. 따라서 월급이 올랐더라도 보수월액은 즉시 반영되지 않아 차이가 발생할 수 있습니다.
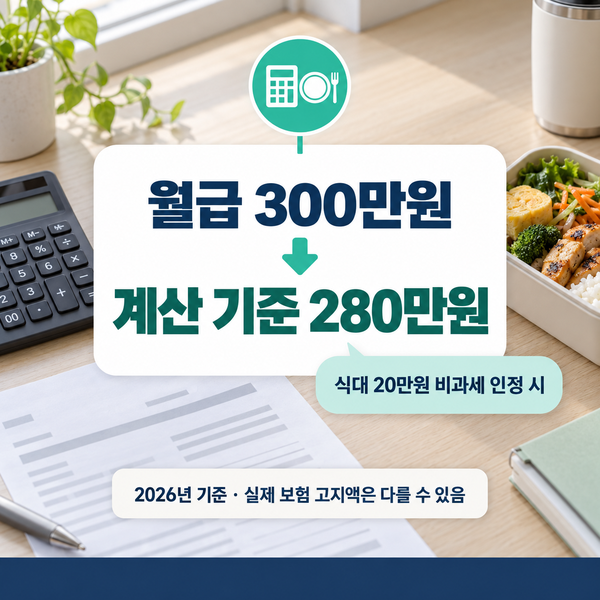
월급과 건강보험 보수월액이 다른 주된 이유는 계산 기준의 차이에 있습니다. 건강보험 보수에는 봉급, 급료, 임금뿐만 아니라 상여금과 각종 수당도 포함되지만, 퇴직금이나 일부 비과세 근로소득은 제외됩니다. 지난해 상여금이나 성과급이 많았다면 현재 기본급보다 보수월액이 높게 책정될 수 있으며, 반대로 올해 연봉이 올랐더라도 기존 보수월액이 적용되면 현재 월급보다 낮게 보일 수 있습니다. 또한, 비과세 항목이나 매달 변동하는 수당은 총지급액과 보수월액의 차이를 더욱 크게 만듭니다.
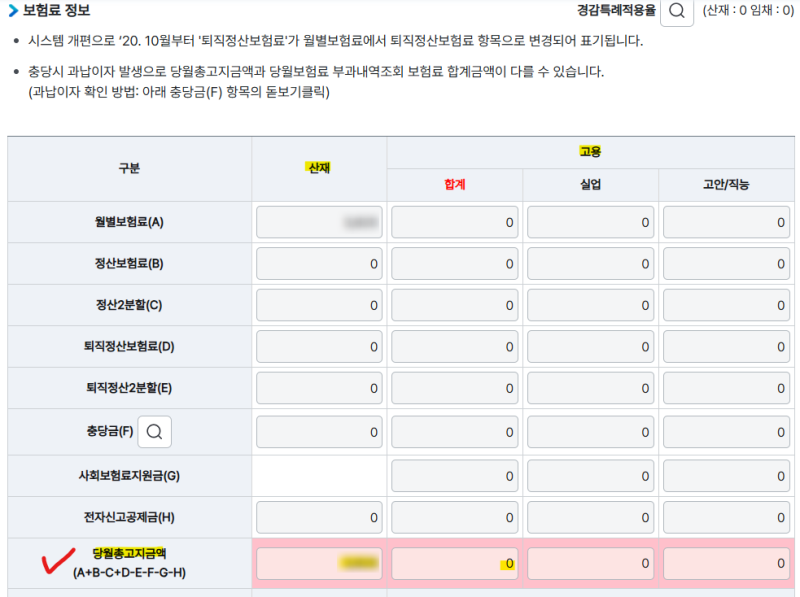
직장가입자의 보수월액은 회사가 전년도 보수총액을 공단에 통보하면 매년 4월에 새로운 금액으로 결정됩니다. 이로 인해 많은 직장인이 4월 급여에서 건강보험료 변동을 경험하게 됩니다. 4월에 보험료가 갑자기 늘어나는 것은 요율 인상 때문이 아니라, 전년도에 덜 냈던 보험료 차액을 정산하는 과정입니다. 보수는 대체로 오르는 경향이 있어 대부분 추가 납부로 이어지며, 추가 납부액은 조건에 따라 분할 납부도 가능합니다. 사업장 담당자는 공단 EDI 화면에서 해당 연도 기준을 확인하는 것이 중요합니다.