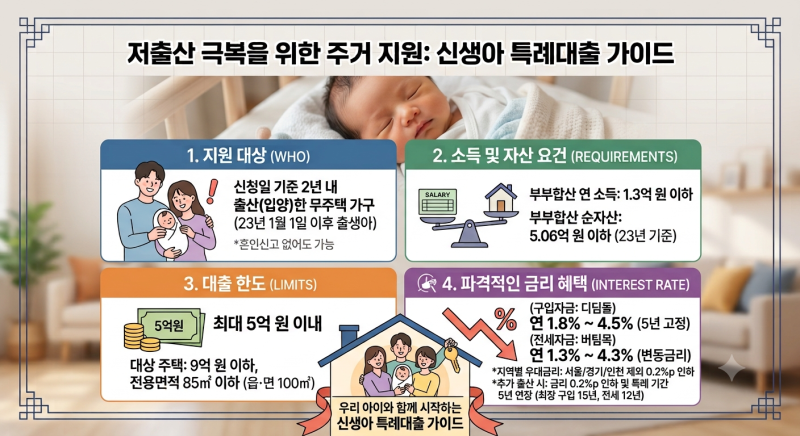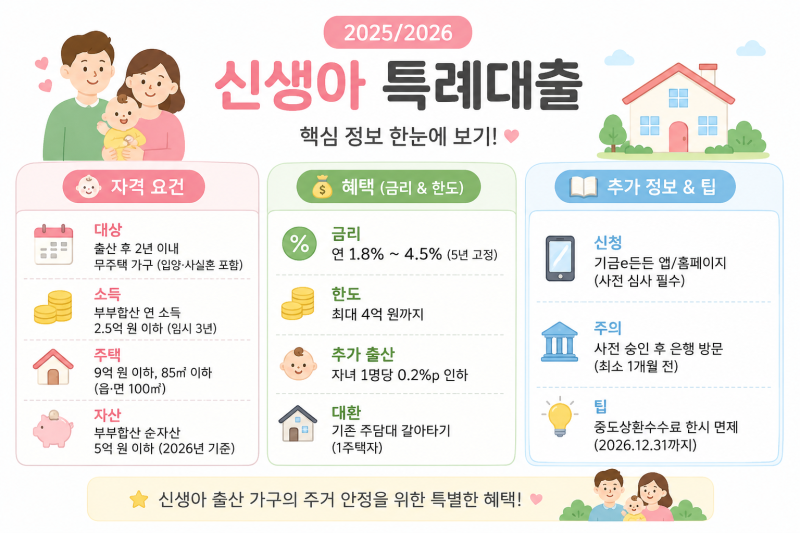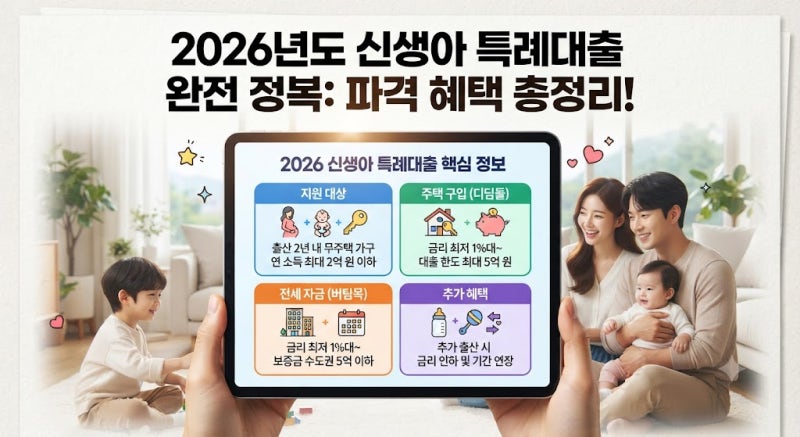


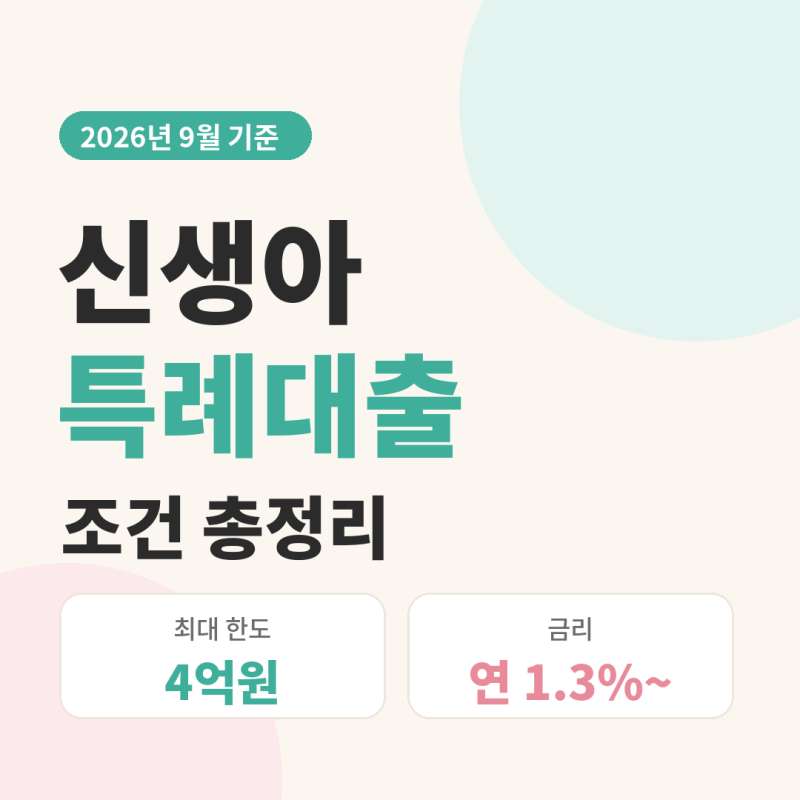
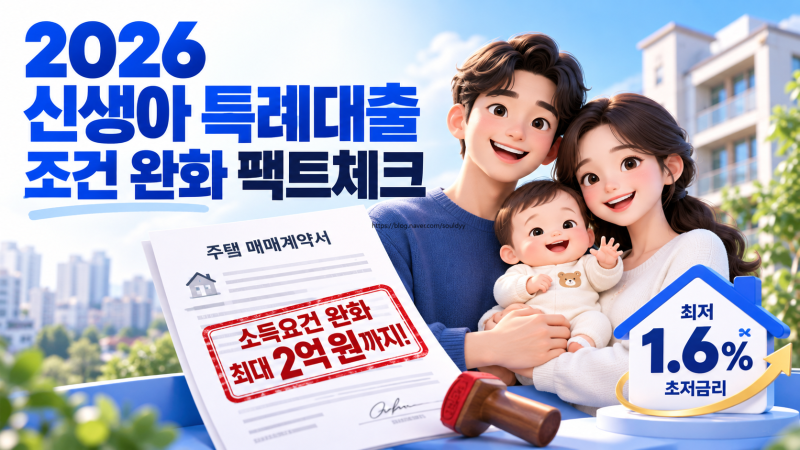
신생아 특례대출은 출산 가구의 주거 안정을 위해 정부가 지원하는 정책 모기지 상품으로, 특히 맞벌이 부부의 소득 문턱이 연 2억 원까지 대폭 완화되어 많은 가구가 혜택을 받고 있습니다. 대출 신청일 기준 2년 이내 출산 또는 입양한 무주택 세대주 및 1주택자(대환 목적)가 대상이며, 1%대의 초저금리 혜택으로 내 집 마련이나 전세자금 마련에 큰 도움이 되고 있습니다. 하지만 자산 요건, 담보 평가액, DSR 규제 등 고려해야 할 사항들이 많아 꼼꼼한 확인이 필요합니다.
실제 블로그 후기들을 살펴보면, 신생아 특례 디딤돌 대출은 시중은행보다 훨씬 낮은 금리로 주택 구입 자금을 지원받을 수 있다는 점이 가장 큰 장점으로 꼽힙니다. 특히 기존 고금리 주택담보대출을 대환하려는 1주택자에게도 기회가 주어지며, 자녀를 추가로 출산할 경우 금리 추가 인하 혜택이 제공되어 장기적인 주거 안정에 유리합니다. 다만, 대출 신청 시 개인 신용평가 점수 및 신용 정보 기록에 따라 대출이 불가능할 수 있으므로 사전에 확인하는 것이 중요합니다.
블로거들은 신생아 특례 디딤돌 대출 신청 시 주택 매매계약 체결 여부, 세대주 요건, 출산 요건 등을 면밀히 검토할 것을 강조합니다. 특히 임신 중인 태아는 출산 요건에 포함되지 않으며, 분양권 및 조합원 입주권도 주택 보유로 간주되므로 주의해야 합니다. 또한, 대출 한도와 금리는 주택의 담보평가액(KB부동산 시세)을 기준으로 산정되므로, 단순히 분양가나 실거래가만 보고 판단해서는 안 됩니다. 이와 같은 세부 조건들을 미리 파악하여 자금 계획에 차질이 없도록 준비하는 것이 현명합니다.

![2026년 신생아 특례 디딤돌대출 1%대 완전정리] 출산 2년 내 내집마련 5억 대출 이자 1.6%? 신생....](https://mblogthumb-phinf.pstatic.net/MjAyNjA5MThfNzAg/MDAxNzg5NzE4ODU0Njkw.pGr00lB_jndI4tr5ClVVxElvX73mZ23Gr_P296Yh3Qwg.QUBix_TrmNv9U2JgeJG9PQ3U7hkm9UkheSHEKi6DAmAg.JPEG/900_814624763_914704738065005_3867352734612092126_n.jpg?type=w800)