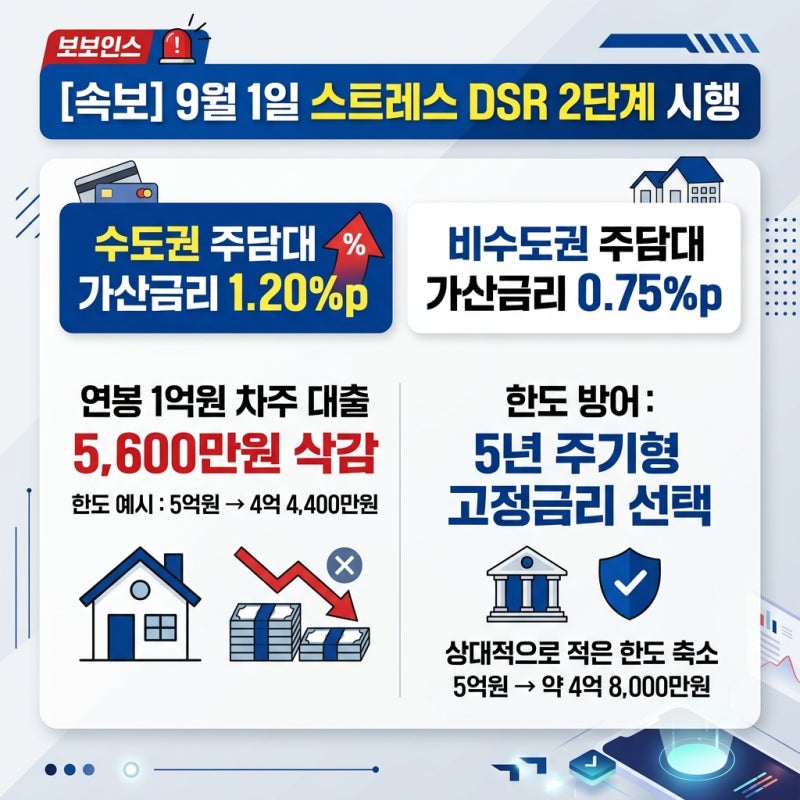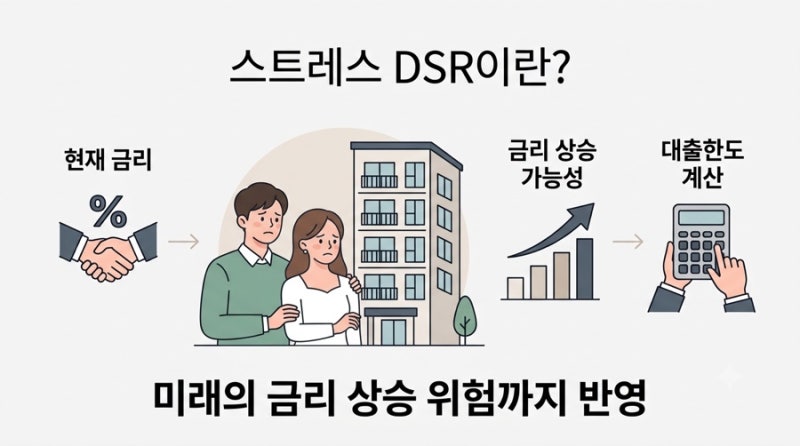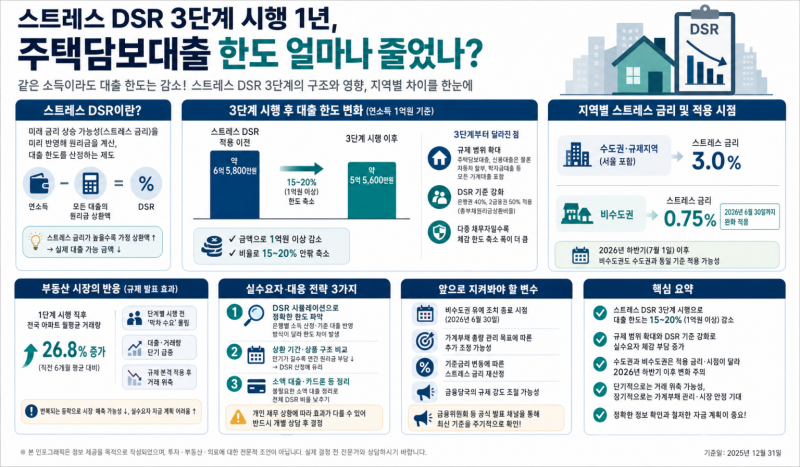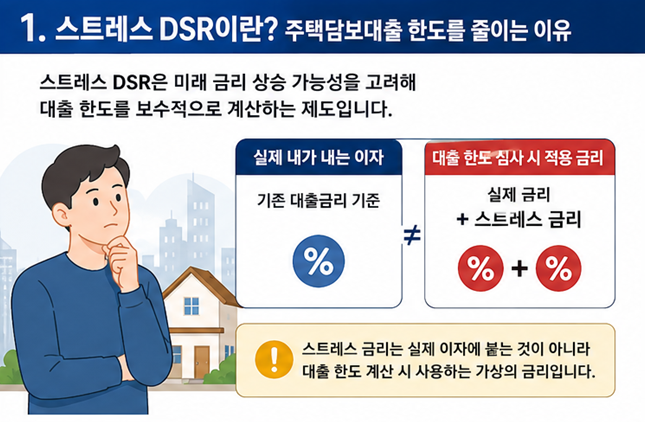
스트레스 DSR은 대출 이용 기간 중 금리 상승 가능성을 반영하여 대출 한도를 산정하는 제도로, 2024년 2월 1단계 시행을 시작으로 2025년 7월 1일 3단계까지 단계적으로 확대되었습니다. 이는 실제 금리 인상이 아닌, 대출 한도 계산에만 적용되는 가상의 가산금리를 부과하여 차주의 상환 능력을 보수적으로 평가하는 방식입니다. 특히 수도권 주택담보대출에는 다른 지역보다 높은 가산금리가 적용되어 대출 한도 축소 폭이 더 크게 나타났습니다.
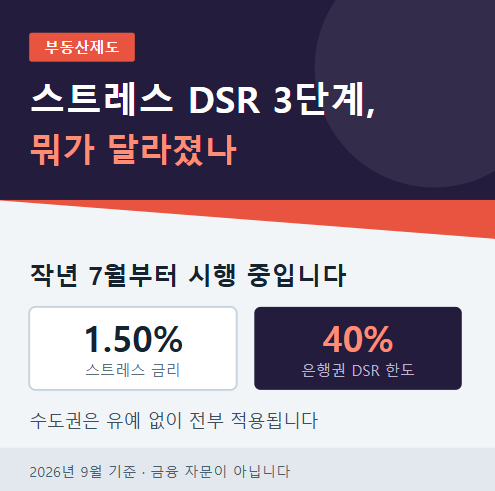
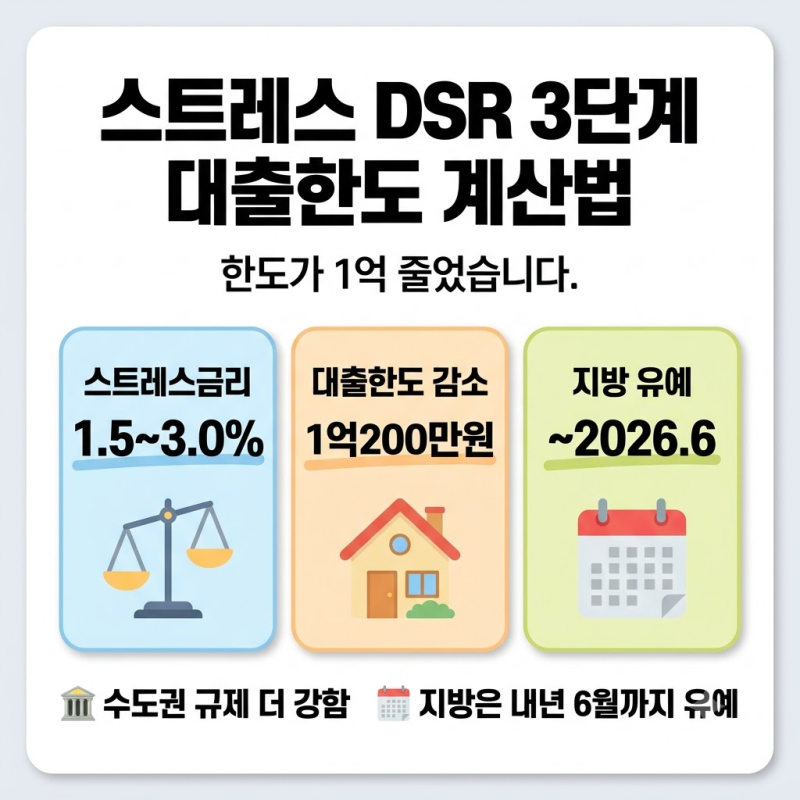
실제 블로그 후기들을 살펴보면, 스트레스 DSR 2단계 시행 당시 수도권 주택담보대출에 1.2%p의 가산금리가 적용되면서 연봉 5천만 원 직장인의 대출 한도가 약 2,700만 원 감소하는 등 상당한 영향을 미쳤습니다. 3단계에서는 전 업권의 모든 가계대출에 1.50%의 가산금리가 적용되어, 대출 한도 축소에 대한 우려가 더욱 커진 상황입니다. 이러한 변화는 실수요자들의 내 집 마련 계획에 직접적인 영향을 주었습니다.
블로거들은 스트레스 DSR로 인한 대출 한도 축소에 대비하여 2금융권 우회 전략이나 기존 대출의 금리 조건을 면밀히 검토할 것을 조언합니다. 또한, 각 단계별 가산금리 적용 대상과 폭을 정확히 이해하고, 자신의 소득과 상환 능력을 고려한 대출 계획을 세우는 것이 중요하다고 강조합니다. 특히 수도권 지역의 경우 더욱 강화된 규제에 대한 철저한 준비가 필요합니다.