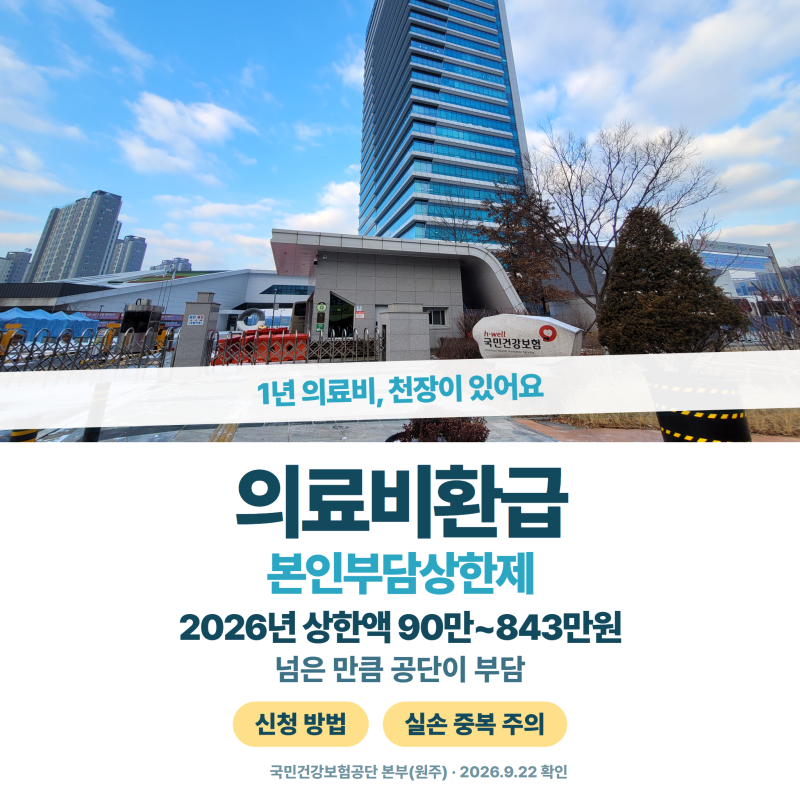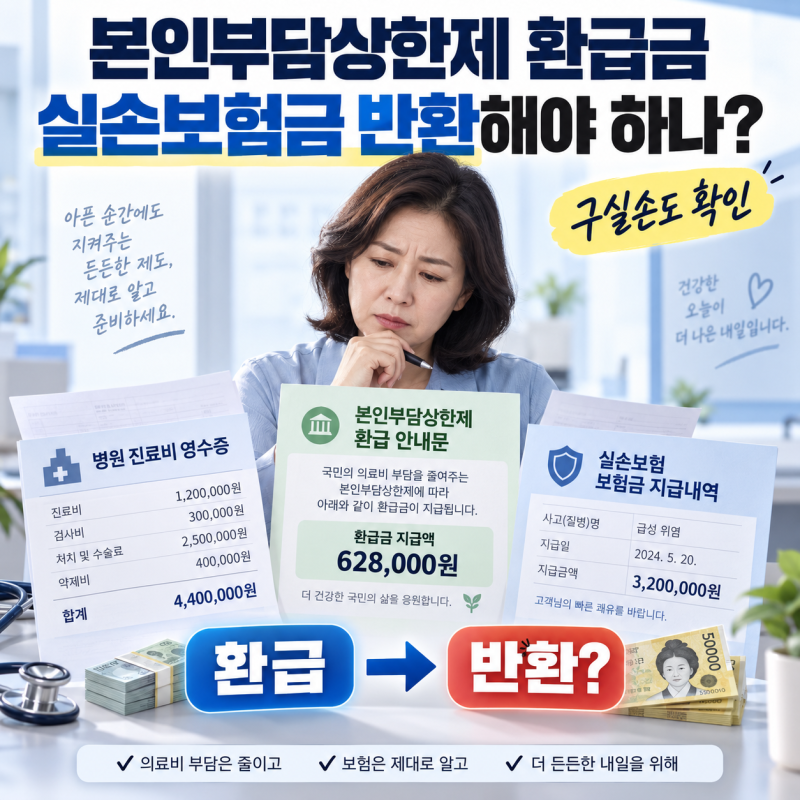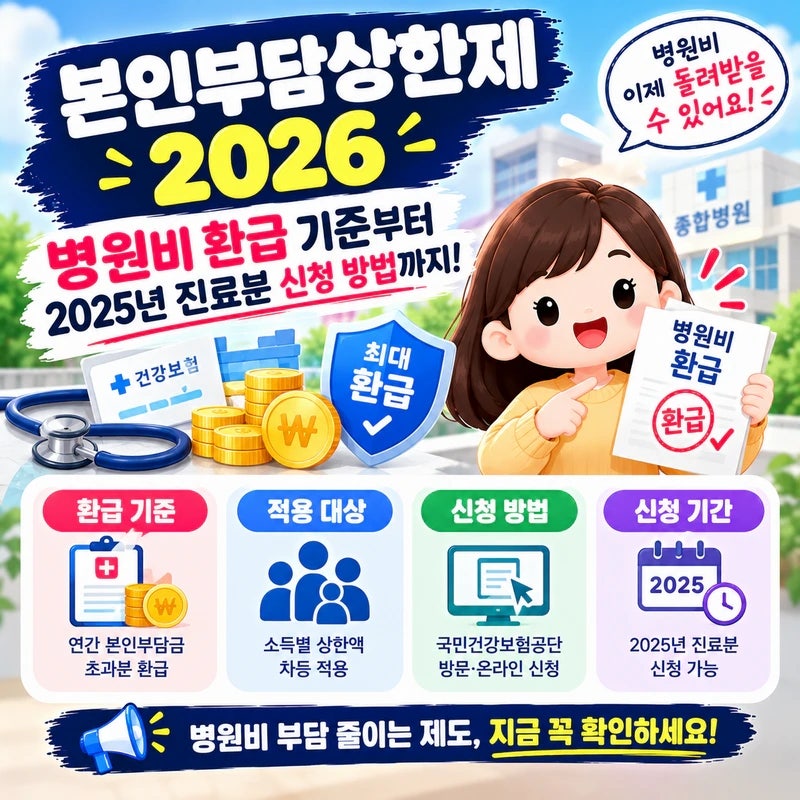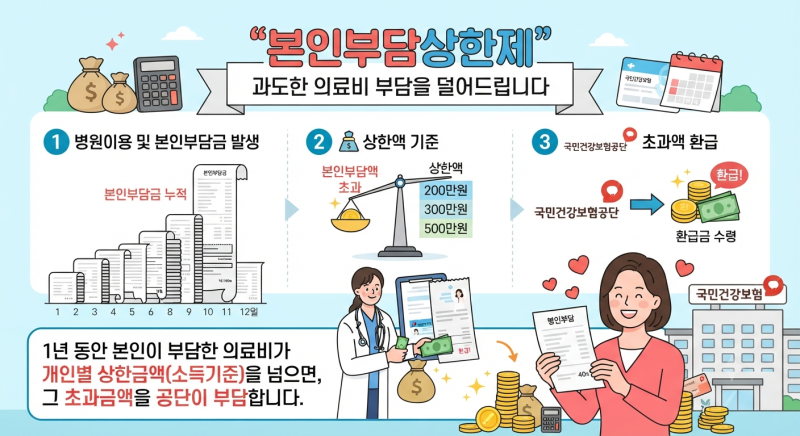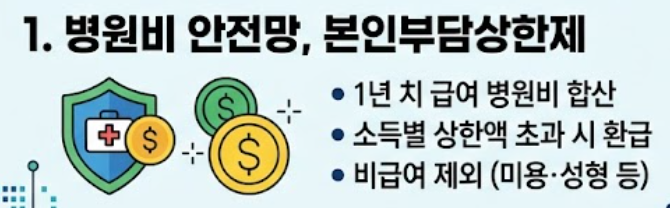
본인부담상한제는 건강보험 가입자가 1년간 부담한 건강보험 적용 본인부담금 총액이 개인별 상한액을 초과할 경우, 그 초과분을 국민건강보험공단이 환급해주는 제도입니다. 이 제도는 과도한 의료비로 인한 가계 부담을 경감하고, 의료 접근성을 보장하기 위해 마련되었습니다. 특히 고액의 진료비가 발생하는 중증 질환자나 장기 입원 환자들에게 큰 도움이 됩니다. 소득 분위별 상한액이 설정되어 있으며, 소득이 낮을수록 상한액이 낮아 더 많은 환급을 받을 수 있습니다.
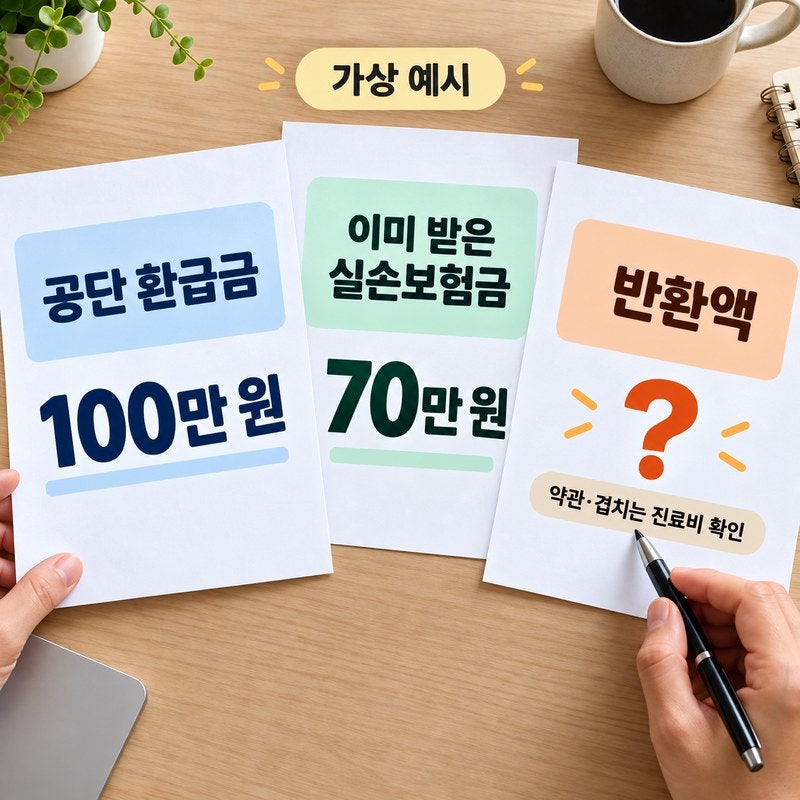
실제 블로그 후기들을 살펴보면, 많은 소비자들이 본인부담상한제 환급금과 실손보험금의 중복 지급 문제로 혼란을 겪고 있습니다. 보험사에서는 본인부담상한제로 환급받을 금액을 실손보험금에서 제외하고 지급하는 경우가 많으며, 이는 이중 지급을 막기 위한 구조적 장치로 설명됩니다. 실제로 대법원 판례에서도 보험사의 이러한 지급 방식이 인정된 바 있어, 소비자는 자신이 최종적으로 부담하는 의료비에 대한 정확한 이해가 필요합니다. 비급여 항목이나 임플란트, 상급병실료 등은 본인부담상한제 적용 대상에서 제외됩니다.
본인부담상한제 환급금은 국민건강보험공단에서 매년 8~9월경 안내하며, 모바일이나 우편을 통해 확인할 수 있습니다. 환급 대상임에도 불구하고 신청하지 않아 소멸되는 경우가 있으므로, 알림톡이나 우편물을 꼼꼼히 확인하는 것이 중요합니다. 실손보험 청구 시 보험사가 본인부담상한제 예상 환급액을 미리 제외하고 지급하는 경우가 있으니, 본인의 소득 분위별 상한액과 실제 부담한 급여 본인부담금을 정확히 파악하여 불이익을 받지 않도록 주의해야 합니다.