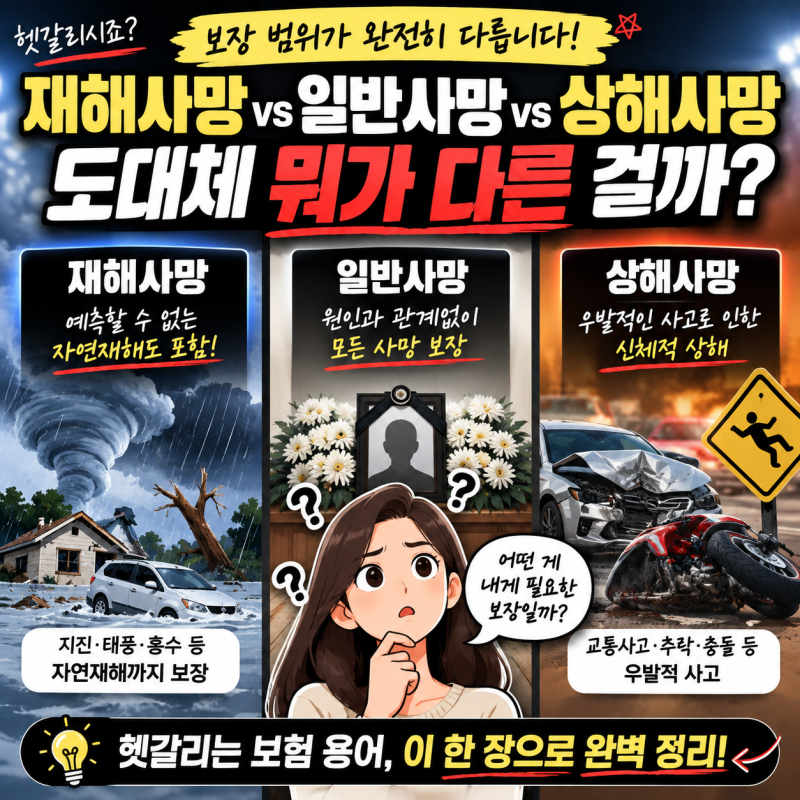
보험 약관에서 흔히 접하는 '재해'와 '상해'는 유사해 보이지만, 실제로는 정의와 보장 범위에서 명확한 차이를 보입니다. 특히 생명보험은 주로 '재해'를, 손해보험은 '상해'라는 용어를 사용하며, 이는 각 보험사의 약관에 따라 보상 여부가 달라지는 중요한 기준이 됩니다. 이 두 용어의 차이를 정확히 이해하는 것이 보험금 청구 시 혼란을 줄이고 적절한 보장을 받는 데 필수적입니다.
실제 블로그 후기들을 살펴보면, '상해'는 급격성, 우연성, 외래성이라는 세 가지 요건을 모두 충족해야 인정되는 반면, '재해'는 약관에 따라 급격성을 명시적으로 요구하지 않는 경우가 많습니다. 대신 재해분류표의 코드 범위와 제외 사유를 따르며, 특정 감염병까지 재해 범위에 포함될 수 있어 보장 범위가 더 넓어질 수 있습니다. 반대로 질병이나 체질적 요인이 있는 경우 경미한 외부 요인으로 발생한 사고는 재해에서 제외될 수 있습니다.
따라서 보험 가입 시에는 단순히 '사망'이나 '사고'라는 단어에 현혹되지 않고, 약관에 명시된 '재해'와 '상해'의 구체적인 정의와 분류표를 꼼꼼히 확인하는 것이 중요합니다. 특히 재해사망, 상해사망, 질병사망 등 사망 원인에 따라 보험금 지급 여부가 달라질 수 있으므로, 가입하려는 보험의 약관을 면밀히 검토하여 자신에게 필요한 보장이 무엇인지 정확히 파악해야 합니다.