
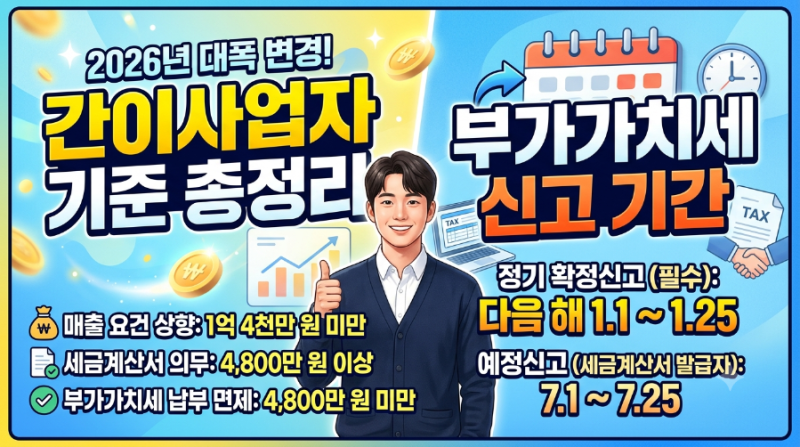
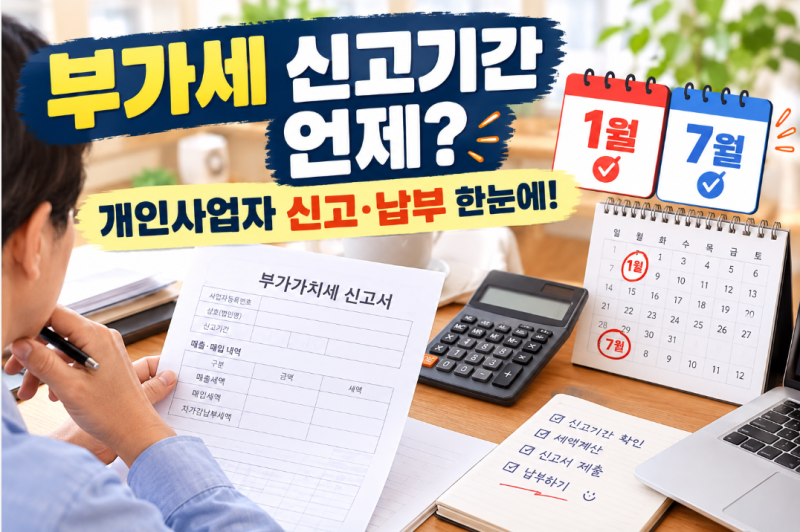
간이사업자 부가세신고는 개인사업자들이 가장 헷갈려 하는 세무 절차 중 하나입니다. 최근 간이과세자는 직전 연도 공급대가 1억 4,000만 원 미만인 사업자를 대상으로 하며, 연 매출 4,800만 원 미만인 경우 부가가치세 납부 의무가 면제되지만 신고는 반드시 진행해야 합니다. 일반과세자와 달리 간이과세자는 원칙적으로 1년에 한 번, 다음 해 1월 1일부터 1월 25일까지 확정 신고 및 납부를 합니다.
실제 블로그 후기들을 살펴보면, 간이사업자 중에서도 상반기(1~6월) 중 세금계산서를 한 건이라도 발급한 경우에는 7월 1일부터 7월 25일까지 예정 신고를 해야 한다는 점을 강조합니다. 또한, 매출액 4,800만 원 이상 1억 4,000만 원 미만인 간이사업자는 부가가치세를 납부해야 하며, 세금계산서 발급 의무가 발생합니다. 홈택스를 통한 셀프 신고 시에는 전자세금계산서, 사업용 신용카드 매입 내역, 신용카드 및 현금영수증 매출 내역, 온라인 오픈마켓 매출 자료 등을 미리 준비하는 것이 중요합니다.
간이사업자 부가세신고 시 주의할 점은 부동산 임대업이나 유흥업소는 종전 기준(4,800만 원 미만)이 유지되며, 제조업 및 도매업 등 일부 업종은 매출액과 상관없이 일반과세가 적용될 수 있다는 것입니다. 신고 기한을 넘길 경우 무신고 가산세(납부세액의 20%)와 납부 지연 가산세(1일당 0.022%)가 부과되므로 마감일 이전에 미리 신고를 마치는 것이 권장됩니다. 자신의 과세 유형과 신고 대상을 정확히 확인하여 불필요한 세금 부담을 피하는 것이 중요합니다.