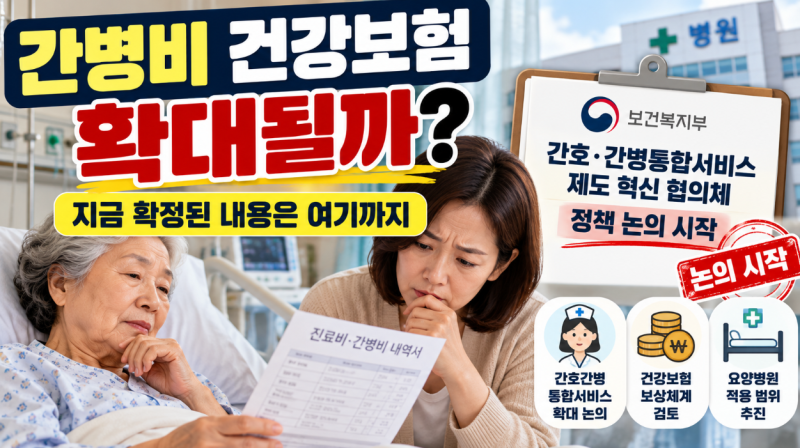
최근 간병비에 대한 건강보험 적용 확대 논의가 활발해지면서, 특히 요양병원 간병비 급여화 추진에 대한 관심이 높아지고 있습니다. 현재는 간호·간병통합서비스를 통해 건강보험 혜택을 받을 수 있으며, 이는 보호자나 개인 간병인 대신 병원 내 간호인력이 간호와 간병을 함께 제공하는 방식입니다. 이 서비스는 일반적인 개인 간병인 고용보다 환자와 가족의 경제적 부담을 줄이는 데 기여하고 있습니다.
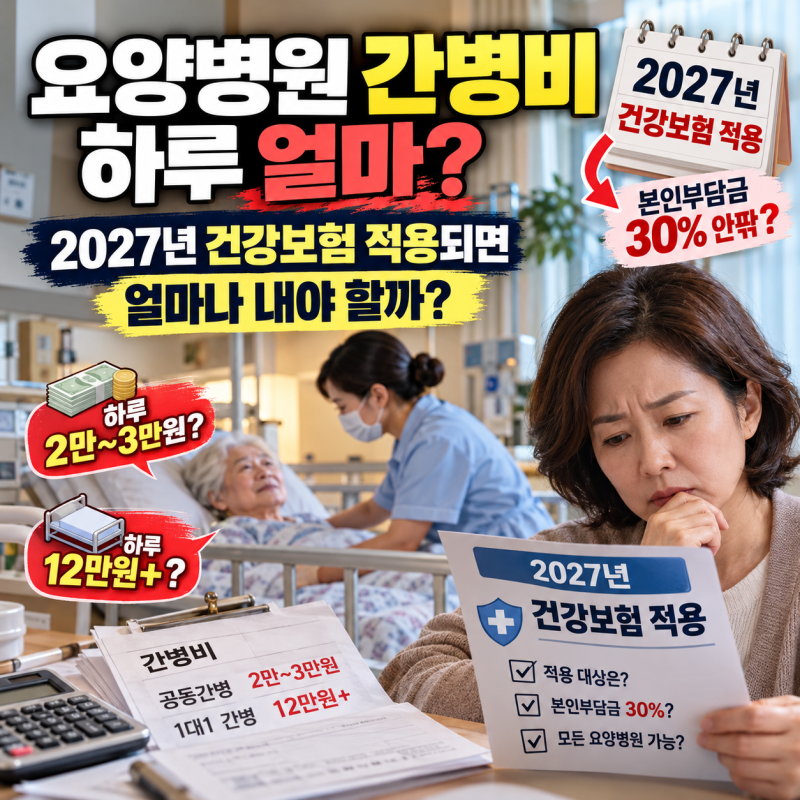
블로거들은 간호·간병통합서비스가 모든 병원이나 병동에서 이용 가능한 것이 아니므로, 입원 전 해당 병원의 서비스 제공 여부와 환자의 입원 기준 충족 여부를 반드시 확인해야 한다고 강조합니다. 또한, 2027년부터 요양병원 간병비에 건강보험이 적용된다는 소식에 대해, 현재는 제도화 추진 단계이며 모든 요양병원과 모든 입원 환자에게 일괄 적용되는 것은 아니라고 명확히 설명하고 있습니다. 일부 블로거는 본인부담률이 30% 안팎으로 낮아질 수 있다는 점을 언급하지만, 이는 최종 고시 내용에 따라 달라질 수 있음을 주지시킵니다.
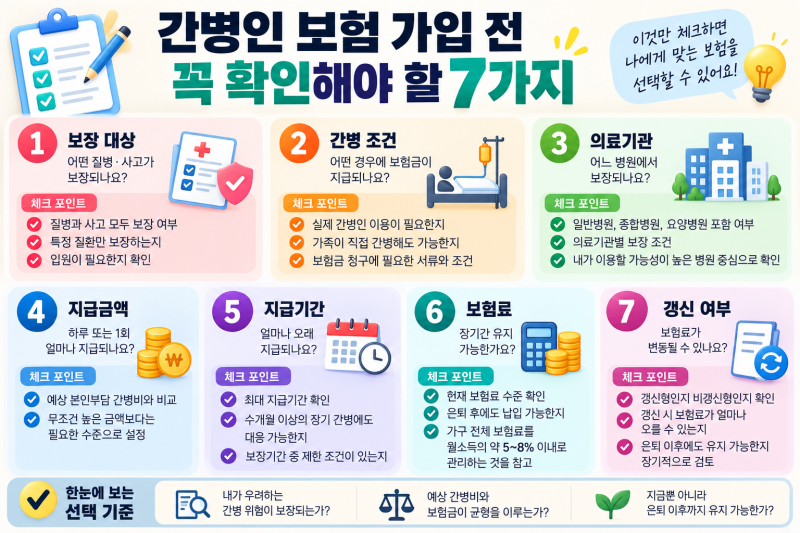
따라서 간병비에 대한 공적 지원이 확대되더라도 간병보험의 역할이 완전히 사라지는 것은 아니라는 점을 블로거들은 공통적으로 지적합니다. 요양병원 외 일반병원 입원이나 퇴원 후 장기 돌봄이 필요한 경우, 공적 지원 대상에서 제외될 수 있으므로 간병인 사용일당, 간호·간병통합서비스 입원일당 등 개인 간병보험의 보장 내용을 꼼꼼히 확인하는 것이 중요합니다. 특히, 간병보험 가입 시 약관상 인정하는 간병 서비스 범위와 지급 조건, 그리고 요양병원과 요양시설의 차이를 정확히 이해해야 불필요한 오해를 줄일 수 있습니다.