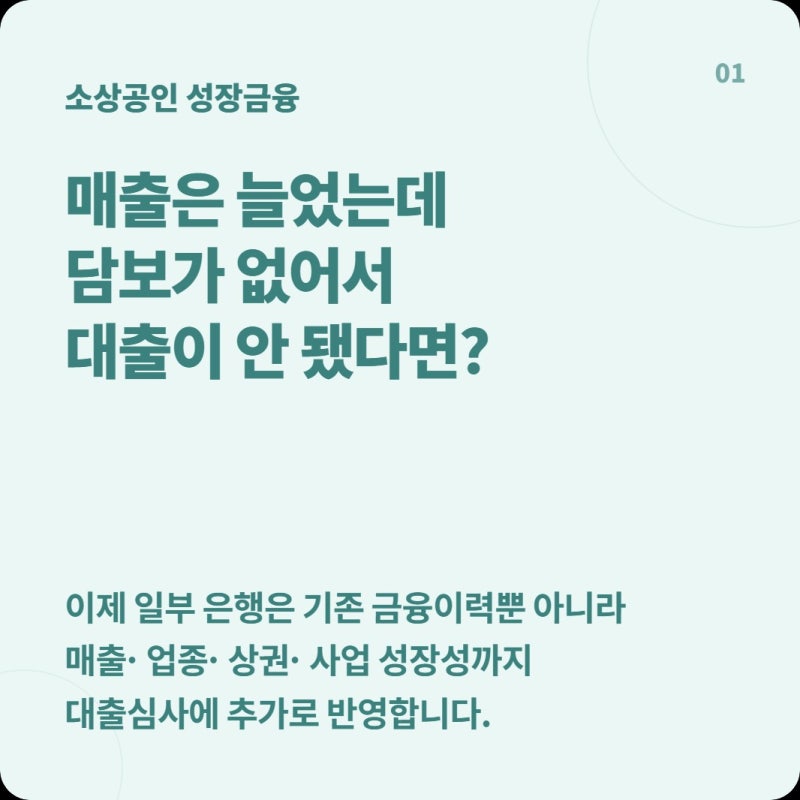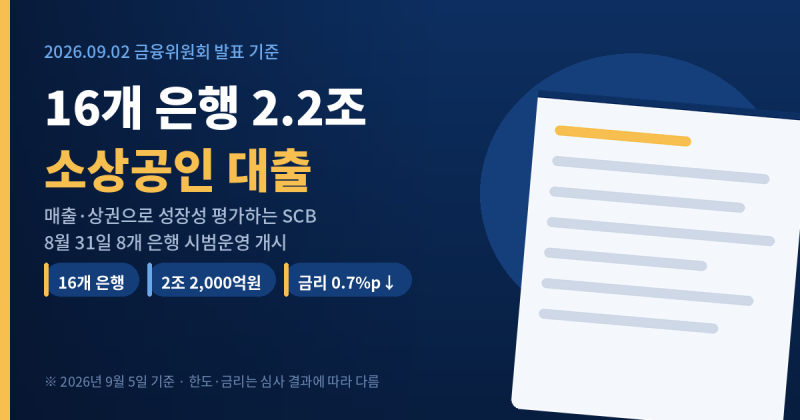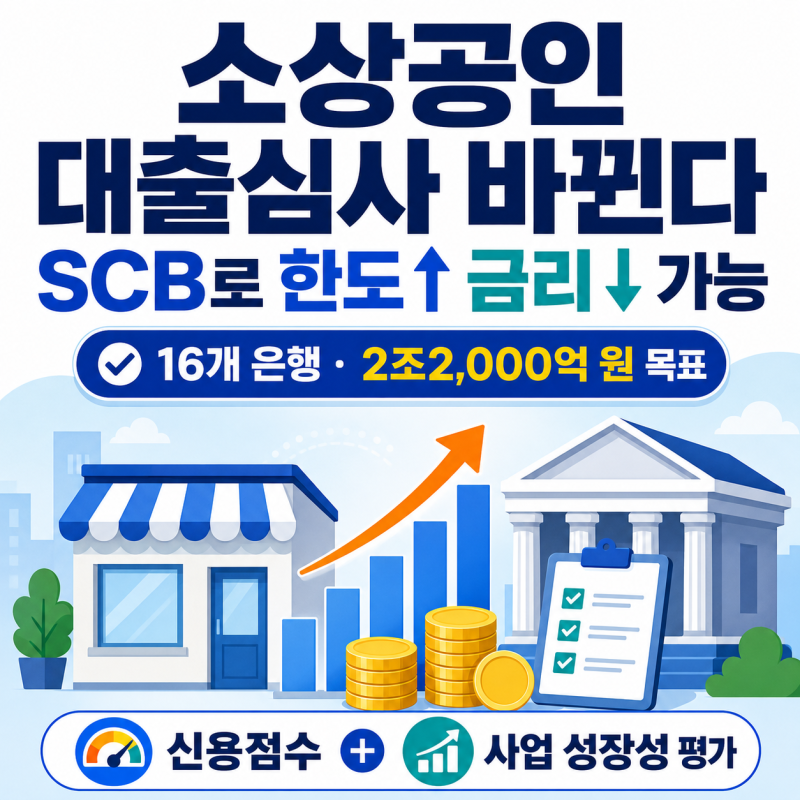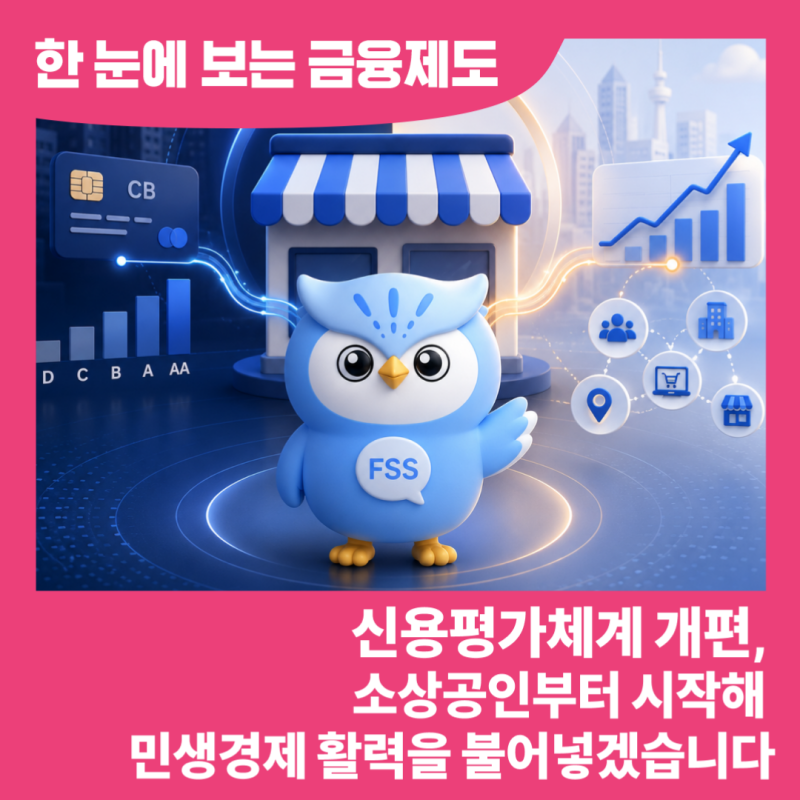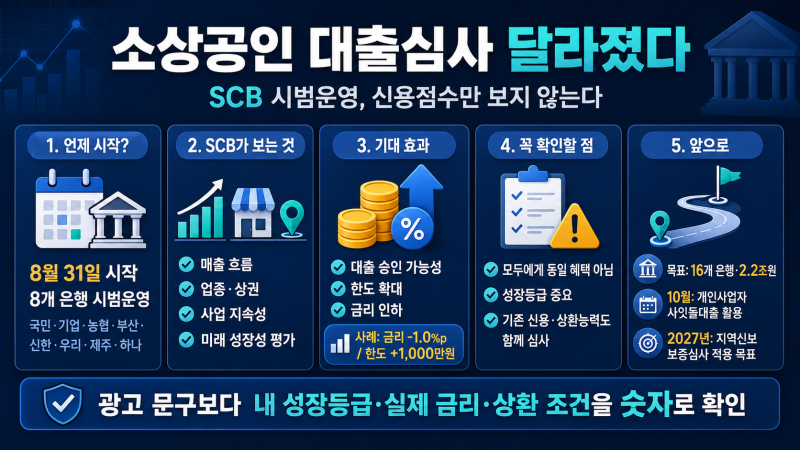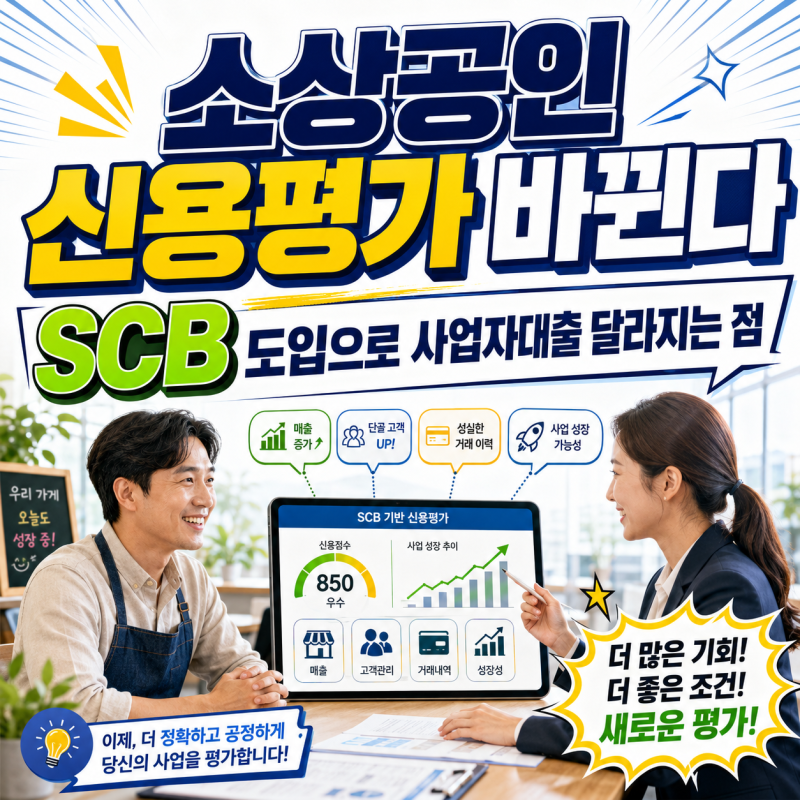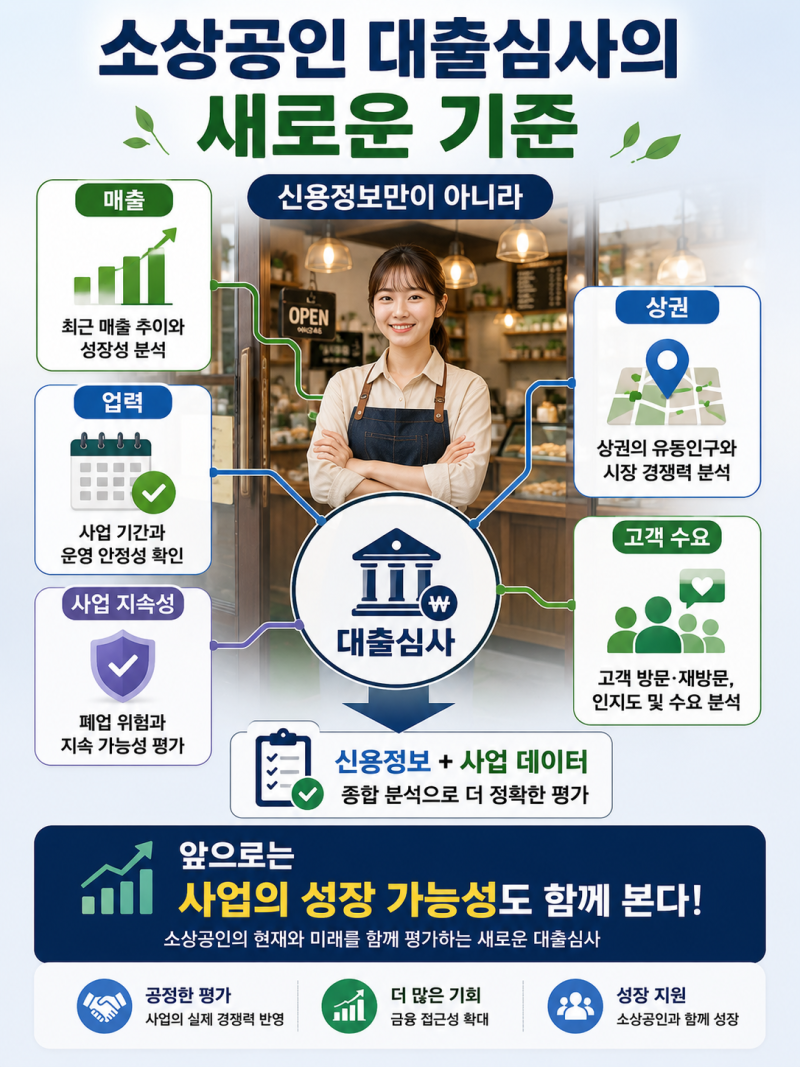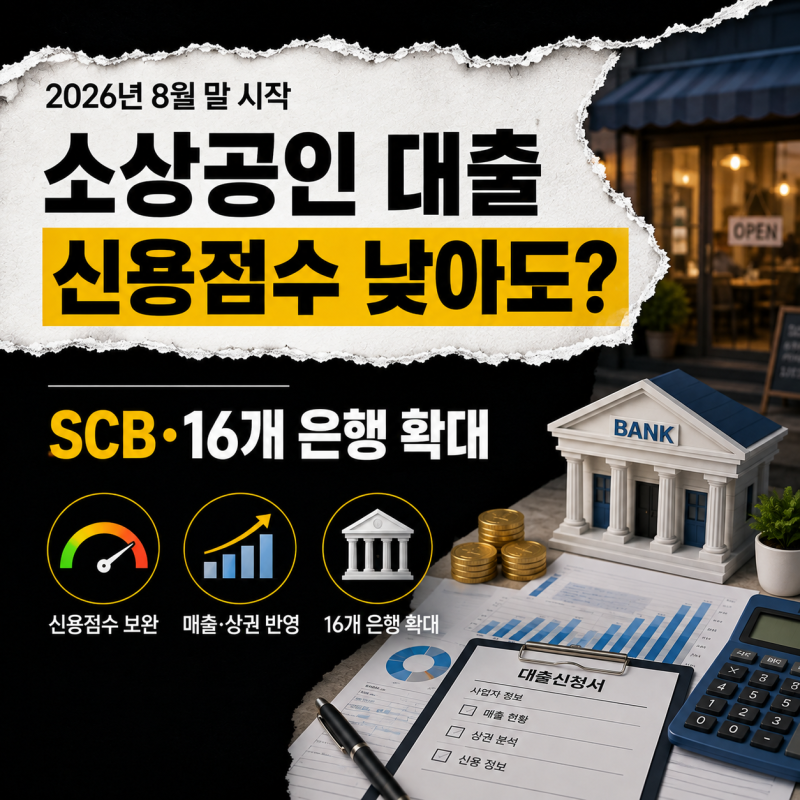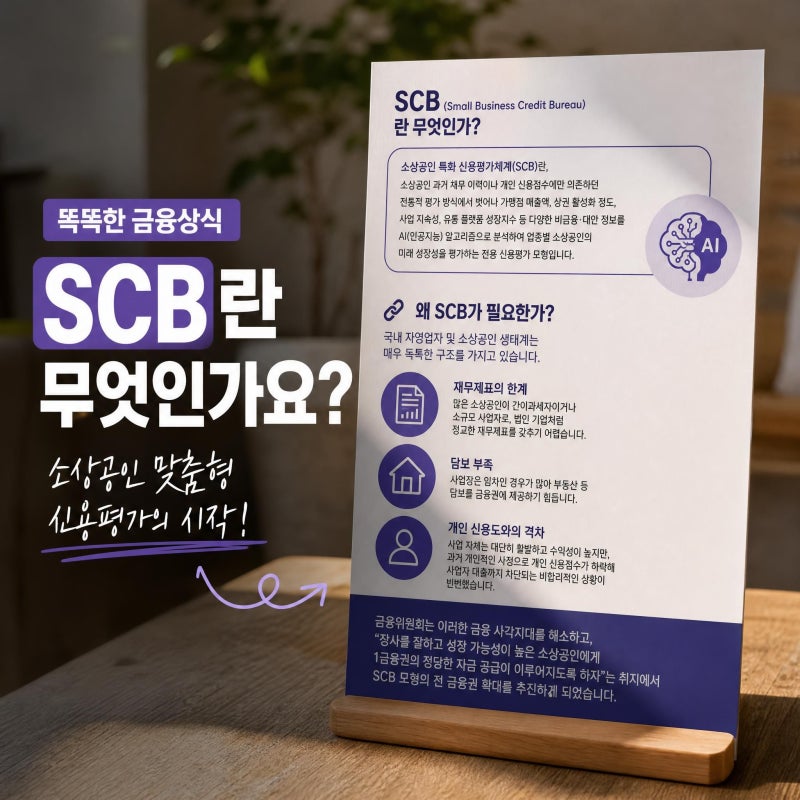
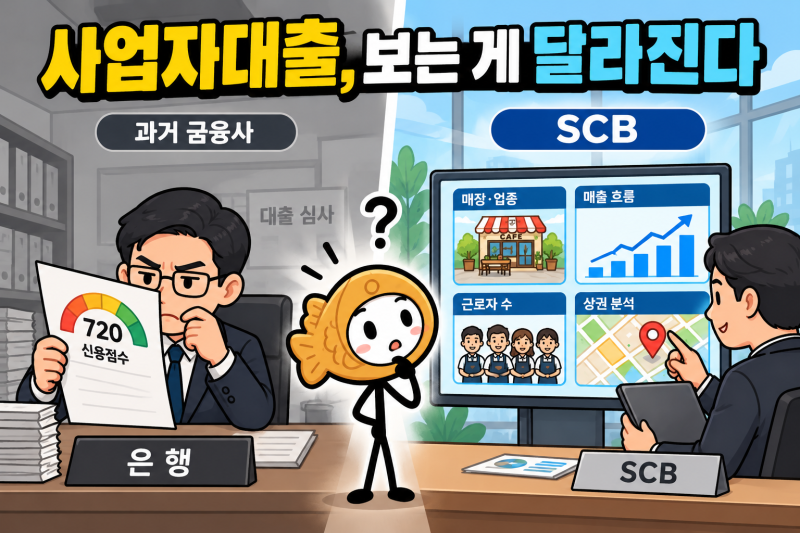
소상공인 특화 신용평가 모델인 SCB(Small Business & Self-ownership Credit Bureau)는 최근 소상공인 대출 심사에 새로운 기준을 제시하고 있습니다. 기존의 개인 신용점수와 금융거래 이력 중심 평가에서 벗어나, 매출, 업종, 업력, 상권 등 비금융 정보를 추가로 분석하여 소상공인의 미래 성장 가능성을 평가하는 AI 기반 시스템입니다. 이는 금융 이력이 짧거나 담보가 부족한 소상공인도 사업의 실제 가치를 인정받아 대출 문턱을 낮추는 데 기여하고 있습니다.
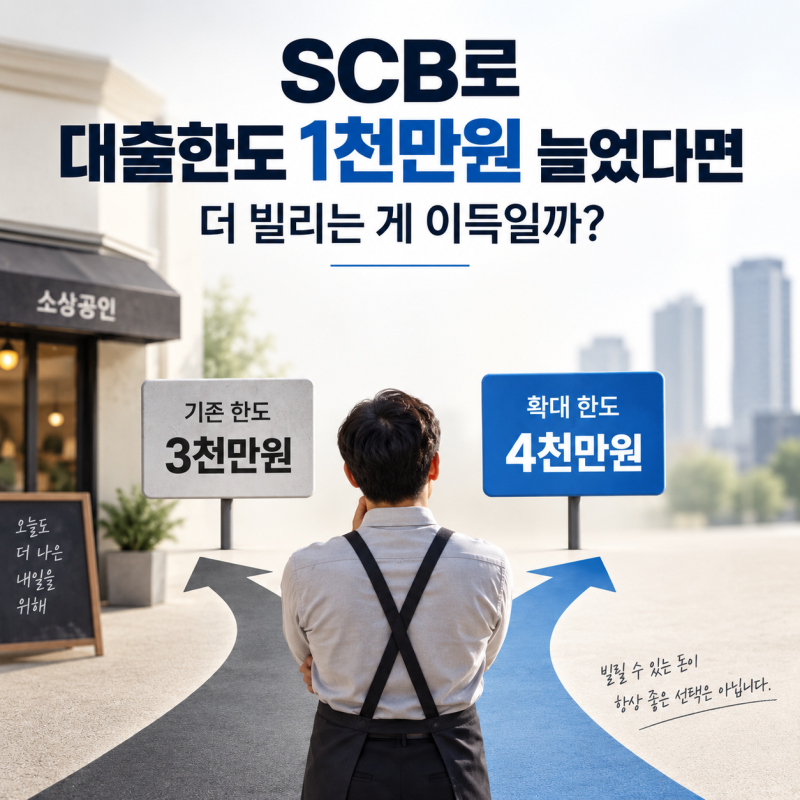
블로거들은 SCB 도입으로 인한 변화에 대해 다양한 관점을 제시합니다. 일부 블로거는 SCB가 기존 신용평가에서 놓쳤던 사업의 강점을 보완적으로 보여주어 대출 한도 확대 및 금리 우대 효과를 가져올 수 있다고 강조합니다. 실제로 금융위원회가 공개한 사전 심사 사례에서는 대출 가능 금액이 1천만원 늘고 금리가 0.7%포인트 낮아진 경우도 있었습니다. 반면, SCB가 낮은 개인 신용점수를 완전히 대체하거나 무조건적인 대출 승인을 보장하는 것은 아니며, 기존 평가 요소와 함께 보완적으로 활용된다는 점을 명확히 하는 블로거들도 있습니다.
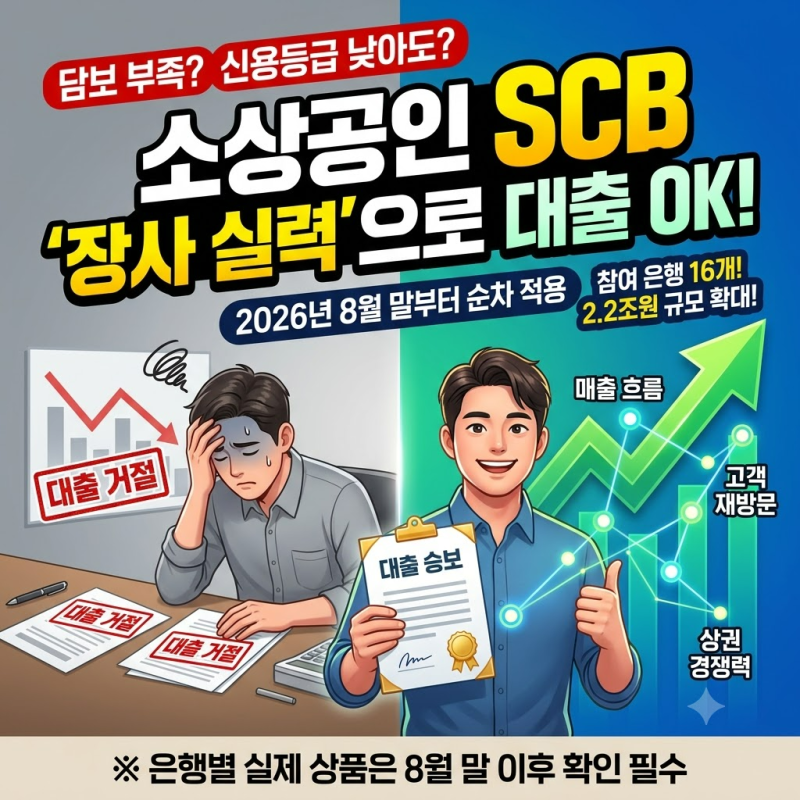
소상공인 SCB 대출을 고려하고 있다면, 한도 확대와 금리 우대를 별개의 기회로 분석하는 것이 중요합니다. 추가 대출 한도는 새로운 투자 기회로, 금리 우대는 금융 비용 절감 효과로 이해해야 합니다. 또한, SCB는 2026년 8월 31일부터 국민, 기업, 농협 등 8개 은행에서 시범 운영을 시작했으며, 연말까지 총 16개 은행으로 확대될 예정이므로, 본인의 주거래 은행이나 사업 특성에 맞는 은행의 SCB 대출 상품을 면밀히 비교 검토하는 것이 현명합니다.