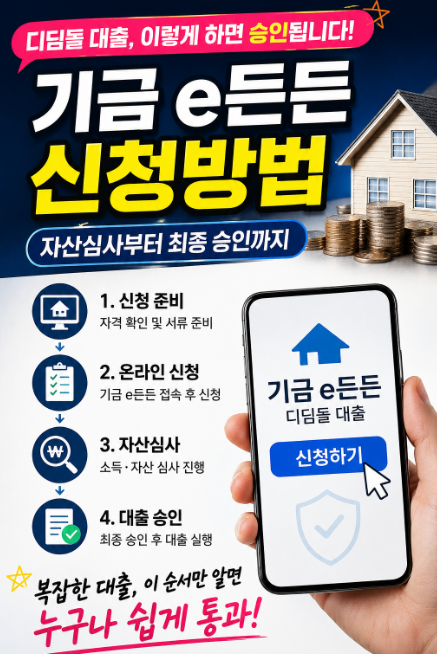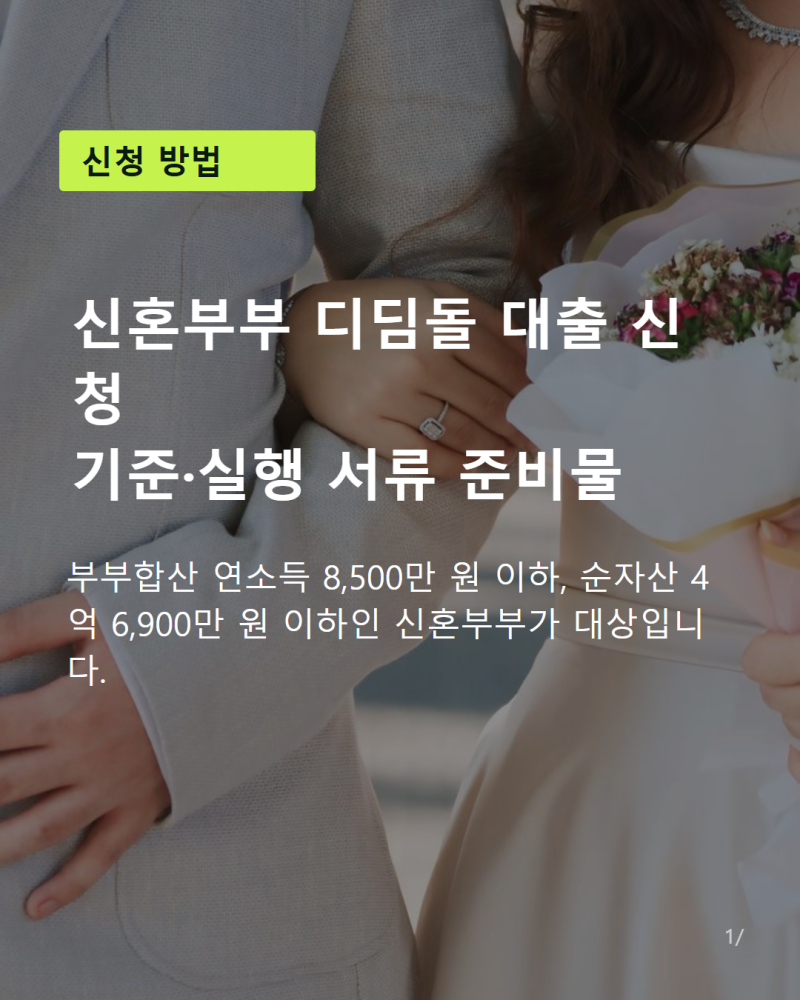
디딤돌대출은 내 집 마련을 위한 중요한 금융 상품으로, 신청부터 실행까지 여러 단계를 거칩니다. 특히 , 대출 실행 후 담보 주택으로의 전입 및 실거주 의무 기간에 대한 정확한 이해가 필요합니다. 정책 변경 시점이나 상품 종류에 따라 정보가 혼재될 수 있으므로, 대출 접수일, 실행일, 주택 소재지 및 개별 약정 내용을 꼼꼼히 확인해야 합니다. 온라인상의 과거 정보나 다른 상품의 조건과 혼동하지 않는 것이 중요합니다.
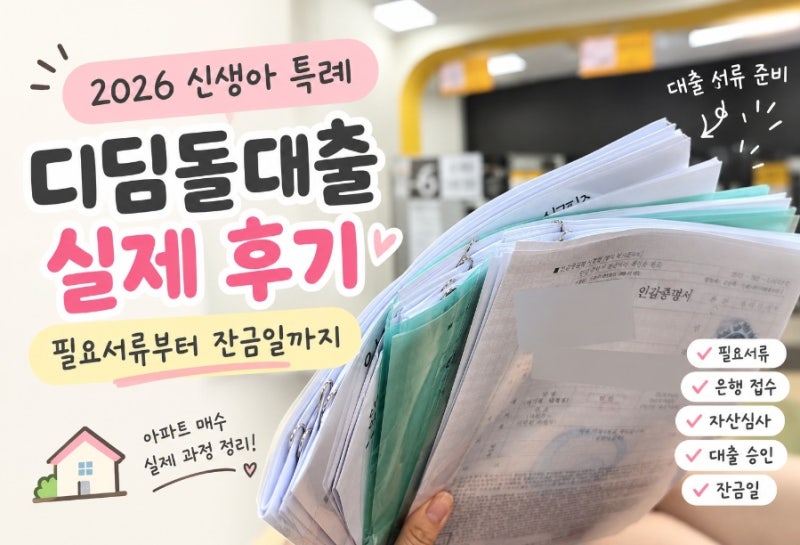
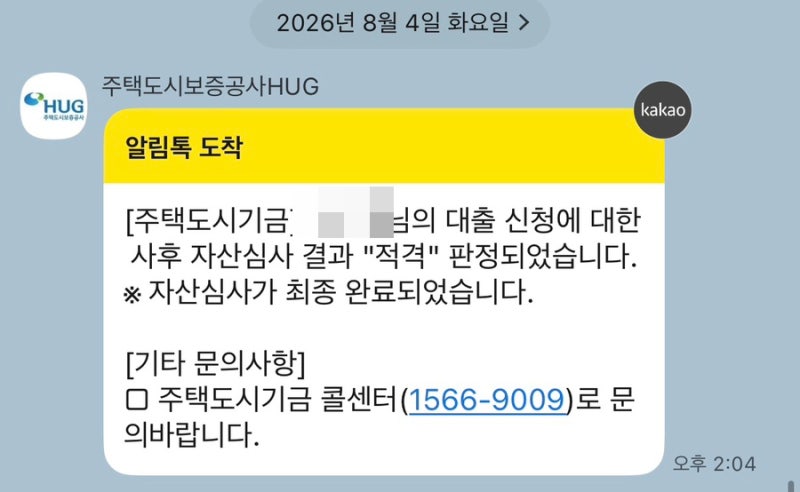
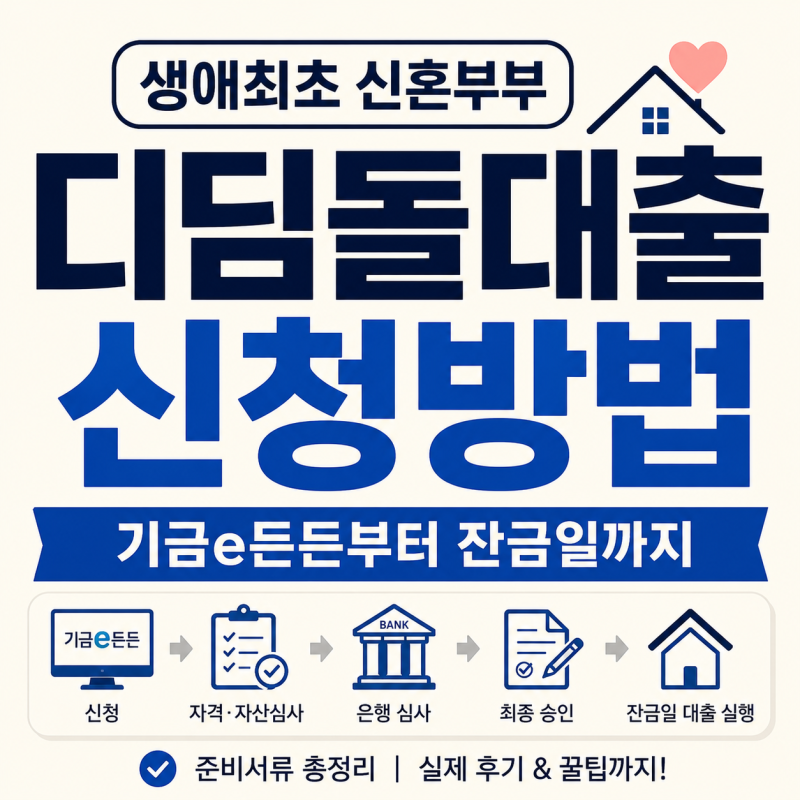
실제 블로그 후기들을 살펴보면, 디딤돌대출 신청 후 '은행심사확정 적격완료' 단계는 최종 대출 승인을 의미합니다. 그러나 잔금일까지 놓치지 말아야 할 체크리스트가 존재합니다. 매매계약서가 있어야 구체적인 대출 가능 금액과 한도를 안내받을 수 있으며, 주택 심사도 함께 이루어지기 때문에 계약서 없이 은행을 방문하면 정확한 상담이 어렵습니다. 전자계약 시 금리 우대 혜택도 받을 수 있어 계약 전 확인하는 것이 좋습니다.
대출 실행까지 걸리는 기간을 고려하여 잔금일을 여유 있게 잡는 것이 현명합니다. 매매계약 체결부터 잔금일까지 약 3개월 정도의 시간을 확보하는 것이 일반적이며, 은행 심사 기간과 추가 서류 요청 가능성을 염두에 두어야 합니다. 기존 임차인의 퇴거 지연이나 주택 수리 등 불가피한 사유로 전입이 늦어질 경우, 기한 전에 대출 취급 은행에 알리고 관련 서류를 제출하여 유예를 신청해야 불이익을 피할 수 있습니다.