근로장려금 수급자는 장려금 지급 사실을 넘어 다양한 금융 혜택을 받을 수 있습니다. 특히 2026년에는 근로장려금 수급 이력이나 신청 자격이 금융상품 이용 조건으로 연결되는 경우가 많아졌습니다. 저축상품, 생활비 대출, 사업자금 등 용도에 따라 확인할 내용이 다르므로, 수급 사실을 보는지 신청 자격을 보는지 먼저 확인하는 것이 중요합니다. 서민금융진흥원의 미소금융 생계자금이나 햇살론 특례보증 등 정책 서민금융 상품들이 근로장려금 수급자를 사회적 배려 대상에 포함하여 우대하고 있습니다.
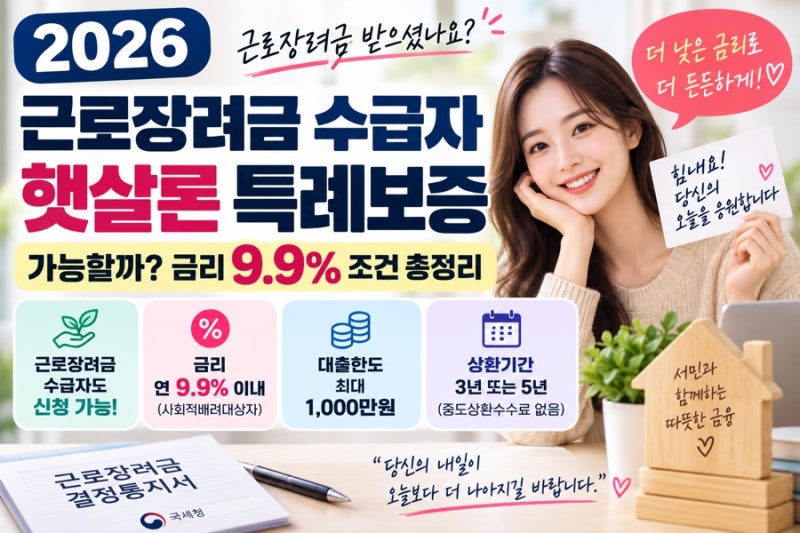
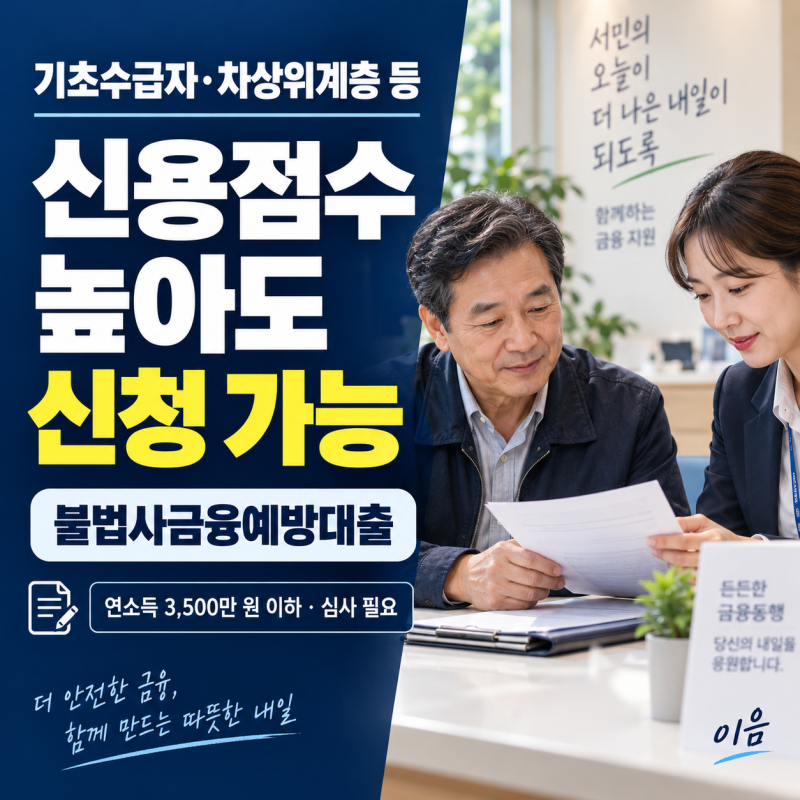
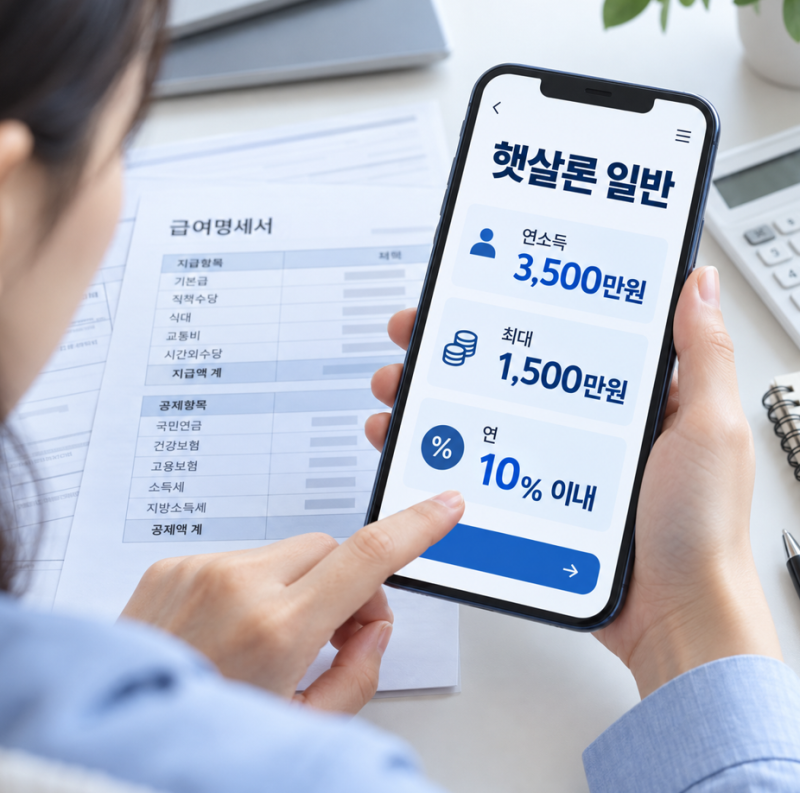
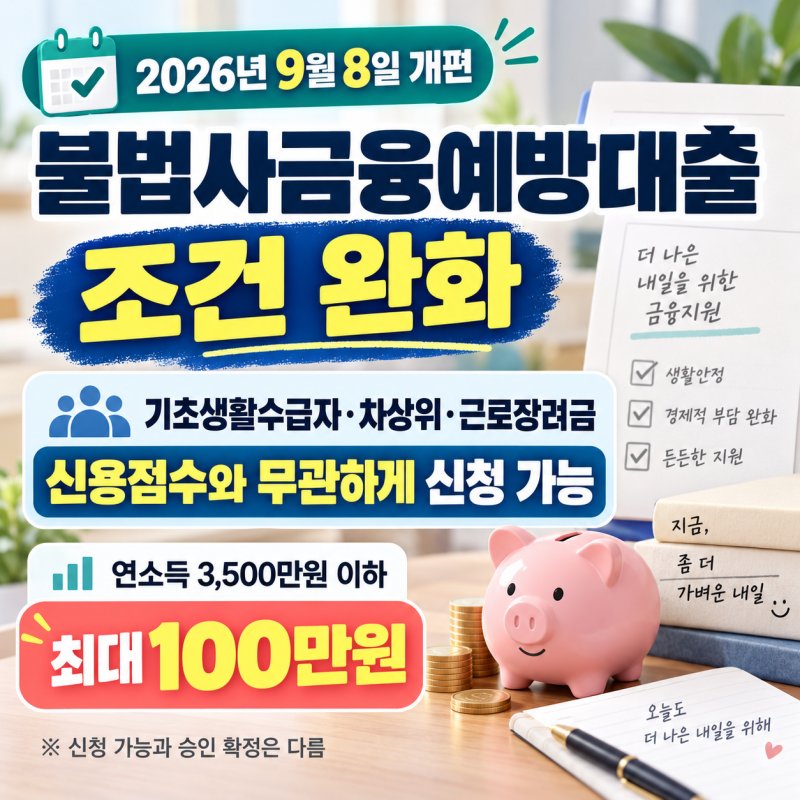
실제 블로그 후기들을 살펴보면, 근로장려금 수급자가 햇살론 특례보증 신청 시 일반 대상자보다 낮은 금리(연 9.9% 이내)를 적용받을 수 있다는 점이 큰 장점으로 꼽힙니다. 또한, 2026년 9월 4일부터는 불법사금융예방대출의 신청 요건이 완화되어, 근로장려금 수급자는 신용평점과 관계없이 최대 100만원까지 대출 신청이 가능해졌습니다. 다만, 연소득 3,500만원 이하 조건은 유지되며, 실제 대출 승인 여부와 한도는 소득, 신용상태, 기존 대출, 연체 여부 등 종합적인 심사를 통해 결정됩니다.
근로장려금을 받았다고 해서 모든 대출이 무조건 승인되거나 거절되는 것은 아닙니다. 중요한 것은 각 상품의 구체적인 조건을 확인하고, 본인이 사회적 배려 대상자에 해당하는지 적극적으로 문의하는 것입니다. 특히, 불법사금융예방대출의 경우 신용점수가 높아 정책 서민금융 사각지대에 놓였던 근로장려금 수급자들에게 새로운 기회가 될 수 있습니다. 대출 신청 전 금리와 상환 방식을 꼼꼼히 확인하여 본인에게 가장 적합한 상품을 선택하는 것이 현명합니다.