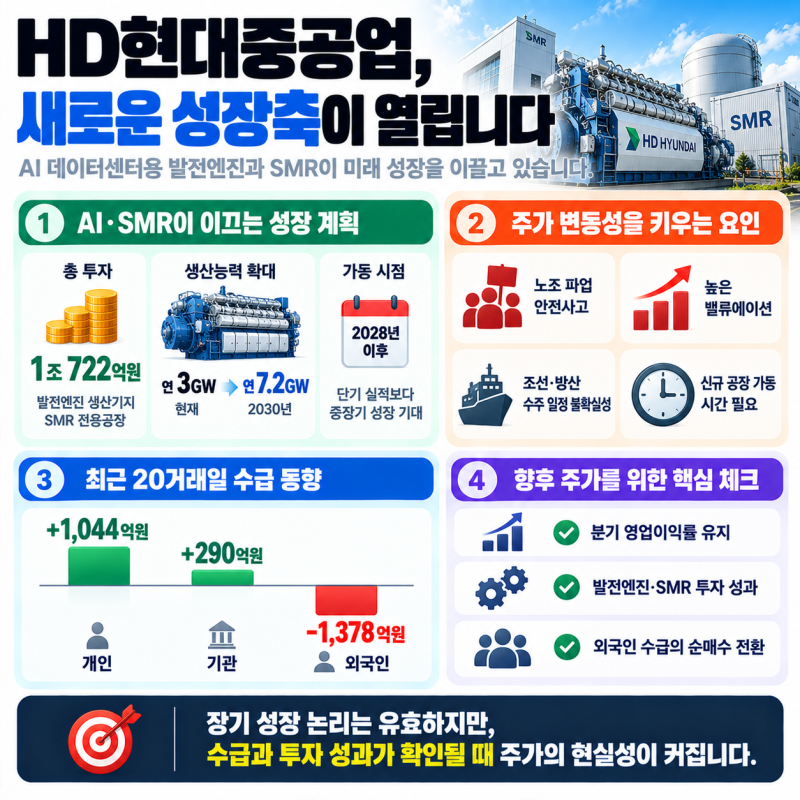

HD현대중공업은 2026년 9월, AI 데이터센터용 발전엔진 및 SMR(소형모듈원자로) 사업 확대를 위해 1조 722억 원 규모의 대규모 투자를 발표했습니다. 이 투자는 기존 조선업을 넘어 전력 인프라 기업으로의 전환을 목표로 하며, 특히 힘센엔진 생산능력을 2030년까지 연 7.2GW로 확대할 계획입니다. 이러한 신사업 진출 소식에 9월 11일 주가가 5.62% 급등하며 시장의 기대를 모았습니다.
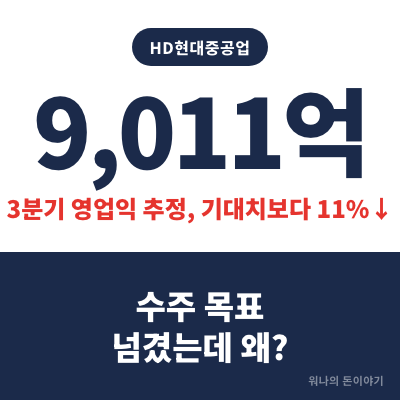
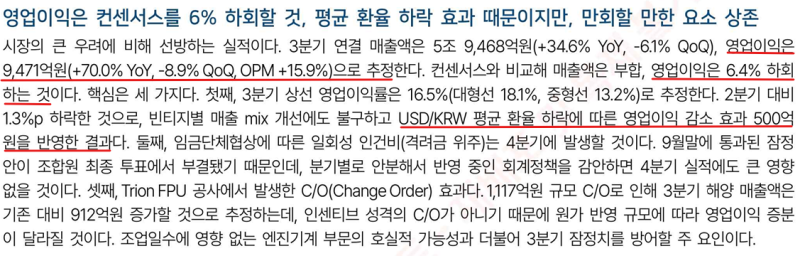
그러나 2026년 10월 12일 기준 HD현대중공업 주가는 52주 최저가를 기록하며 고점 대비 50% 이상 하락했습니다. 이는 3분기 영업이익이 시장 기대치보다 약 11% 낮은 9,011억 원으로 추정된 점과 원달러 환율 하락이 주요 원인으로 분석됩니다. 또한, 신규 공장 가동이 2028년 이후로 예정되어 단기 실적 기여가 불확실하다는 점과 노조 파업, 안전사고, 높은 밸류에이션 부담 등 복합적인 요인이 주가 변동성을 키우고 있습니다.
증권사들은 HD현대중공업에 대해 매수 의견을 유지하면서도 목표주가를 80만 원대에서 100만 원까지 다양하게 제시하고 있습니다. 하지만 현재 주가에서 목표가에 도달하기 위해서는 신규 투자 성과와 실적 성장의 지속적인 확인이 필요합니다. 투자자들은 단기적인 시장 변동성보다는 중장기적인 관점에서 AI 전력 인프라 사업의 성장 가능성과 기업의 펀더멘털 변화를 면밀히 분석하여 신중하게 접근하는 것이 중요합니다.