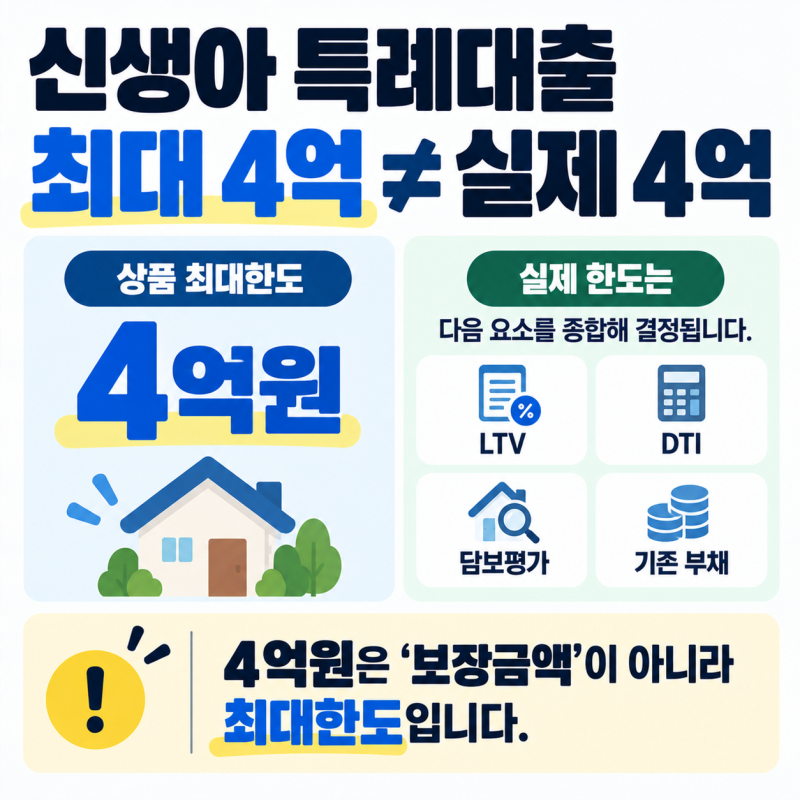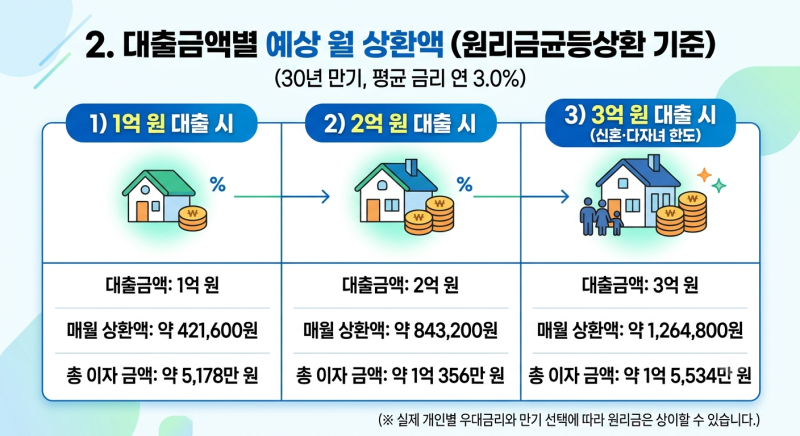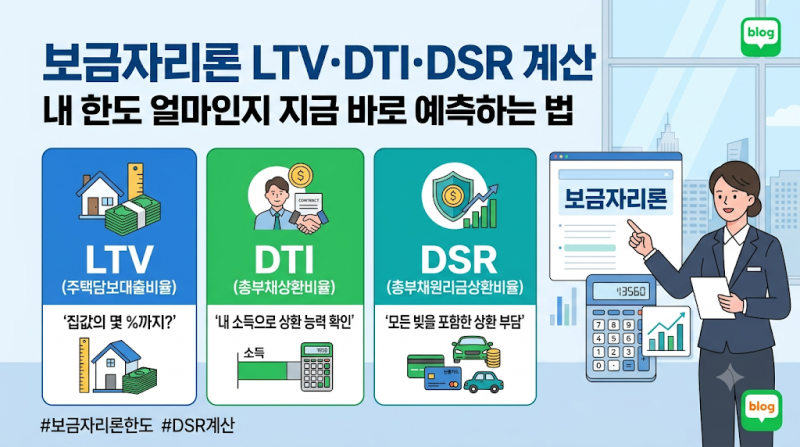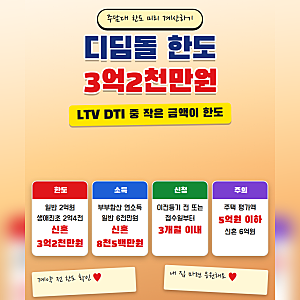

디딤돌대출은 내 집 마련을 위한 정책 대출로, 최대 한도는 가구 유형에 따라 2억 원에서 3.2억 원까지 차등 적용됩니다. 실제 대출 가능 금액은 주택담보대출비율(LTV)과 총부채상환비율(DTI) 중 더 낮은 금액을 기준으로 산정되며, 소득, 순자산, 주택 평가액 등 다양한 조건을 충족해야 합니다. 특히 2025년 6월 27일 이전 계약 건은 한도 기준이 상이하므로 주의가 필요합니다.
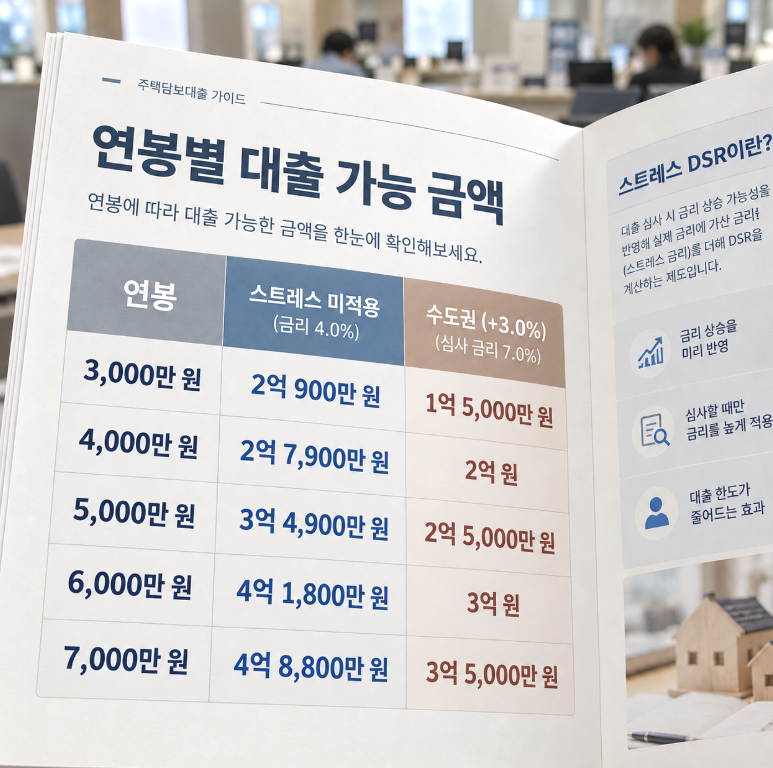
블로거들은 디딤돌대출 한도 계산 시 LTV와 DTI 기준을 가장 중요하게 강조하며, 단순히 최대 한도만 보고 판단해서는 안 된다고 조언합니다. 생애 최초 주택 구매 시 LTV 80%가 적용되지만, DTI 60%를 넘지 않아야 실제 대출이 가능합니다. 또한, 우대금리는 중복 적용되지 않고 최대 0.5%p(다자녀 0.7%p)까지만 가능하며, 과거의 높은 한도 기준은 현재 적용되지 않음을 명확히 안내하고 있습니다.
디딤돌대출 신청 시기는 소유권이전등기 전 또는 등기 접수일로부터 3개월 이내로 제한되므로, 잔금 일정에 맞춰 미리 신청 기한을 확인하는 것이 중요합니다. 대출 기간은 10년에서 30년까지 선택 가능하며, 원리금균등, 원금균등, 체증식 상환 방식 중 본인에게 적합한 방식을 선택할 수 있습니다. 최종 한도와 금리는 개인 심사 결과 및 정책 변경에 따라 달라질 수 있으므로, 신청 전 반드시 주택도시기금 공식 안내를 확인해야 합니다.