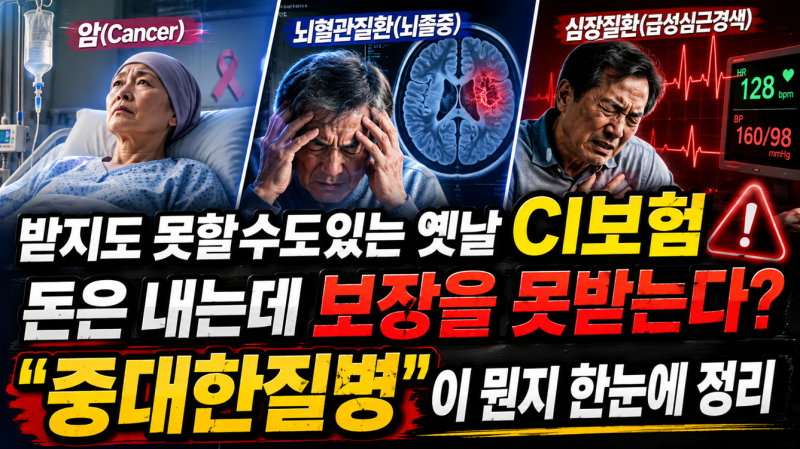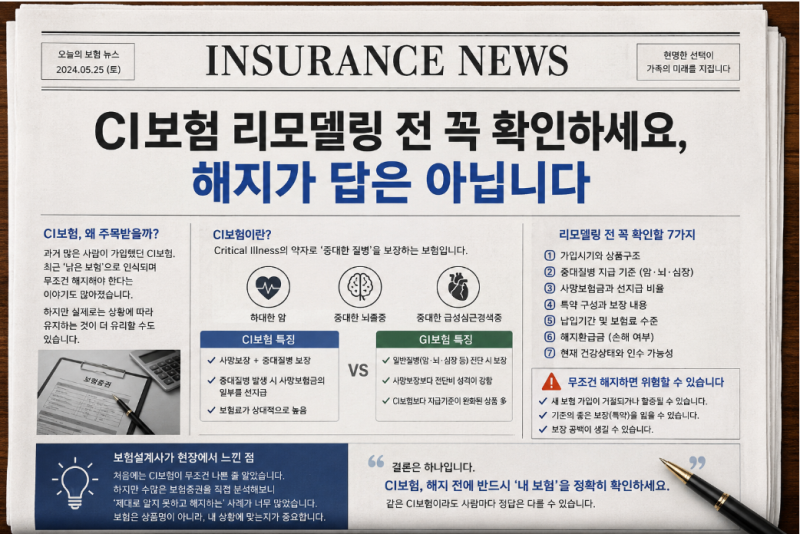
CI보험은 사망보장을 주목적으로 하는 종신보험에 중대한 질병 보장을 결합한 상품입니다. 약관에서 정한 중대한 질병이나 상태에 해당하면 사망보험금의 일부를 치료비 명목으로 먼저 지급하지만, 이 기준이 까다로워 보험금 지급받지 못하는 사례가 많아 리모델링을 고민하는 분들이 많습니다. 특히 '중대한 질병' 조건은 일반 건강보험과 달리 진단뿐만 아니라 약관에서 정한 '중대한 상태'까지 충족해야 보상받을 수 있습니다.
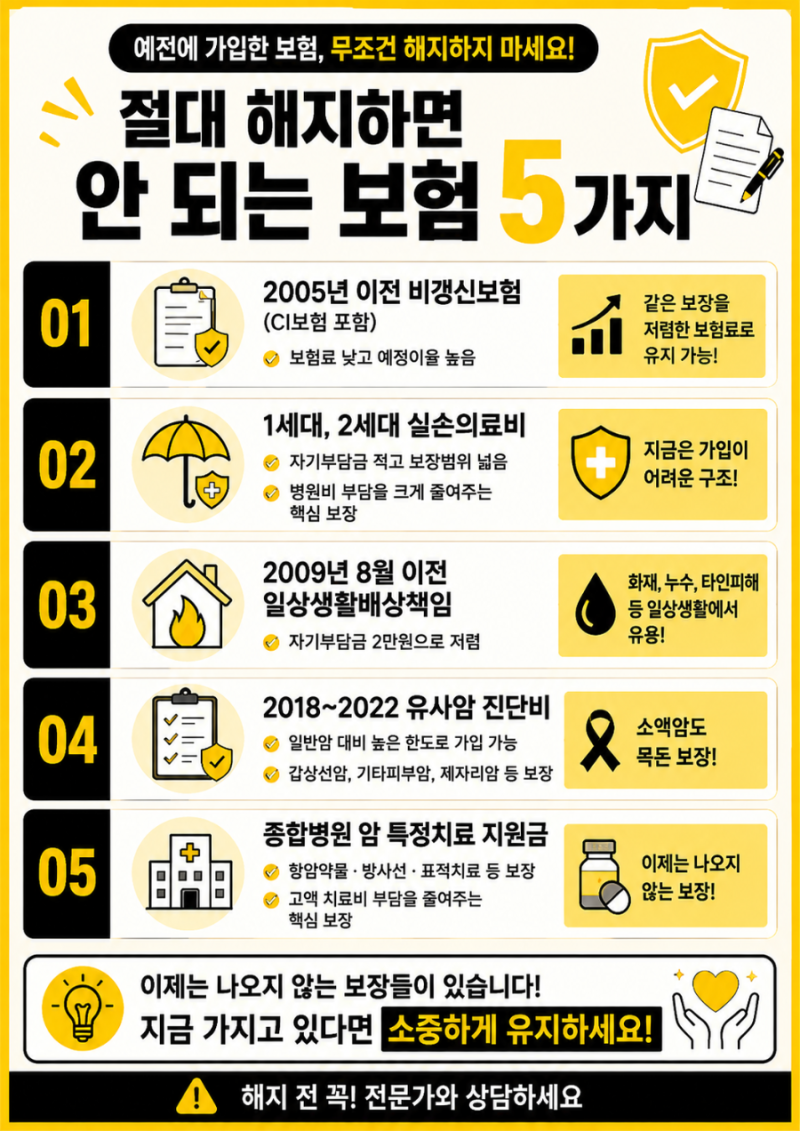
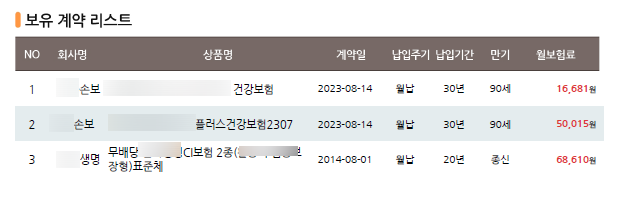
실제 사용자들은 CI보험 리모델링 시 무조건 해지하기보다 주계약과 특약을 분리하여 분석하는 것이 중요하다고 말합니다. 보험료는 적지 않지만 막상 증권을 보면 암, 뇌, 심장 보장이 얼마나 되는지 모르는 경우가 많으며, 가입 목적과 현재 목적이 다른 경우가 있어 사망보장 비중을 확인하는 것이 필요합니다. 갱신형 담보가 포함된 경우 보험료 인상 부담이 있어 비갱신형으로의 전환을 고려하기도 합니다.
CI보험 리모델링을 고려한다면, 가입 당시의 약관을 다시 확인하여 '중대한 질병'의 실제 지급 조건을 파악해야 합니다. 또한, 병력 유무에 따라 새로운 보험 가입이 제한될 수 있으므로, 기존 보험을 해지하기 전에 현재 병력으로 가입 가능한지 먼저 확인하는 것이 현명합니다. 보험료를 줄이는 것보다 현재 삶의 목적과 보장을 다시 맞추는 작업에 가깝다는 점을 인지해야 합니다.