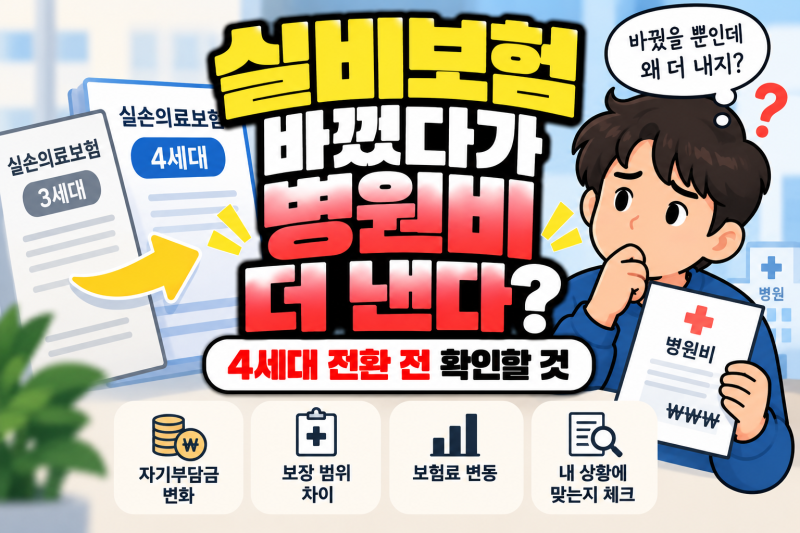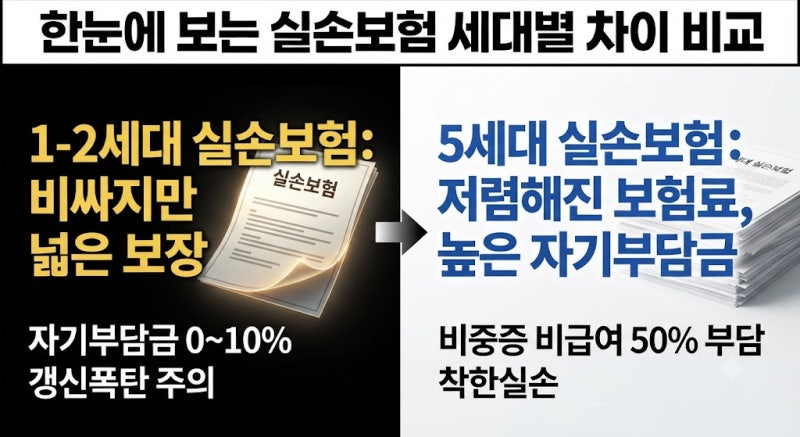

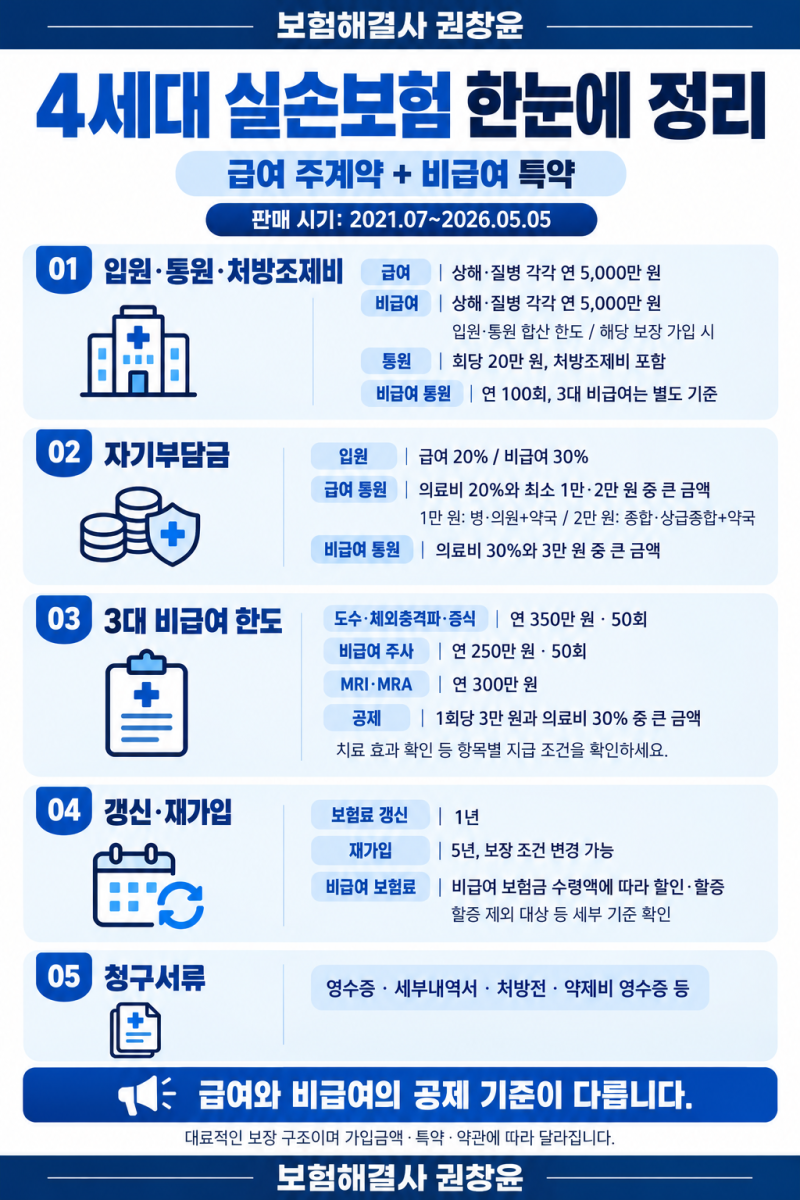
4세대 실손의료보험은 기존 세대와 비교하여 보험료는 낮아졌지만, 자기부담금 비율이 높아진 특징을 보입니다. 특히 통원 치료 시 발생하는 자기부담금은 급여와 비급여 항목에 따라 다르게 적용되며, 최소 공제금액이 설정되어 있어 실제 수령하는 보험금에 영향을 미칩니다. 이러한 변화는 병원 이용 빈도와 치료 내용에 따라 가입자에게 다른 체감으로 다가올 수 있습니다.
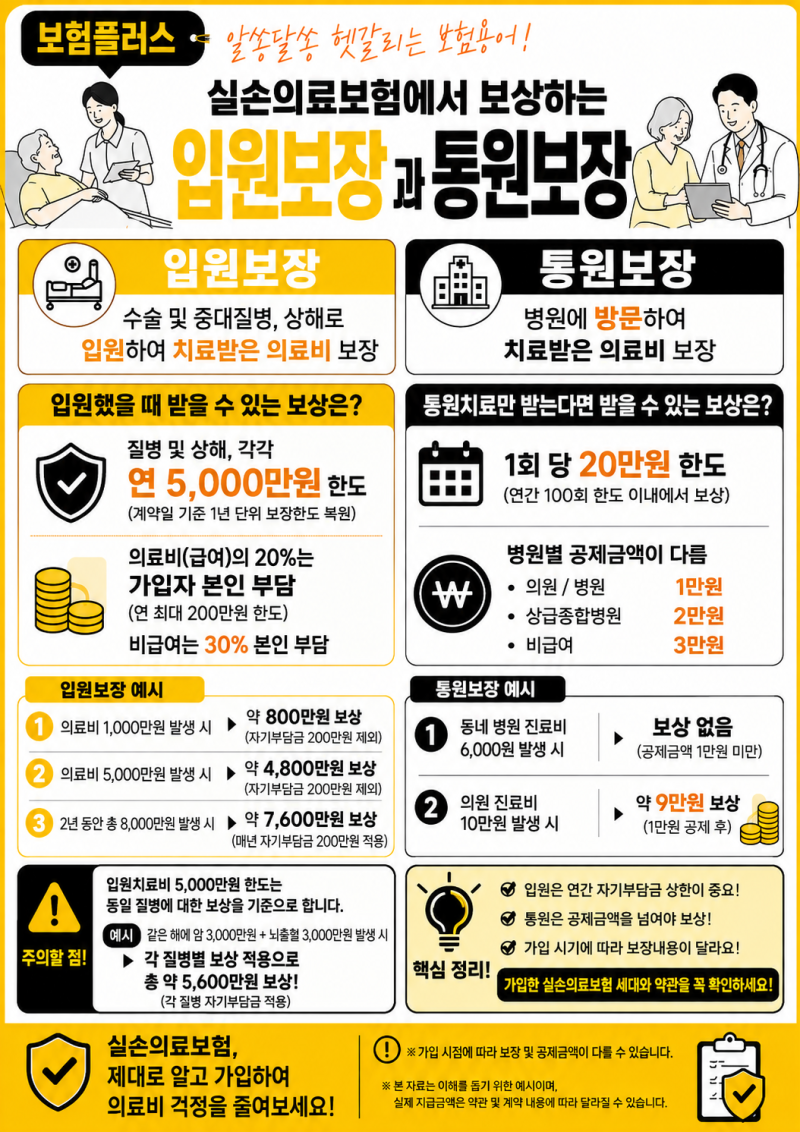
실제 블로그 후기들을 살펴보면, 4세대 실손보험으로 전환 후 병원비 부담이 커졌다는 의견과 보험료 절감 효과를 체감했다는 의견이 공존합니다. 급여 통원의 경우 병·의원급 1만원, 상급·종합병원 2만원의 최소 공제금액이 적용되며, 비급여 통원은 3만원이 최소 공제금액으로 설정되어 있습니다. 따라서 동일한 치료비가 발생하더라도 자기부담금 비율과 최소 공제금액에 따라 실제 환급액이 달라지는 점을 인지해야 합니다.
4세대 실손보험으로의 전환을 고려한다면, 단순히 보험료 절감액만 볼 것이 아니라 예상되는 병원 이용 빈도와 비급여 치료 여부를 종합적으로 고려해야 합니다. 특히 병원을 자주 이용하거나 비급여 치료를 받을 가능성이 높은 경우, 보험료 절감액보다 자기부담금 증가로 인한 병원비 부담이 더 커질 수 있으므로, 기존 보험과의 자기부담금 차이를 면밀히 비교하여 신중하게 결정하는 것이 중요합니다.