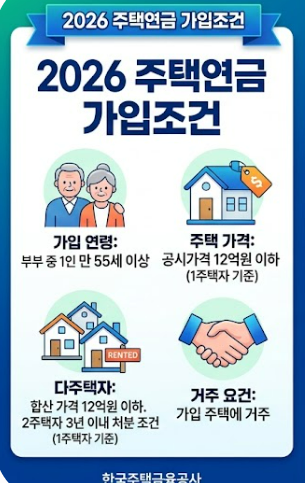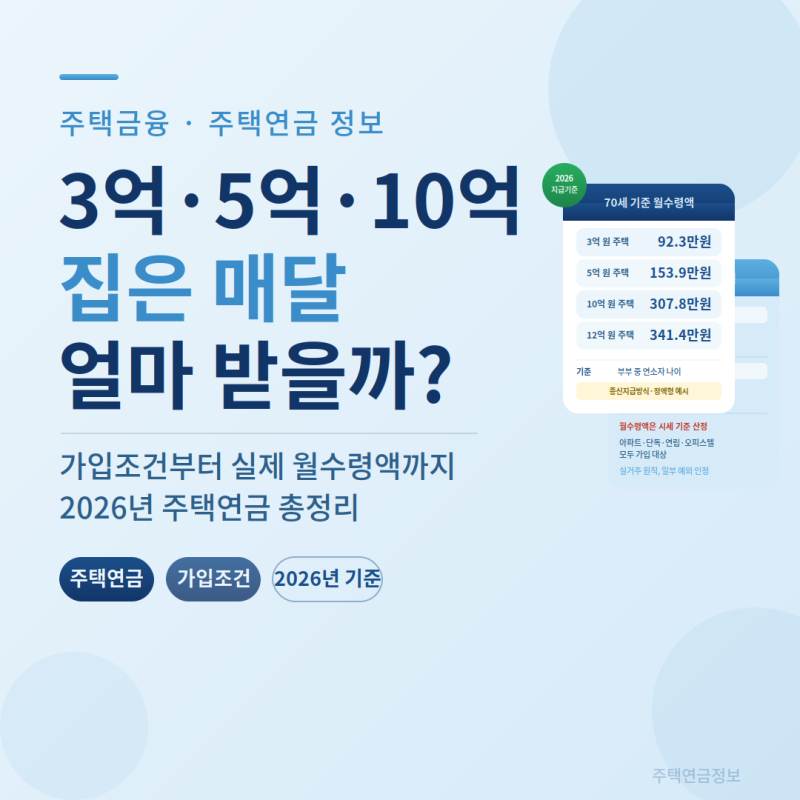
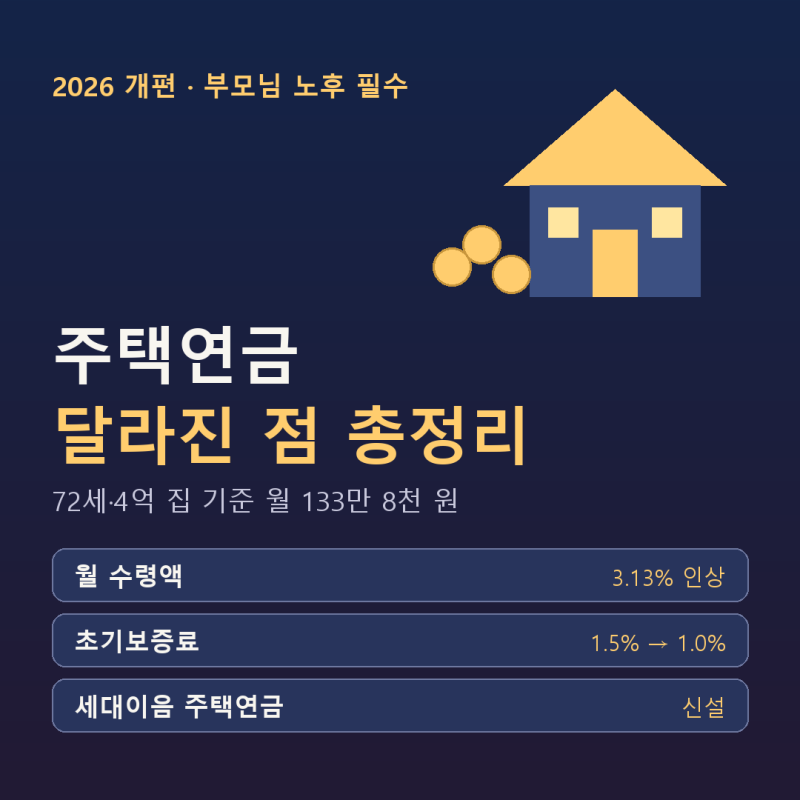

2026년 주택연금은 노후 생활비 마련을 위한 중요한 금융 상품으로, 특히 2026년 3월 1일 이후 신규 신청자부터 수령액이 전반적으로 인상되어 주목받고 있습니다. 이 제도는 집 한 채를 보유하고 있지만 매달 현금 흐름이 부족한 은퇴자들에게 안정적인 생활비를 제공하며, 부부 중 한 명이 만 55세 이상이고 공시가격 12억 원 이하 주택을 소유한 경우 가입할 수 있습니다. 주택연금은 평생 거주와 평생 지급을 보장하며, 국가가 직접 보증하여 안정성이 높다는 장점이 있습니다.
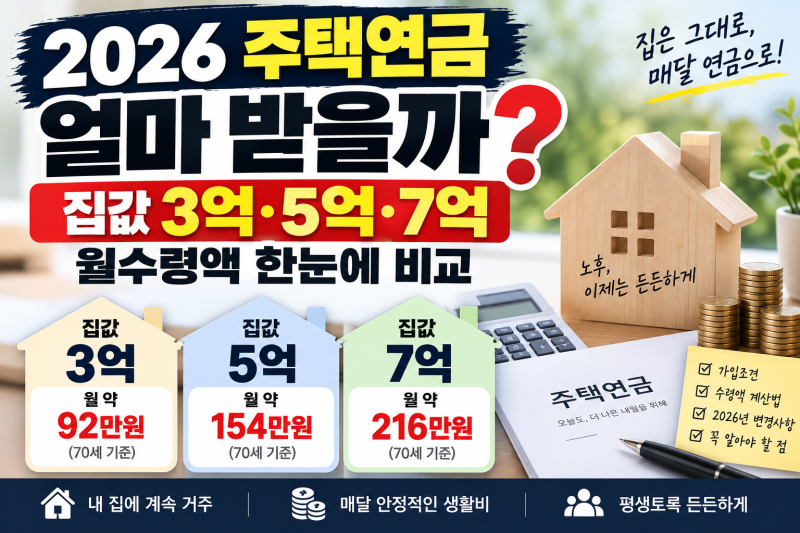
실제 사용자들은 주택연금 월 수령액이 주택 가격뿐만 아니라 가입 시 나이와 지급 방식에 따라 크게 달라진다는 점을 강조합니다. 나이가 많을수록, 주택 가격이 높을수록 월 수령액이 커지는 경향을 보이며, 정액형, 초기증액형, 정기증가형 등 다양한 지급 방식 중 자신에게 맞는 것을 선택할 수 있습니다. 특히 집값 하락 시에도 가입 시 확정된 연금액이 줄어들지 않고 평생 보장된다는 점이 큰 장점으로 꼽히며, 재산세 감면 및 소득공제 혜택도 제공됩니다.
주택연금 가입을 고려할 때는 한국주택금융공사의 월 지급금 일람표를 참고하여 자신의 나이와 주택 가격에 따른 예상 수령액을 미리 확인하는 것이 중요합니다. 또한, 부부 모두 사망 후 집을 처분했을 때 연금 총액보다 집값이 더 크면 남은 잔여금은 자녀에게 상속되고, 반대로 연금 총액이 집값을 초과하더라도 부족분을 청구하지 않는 비소구 원칙을 이해하는 것이 필요합니다. 이러한 세부 사항들을 면밀히 검토하여 노후 대비에 활용하시기 바랍니다.