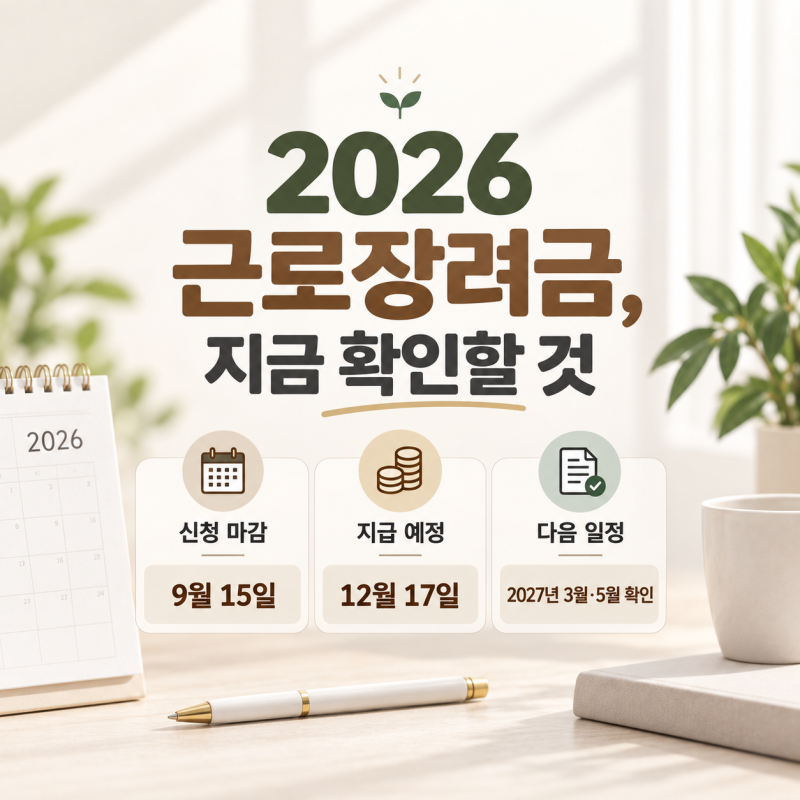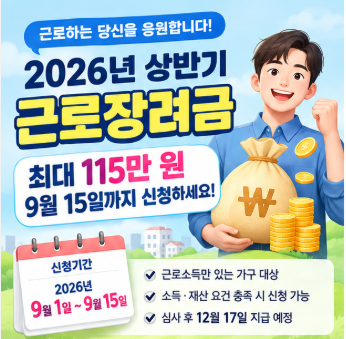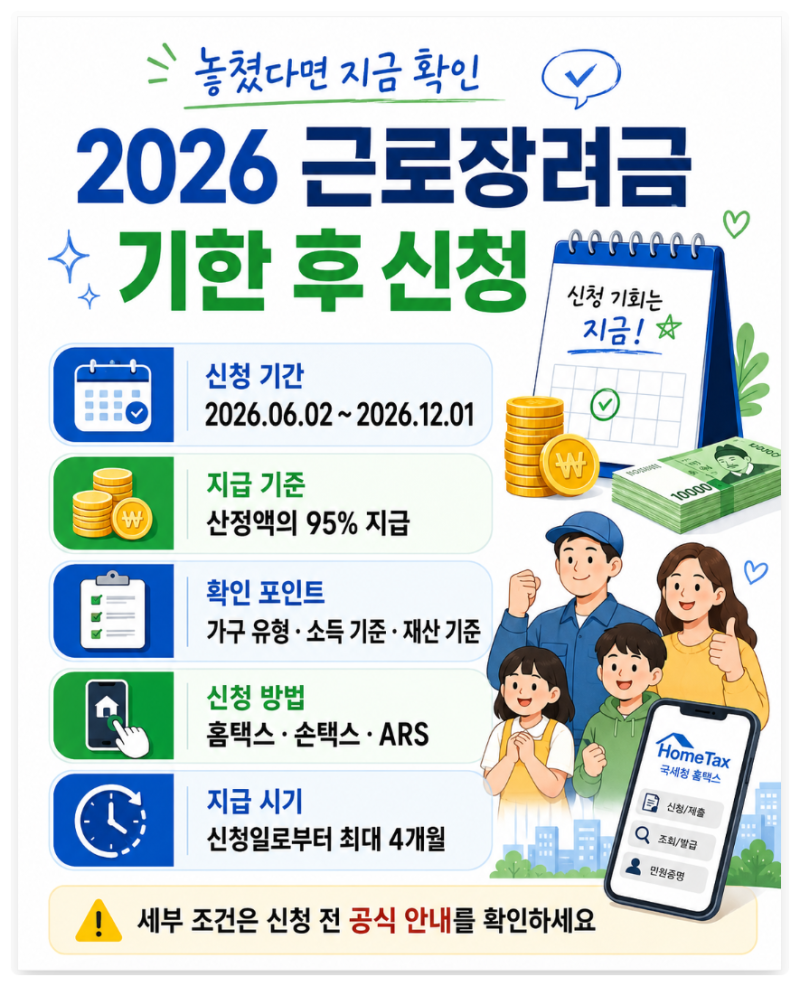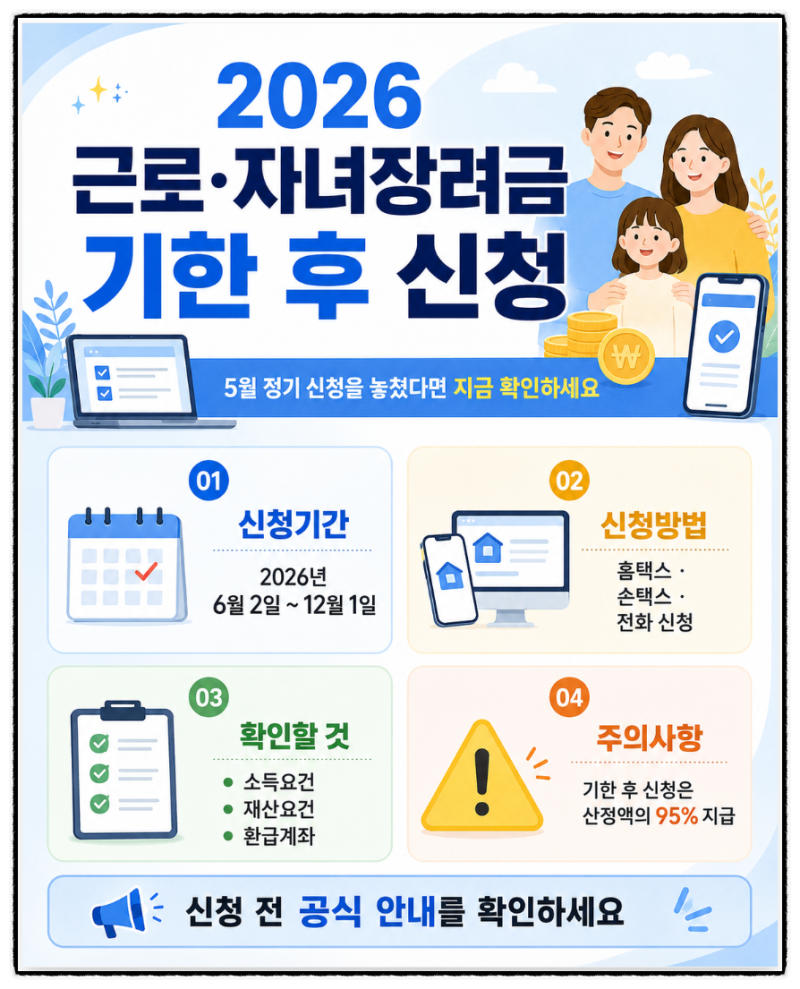


2026년 근로장려금은 정기 신청과 반기 신청으로 나뉘어 진행되며, 특히 9월 상반기분 신청 기간을 놓쳤을 경우의 대처법에 대한 관심이 높습니다. 근로장려금은 소득 발생 시점과 신청 시기에 따라 일정이 달라지므로, 본인의 소득 유형과 신청 시기를 정확히 파악하는 것이 중요합니다. 특히 2026년 상반기 근로소득에 대한 반기 신청은 9월 1일부터 15일까지 진행되었으며, 이를 놓친 경우에도 추가 신청 기회가 있습니다.
정기 신청 기간을 놓치고 기한 후 신청을 할 경우, 받을 수 있는 장려금에서 10%가 감액되는 불이익이 발생합니다. 예를 들어, 200만 원을 받을 자격이 있는 경우 기한 후 신청 시 180만 원만 지급됩니다. 하지만 2026년 9월 상반기 반기신청을 놓친 근로소득자라면 2027년 3월 하반기 반기신청 또는 2027년 5월 정기신청 기간에 신청할 수 있으며, 이 경우에는 산정액의 100%가 지급됩니다. 사업소득이나 종교인소득이 있는 경우에는 반기 신청이 불가능하며 정기 신청 대상에 해당합니다.
근로장려금은 신청하는 해가 아닌 소득이 발생한 귀속연도를 기준으로 이해해야 혼동을 줄일 수 있습니다. 2026년에 발생한 근로소득에 대한 신청은 2026년 9월 상반기분 신청 외에도 2027년 3월 하반기분 신청, 그리고 2027년 5월 정기 신청으로 이어집니다. 따라서 9월 상반기 신청을 놓쳤더라도 2027년 3월이나 5월에 다시 신청할 기회가 있으므로, 본인의 소득 유형과 신청 가능 일정을 꼼꼼히 확인하여 불이익 없이 장려금을 수령하시기 바랍니다.