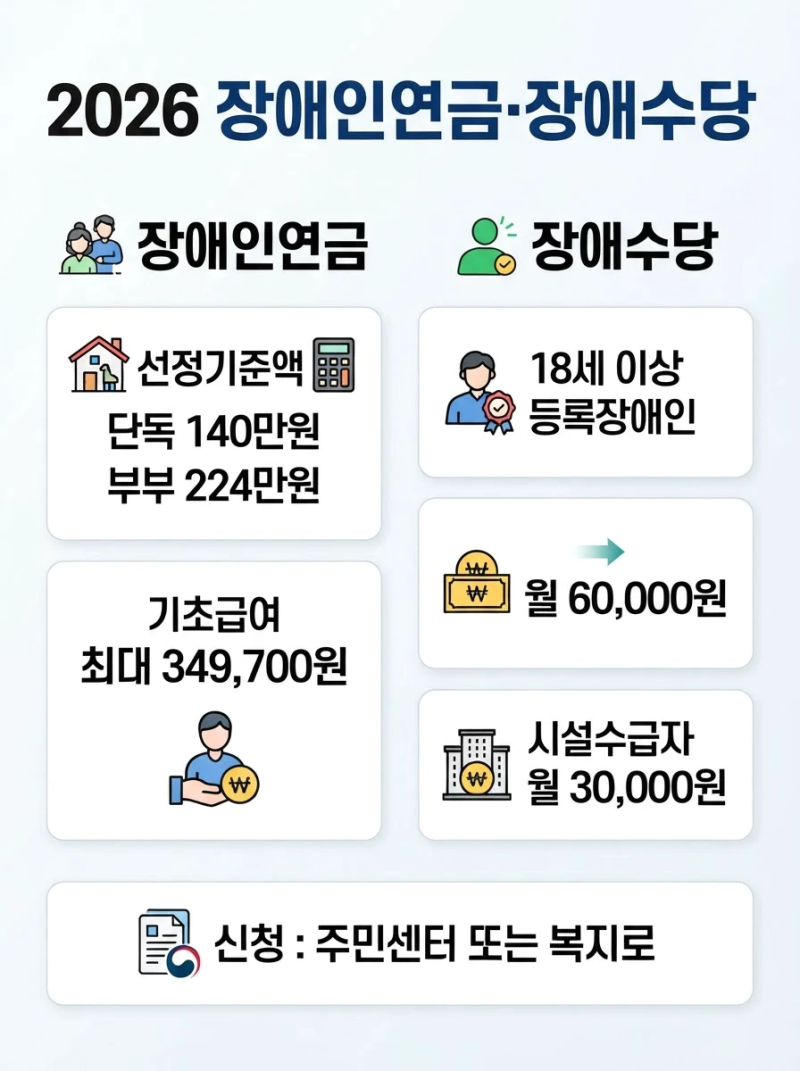


현재 , 장애인의 생활 안정을 지원하기 위한 장애인연금과 장애수당은 그 대상과 지급 기준이 명확히 구분되어 있습니다. 특히 장애인연금은 중증장애인을 대상으로 하며, 과거 장애등급 기준으로 1급, 2급 또는 3급 중복에 해당했던 분들이 주요 대상입니다. 반면 장애수당은 장애인연금법상 중증장애인에 해당하지 않는 등록장애인 중 기초생활수급자 및 차상위계층에 지급됩니다. 이 두 제도는 장애 정도와 소득 기준에 따라 수급 자격이 달라집니다.
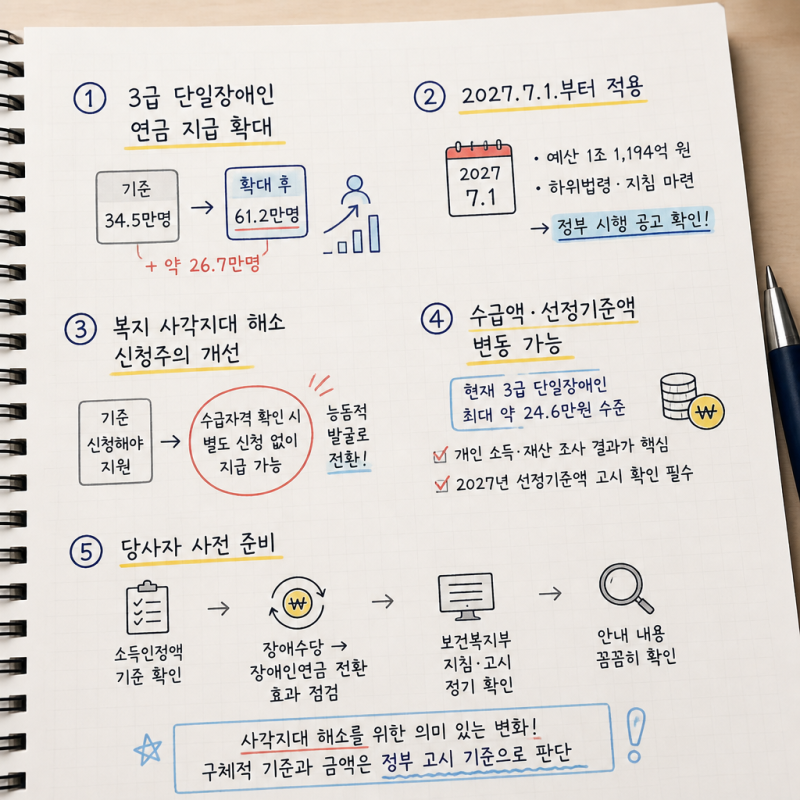
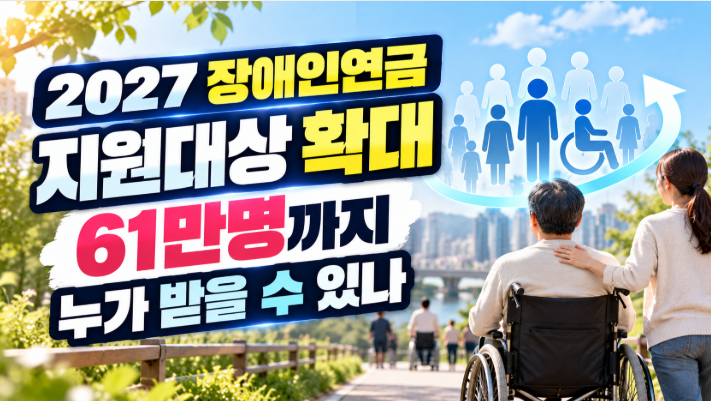
블로거들은 장애인연금의 2026년 선정기준액과 기초급여, 부가급여 금액을 상세히 정리하며, 소득인정액 계산의 중요성을 강조하고 있습니다. 또한, 2027년부터는 장애인연금 대상이 3급 단일 장애까지 확대될 예정이라는 점을 주목하며, 기존에 제외되었던 약 26만 7천 명의 3급 단일 장애인들이 새롭게 혜택을 받을 수 있게 된다는 소식을 전하고 있습니다. 이는 장애인 복지 정책의 중요한 변화로, 많은 블로거들이 이 확대 개편에 대한 기대감을 표하고 있습니다.
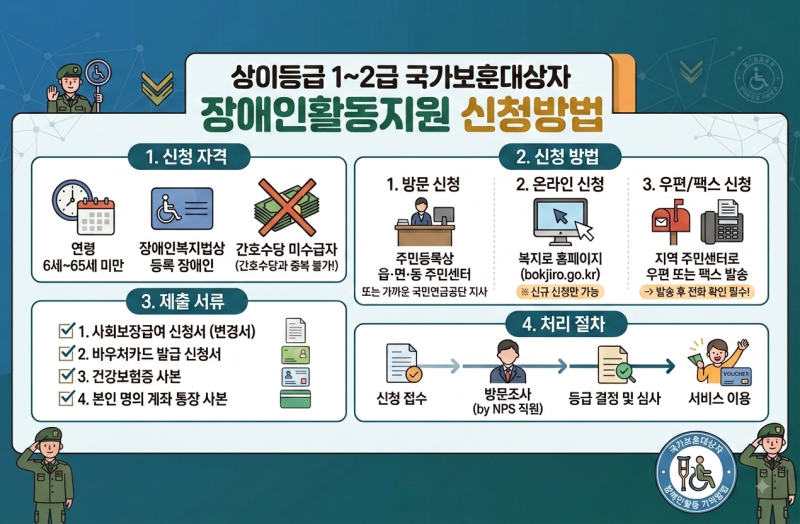
장애인연금 신청 시에는 본인과 배우자의 소득인정액이 선정기준액 이하인지 확인하는 것이 중요합니다. 재산이 있더라도 기본재산액과 금융재산을 먼저 공제하고 계산되므로, 스스로 탈락을 단정하기보다는 정확한 소득인정액 계산법을 확인하는 것이 필요합니다. 읍·면사무소나 동 주민센터 방문 또는 복지로를 통한 온라인 신청이 가능하며, 신청한 달부터 연금이 지급되므로 자격이 된다면 빠르게 신청하는 것이 유리합니다.