부동산 시장에서 주택 매매 시 양도소득세는 중요한 고려 사항입니다. 특히 1주택자였던 경우에도 주택 수 외에 보유 및 거주 기간, 취득 당시 지역, 매도 금액 등 여러 조건을 충족해야 비과세 혜택을 받을 수 있습니다. 일시적 1가구 2주택 특례는 기존 주택을 처분하기 전 새로운 주택을 취득하는 경우에 적용되며, 세법상 정해진 요건을 만족하면 양도세 부담을 줄일 수 있습니다. 이러한 비과세 조건들을 정확히 이해하는 것이 중요합니다.
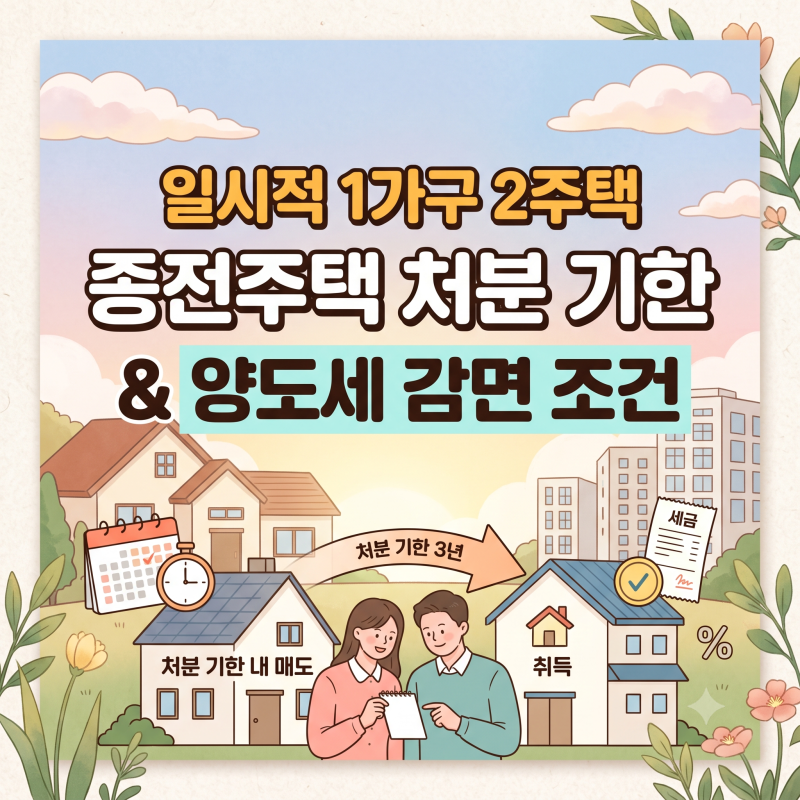
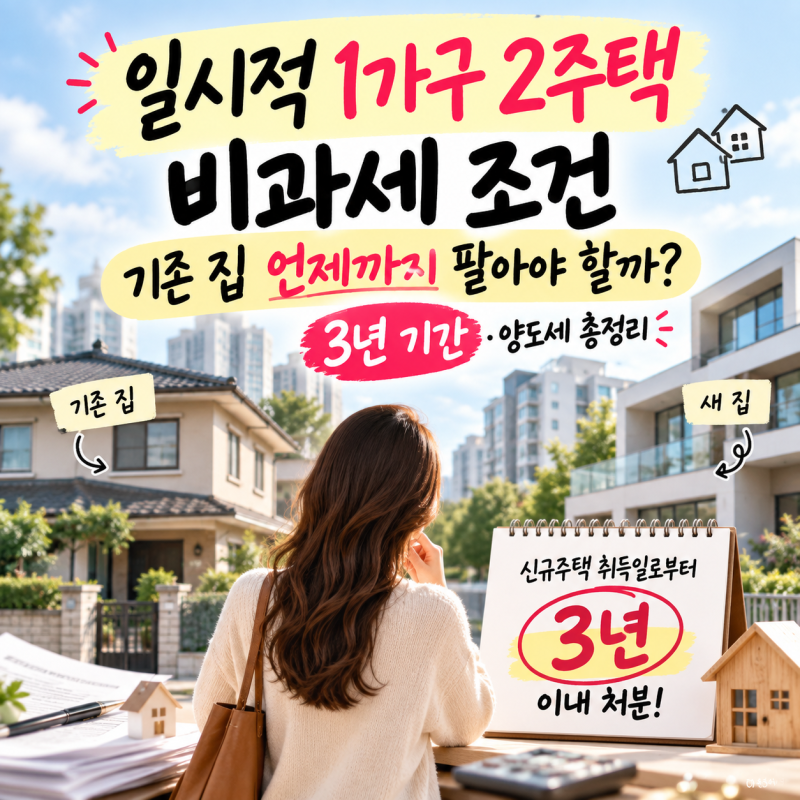
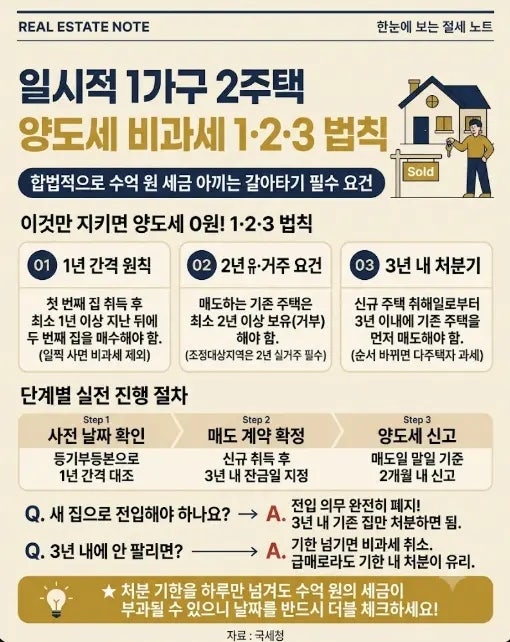
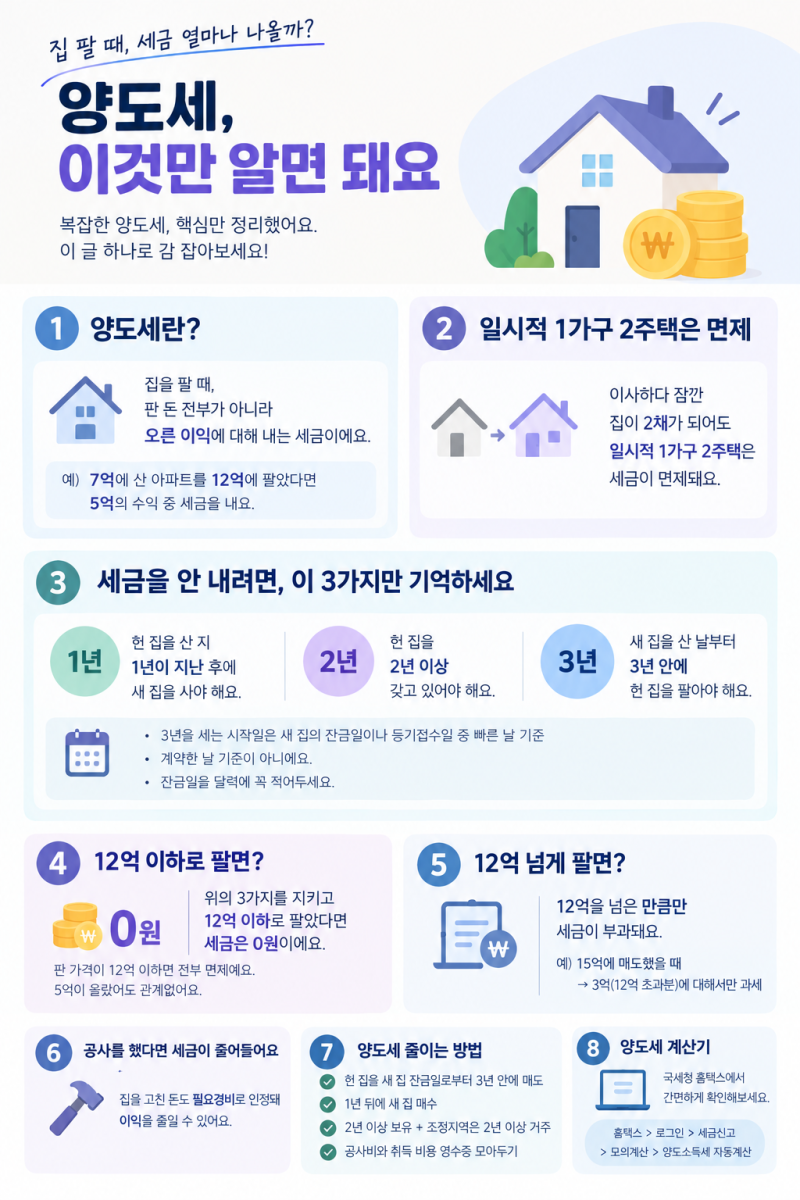
블로거들은 일시적 1가구 2주택 비과세 요건으로 '1년·3년·12억'이라는 핵심 키워드를 제시하며, 기존 주택 취득 후 1년 이상 경과 후 신규 주택을 취득하고, 신규 주택 취득일로부터 3년 이내에 기존 주택을 양도해야 한다고 강조합니다. 또한, 양도하는 주택이 취득 당시 조정대상지역에 있었다면 2년 이상 실거주 요건도 충족해야 한다고 설명합니다. 12억 원을 초과하는 고가 주택의 경우, 초과분에 대해서만 양도차익이 과세된다는 점을 명확히 안내하고 있습니다.
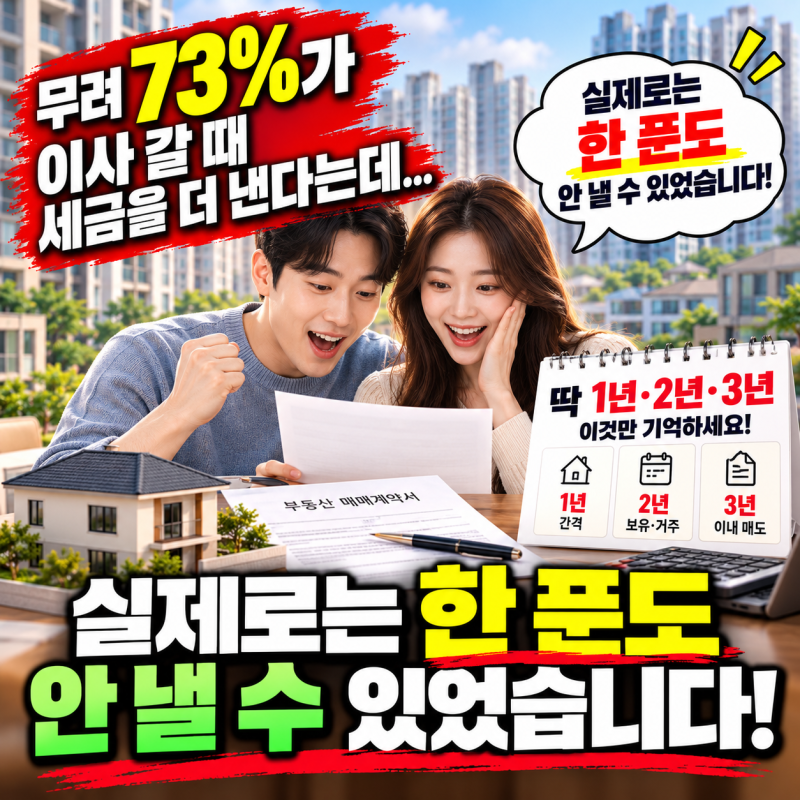
일시적 1가구 2주택 비과세 혜택을 온전히 받기 위해서는 날짜 계산과 매도 순서에 대한 세 가지 절대 원칙인 '1년 간격 원칙', '2년 보유(거주) 요건', '3년 이내 종전 주택 매도'를 반드시 지켜야 합니다. 특히, 같은 세대원 간 명의 변경이나 상속 주택 등 특수한 상황에서는 일반적인 비과세 조건과 다른 예외 규정이 적용될 수 있으므로, 개별 요건을 면밀히 확인하고 전문가와 상담하여 절세 전략을 수립하는 것이 현명합니다. 이러한 세부 사항들을 숙지하면 불필요한 세금 부담을 피할 수 있습니다.